


仅为知识科普,不构成投资建议,市场有风险。 文中数据来自公开渠道,可能被修订或随时间变化,请以原始发布为准;投资决策请结合自身情况,必要时咨询持牌专业人士。
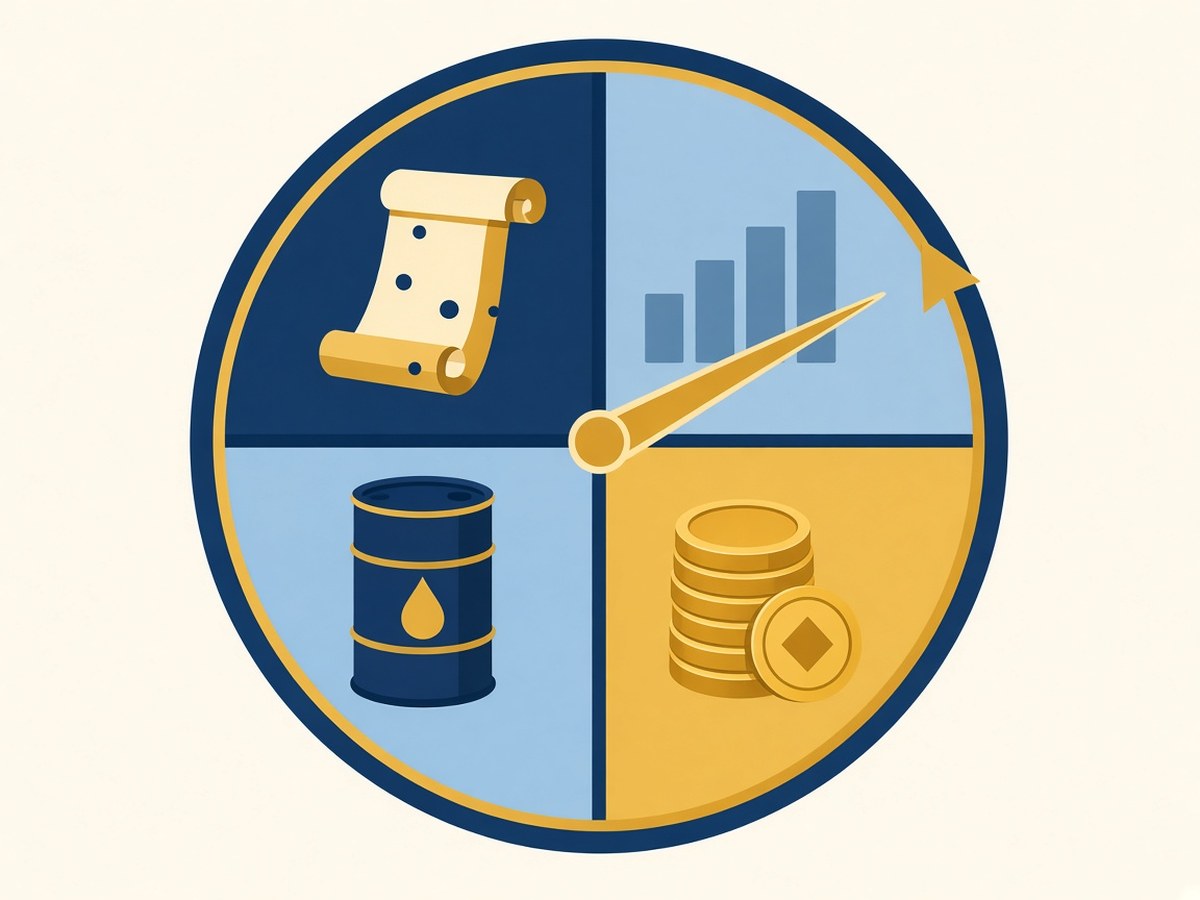
经济有冷有热,物价有涨有跌,不同阶段里各类资产的表现往往不一样。美林时钟就是把这种关系画成一个"钟面"的分析框架。本文讲清它的四个阶段、判断指标和局限。文章源自好财迷-https://www.haocaimi.com/merrill-lynch-clock.html
三句话看懂美林时钟文章源自好财迷-https://www.haocaimi.com/merrill-lynch-clock.html
- 美林时钟用"增长相对趋势的方向"和"通胀的方向"两条线,把经济周期分成四个阶段。
- 按原报告的框架,衰退、复苏、过热、滞胀四个阶段里,相对占优的资产依次是债券、股票、大宗商品和现金。
- 这是一个理解经济周期的框架,报告自己也说时钟有时会倒转或跳过阶段,不能当作机械的买卖规则。
一、它从哪里来
美林时钟出自美林(Merrill Lynch)的研究报告《The Investment Clock》(副标题 Making Money from Macro),作者为 Trevor Greetham 和 Michael Hartnett。文章源自好财迷-https://www.haocaimi.com/merrill-lynch-clock.html
报告说明,它用 OECD 的"产出缺口"估算和 CPI 通胀数据划分美国经济所处的阶段,再观察各类资产在不同阶段的相对表现。文章源自好财迷-https://www.haocaimi.com/merrill-lynch-clock.html
二、两个判断指标
很多介绍把美林时钟写成"看 GDP 增速和 CPI",这并不准确。原报告用的是:文章源自好财迷-https://www.haocaimi.com/merrill-lynch-clock.html
- 增长相对趋势的方向:也就是"产出缺口"在扩大还是收窄。产出缺口衡量经济偏离可持续增长路径的程度。
- 通胀的方向:CPI 通胀在上行还是下行。
关键在"方向",而不是某个固定数值。原报告没有给出"CPI 超过多少就算过热"这类阈值。
三、四个阶段
| 阶段 | 增长(相对趋势) | 通胀 | 原报告认为相对占优的资产 |
|---|---|---|---|
| 衰退(原文 Reflation) | 下行 | 下行 | 债券 |
| 复苏(Recovery) | 上行 | 下行 | 股票 |
| 过热(Overheat) | 上行 | 上行 | 大宗商品 |
| 滞胀(Stagflation) | 下行 | 上行 | 现金 |
中文资料通常把第一阶段译作"衰退期",原文 Reflation 字面意思接近"再通胀"。
原报告对各阶段的描述大致如下:
- 衰退:增长乏力,产能过剩和商品价格下跌压低通胀,央行降息,收益率曲线下移并变陡。
- 复苏:宽松政策见效,增长回到趋势之上,但闲置产能尚未用完,通胀继续回落,企业盈利明显修复。
- 过热:产能约束显现,通胀上行,央行加息,债券表现较差。
- 滞胀:增长跌到趋势以下,通胀却仍在上升,常与油价冲击有关,企业盈利受压。
一个经典的繁荣—萧条周期从钟面左下角开始,按顺时针方向依次经过这四个阶段。
四、原报告自己提示的局限
- 不是交易规则:报告写明,它检验的不是一个实时、量化的交易规则,而是说明正确的宏观判断"应当"以什么方式体现在资产表现上。
- 时钟会倒转或跳跃:报告承认"现实没那么简单",时钟有时会倒着走或跳过一个阶段。1980 年代中期和 1990 年代中期的回退,分别与油价暴跌和亚洲金融危机带来的外部通缩冲击有关。
- 没考虑估值:报告提到,这一框架没有专门考虑资产估值。
除了报告自己提到的这些,还有两点值得留意。第一,产出缺口本身是估算值(原报告用的是 OECD 估算),身处其中时,判断当前处于哪个阶段并不容易。第二,框架依据的是美国过去一段时期的经验,此后出现的零利率、量化宽松等政策环境,可能改变各类资产的相对表现。
五、怎么正确使用这个框架
美林时钟更适合用来理解经济周期与资产表现之间的逻辑,而不是用来预测下一步。
阅读宏观数据时,可以把它当作一张思考地图:增长相对趋势在往哪个方向走?通胀在往哪个方向走?然后再结合政策、估值和自身情况做综合判断。
结语
美林时钟用"增长方向 + 通胀方向"把经济周期分成四格,把"资产轮动"的直觉整理成了一张清晰的图。但它基于美国过去一段时期的经验,报告本身也承认时钟会倒转、会跳跃。把它当作理解周期的框架,比当作操作指南更合适。
风险提示:本文为知识科普,不构成投资建议或任何产品推荐;市场有风险,投资需谨慎。历史数据与过往表现不代表未来结果,文中举例仅用于说明原理,并非预测或操作建议。涉及杠杆、衍生品、外汇等产品时,可能放大亏损,甚至损失全部本金。
数据核对日期:2026-10-22(以页面实际打开时所读为准;之后发布或修订的内容未纳入。)
数据来源:
- Merrill Lynch, Trevor Greetham & Michael Hartnett,《The Investment Clock – Special Report #1: Making Money from Macro》。所读副本:https://ks3-cn-beijing.ksyun.com/attachment/114caaf9991619a15e81a0a4b590837f (第三方存储的原报告 PDF,美林官网未找到公开版本)
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。