


仅为知识科普,不构成投资建议,市场有风险。 文中数据来自公开官方渠道,可能被修订或随时间变化,请以原始发布为准;投资决策请结合自身情况,必要时咨询持牌专业人士。
讨论美联储时常听到"Taper"和"缩表",这两个词经常被混用。其实它们是两个不同的步骤:一个是买债越买越少,一个是让手里的债券慢慢减少。本文按美联储官方声明,梳理两者的区别和几轮时间线。文章源自好财迷-https://www.haocaimi.com/tapering.html
三句话看懂 Tapering文章源自好财迷-https://www.haocaimi.com/tapering.html
- Tapering 是央行逐步放慢资产购买的速度,直到停止新增购买,期间资产负债表仍在扩大,只是扩得越来越慢。
- 缩表(QT)是在停止购买之后,让到期债券的本金不再全部再投资,持有的证券规模随之减少。
- 按美联储声明,本轮 Tapering 自 2021 年 11 月开始、2022 年 3 月初结束购债;缩表自 2022 年 6 月 1 日开始,于 2025 年 12 月 1 日结束。
一、Tapering 是什么
"Taper"在英文里是"逐渐变细、逐渐减少"的意思。在货币政策语境下,Tapering 指央行逐步减少每月新增的资产购买规模。文章源自好财迷-https://www.haocaimi.com/tapering.html
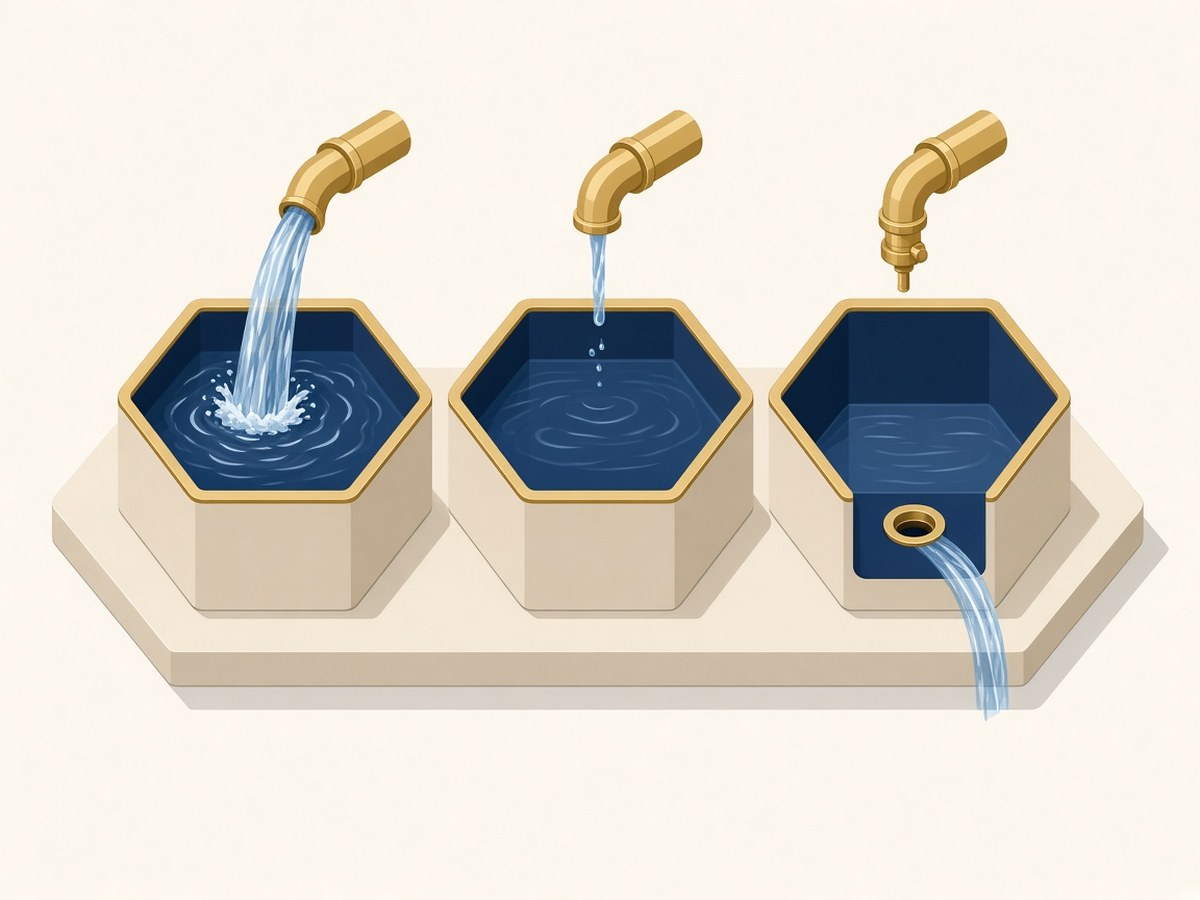
它是量化宽松(QE)的退出过程:QE 期间,央行每月按设定的规模买入国债等证券;Tapering 期间,每月仍在买,但买得越来越少,最后停止新增购买。文章源自好财迷-https://www.haocaimi.com/tapering.html
要注意:Tapering 期间,央行持有的证券总量仍在增加,只是增速放慢。这是它与缩表最大的区别。文章源自好财迷-https://www.haocaimi.com/tapering.html
二、Tapering、缩表、QE 有什么区别
| 工具 | 做什么 | 持有证券规模的变化 |
|---|---|---|
| 量化宽松(QE) | 按月或按目标规模买入国债、机构抵押贷款支持证券(MBS)等 | 增加 |
| Tapering(缩减购债) | 逐步降低每月新增购买的规模,直至停止 | 仍在增加,但越来越慢 |
| 缩表(QT,量化紧缩) | 到期本金在每月上限以内的部分不再再投资 | 减少 |
美联储 2022 年 1 月发布的缩表原则写道,委员会打算"主要通过调整对 SOMA(系统公开市场账户)所持证券本金偿付的再投资金额",以可预测的方式逐步减少证券持有量。
换句话说,美联储本轮缩表主要靠"到期不续",即让一部分到期债券自然退出,而不是在市场上主动卖出。
三、本轮时间线(以美联储声明为准)
1. 起点:2020 年的大规模购债
2020 年 3 月 15 日,美联储宣布在未来数月内增持至少 5000 亿美元国债和至少 2000 亿美元机构 MBS。
2020 年 12 月 16 日的声明写明:继续每月增持至少 800 亿美元国债和至少 400 亿美元机构 MBS,直到在就业和物价目标上取得"实质性进一步进展"。
2. Tapering:2021 年 11 月—2022 年 3 月初
- 2021 年 11 月 3 日:委员会决定开始缩减每月净资产购买,国债每次减少 100 亿美元、机构 MBS 减少 50 亿美元。11 月下旬起每月至少增持国债 700 亿、MBS 350 亿美元;12 月起为 600 亿、300 亿美元。
- 2021 年 12 月 15 日:缩减速度加倍,国债每次减少 200 亿美元、MBS 减少 100 亿美元。自 2022 年 1 月起,每月至少增持国债 400 亿、MBS 200 亿美元。
- 2022 年 1 月 26 日:委员会决定继续缩减,并在 3 月初结束净资产购买。2 月起每月至少增持国债 200 亿、MBS 100 亿美元。
3. 缩表:2022 年 6 月 1 日—2025 年 12 月 1 日
- 2022 年 5 月 4 日:宣布自 2022 年 6 月 1 日起开始缩表,减少所持国债、机构债和机构 MBS。每月上限:国债起初 300 亿美元,三个月后升至 600 亿美元;机构债和 MBS 起初 175 亿美元,三个月后升至 350 亿美元。
- 按这一计划,2022 年 6 月开始缩表,三个月后(即 2022 年 9 月起)两项上限合计升至每月 950 亿美元(600 亿+350 亿)。
- 2024 年 5 月 1 日:自 6 月起放慢缩表,国债每月赎回上限由 600 亿美元降至 250 亿美元;MBS 上限维持 350 亿美元,超过上限的本金再投资于国债。
- 2025 年 3 月 19 日:自 4 月起,国债每月赎回上限由 250 亿美元降至 50 亿美元;MBS 上限仍为 350 亿美元。
- 2025 年 10 月 29 日:委员会决定于 12 月 1 日结束证券总持有量的缩减。同日的执行说明写明:自 12 月 1 日起,到期国债本金全部展期续作;机构证券的本金全部再投资于短期国债。
4. 之后:为维持充足准备金买入短期国债
2025 年 12 月 10 日的声明写道,委员会判断准备金余额已降至充足水平,将根据需要开始购买较短期限的国债,以持续维持充足的准备金供给。
这类操作的目的与 QE 不同:它是为了维持准备金的技术性需要,不是为了压低长期利率。具体安排以美联储后续声明为准。
四、上一轮的对照:2013—2019 年
- 2013 年 12 月 18 日:美联储决定"适度放慢"资产购买。自 2014 年 1 月起,每月增持 MBS 由 400 亿降至 350 亿美元,长期国债由 450 亿降至 400 亿美元。
- 2014 年 10 月 29 日:委员会决定当月结束资产购买计划。
- 2017 年 9 月 20 日:宣布自 10 月起启动资产负债表正常化计划,也就是上一轮缩表。
- 2019 年 7 月 31 日:宣布在 8 月结束证券总持有量的缩减,比此前预计早两个月。
对照两轮可以看到:两次都是先 Tapering、再停止购买、过一段时间后再缩表;本轮从结束购买到开始缩表的间隔明显更短。
五、为什么市场关注 Tapering 和缩表
央行购债规模的变化,会影响市场上的流动性、长期利率以及投资者对政策路径的预期。因此,相关表态往往受到股票、债券、汇率、大宗商品等市场的关注。
不过,政策对资产价格的影响受经济数据、通胀、利率预期、全球资金流动等多种因素共同作用。同样是 Tapering,不同时期市场的反应可能完全不同,不能简单套用历史经验。
读政策消息时,可以先分清三件事:
- 说的是哪一步:放慢购买(Tapering)、停止购买,还是减少持有量(缩表)?
- 节奏和上限:每月减多少、何时开始、是否设有上限?
- 官方原文怎么写:以美联储声明和执行说明为准,留意"预计""视情况调整"等措辞。
结语
Tapering 是"买得越来越少",缩表是"持有的越来越少"。两者是货币政策从宽松走向正常化的不同环节。
了解时间线和官方措辞,有助于读懂新闻里的政策变化;但政策会随经济形势调整,具体以美联储最新发布为准。
风险提示:本文为知识科普,不构成投资建议或任何产品推荐;市场有风险,投资需谨慎。历史数据与过往表现不代表未来结果,文中举例仅用于说明原理,并非预测或操作建议。涉及杠杆、衍生品、外汇等产品时,可能放大亏损,甚至损失全部本金。
数据核对日期:2026-10-22(以官方页面实际打开时所读为准;之后发布或修订的数据未纳入。)
数据来源:
- 美联储|FOMC statement|2020-03-15 https://www.federalreserve.gov/newsevents/pressreleases/monetary20200315a.htm
- 美联储|FOMC statement|2020-12-16 https://www.federalreserve.gov/newsevents/pressreleases/monetary20201216a.htm
- 美联储|FOMC statement|2021-11-03 https://www.federalreserve.gov/newsevents/pressreleases/monetary20211103a.htm
- 美联储|FOMC statement|2021-12-15 https://www.federalreserve.gov/newsevents/pressreleases/monetary20211215a.htm
- 美联储|FOMC statement|2022-01-26 https://www.federalreserve.gov/newsevents/pressreleases/monetary20220126a.htm
- 美联储|Principles for Reducing the Size of the Federal Reserve's Balance Sheet|2022-01-26 https://www.federalreserve.gov/newsevents/pressreleases/monetary20220126c.htm
- 美联储|FOMC statement|2022-05-04 https://www.federalreserve.gov/newsevents/pressreleases/monetary20220504a.htm
- 美联储|Plans for Reducing the Size of the Federal Reserve's Balance Sheet|2022-05-04 https://www.federalreserve.gov/newsevents/pressreleases/monetary20220504b.htm
- 美联储|FOMC statement|2024-05-01 https://www.federalreserve.gov/newsevents/pressreleases/monetary20240501a.htm
- 美联储|FOMC statement|2025-03-19 https://www.federalreserve.gov/newsevents/pressreleases/monetary20250319a.htm
- 美联储|FOMC statement 及 Implementation Note|2025-10-29 https://www.federalreserve.gov/newsevents/pressreleases/monetary20251029a.htm ;https://www.federalreserve.gov/newsevents/pressreleases/monetary20251029a1.htm
- 美联储|FOMC statement|2025-12-10 https://www.federalreserve.gov/newsevents/pressreleases/monetary20251210a.htm
- 美联储|FOMC statement|2013-12-18 https://www.federalreserve.gov/newsevents/pressreleases/monetary20131218a.htm
- 美联储|FOMC statement|2014-10-29 https://www.federalreserve.gov/newsevents/pressreleases/monetary20141029a.htm
- 美联储|FOMC statement|2017-09-20 https://www.federalreserve.gov/newsevents/pressreleases/monetary20170920a.htm
- 美联储|FOMC statement|2019-07-31 https://www.federalreserve.gov/newsevents/pressreleases/monetary20190731a.htm
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。