


风险揭示(请先阅读)
- 杠杆性:期权是杠杆化的衍生品,价格波动可能同时放大盈利和亏损。
- 买方风险:买入期权的一方,可能损失全部已付权利金。牛市看涨价差的最大亏损为净支付的权利金,但这笔钱可能全部损失。
- 卖方风险可能很大:价差中“卖出”的那一条腿承担履约义务,可能被指派;卖出看涨期权单独持有时理论亏损没有上限,亏损可能远超收到的权利金,甚至超过账户本金/保证金。若组合被拆开或只平掉其中一条腿,剩余头寸的风险特征会发生变化。
- 保证金与强制平仓:卖方头寸需要缴纳保证金;行情不利、保证金不足时,可能被要求追加保证金,未能按时补足的,可能被强制平仓,且平仓价格与时点可能对投资者不利。
- 流动性与价格波动:部分合约成交稀少,买卖价差可能较大,两条腿未必能同时按理想价格成交或平仓;标的价格、隐含波动率和时间价值都可能剧烈变化。
- 适当性与其他风险:期权属高风险产品,不适合所有投资者,参与须符合所在市场的投资者适当性要求;美式期权可能被提前指派,到期时存在行权、交割与结算风险。
本文仅为知识科普,不构成投资建议。 文中所有价格、权利金、盈亏数字均为虚构示例,仅为演示计算,已忽略手续费、税费、保证金占用成本和利息,不代表任何真实合约、真实公司或历史行情。本文只做产品机制与风险的中性说明,不介绍任何券商或交易平台,也不包含开户、下单或界面操作内容。
核心速览
- 牛市看涨价差(Bull Call Spread,又称借记看涨价差):买入一份较低行权价的看涨期权,同时卖出一份相同标的、相同到期日、较高行权价的看涨期权。卖出腿收到的权利金用于补贴买入腿的成本(来源:OCC 期权教育网站,检索日 2026-10-16〔S1〕)。
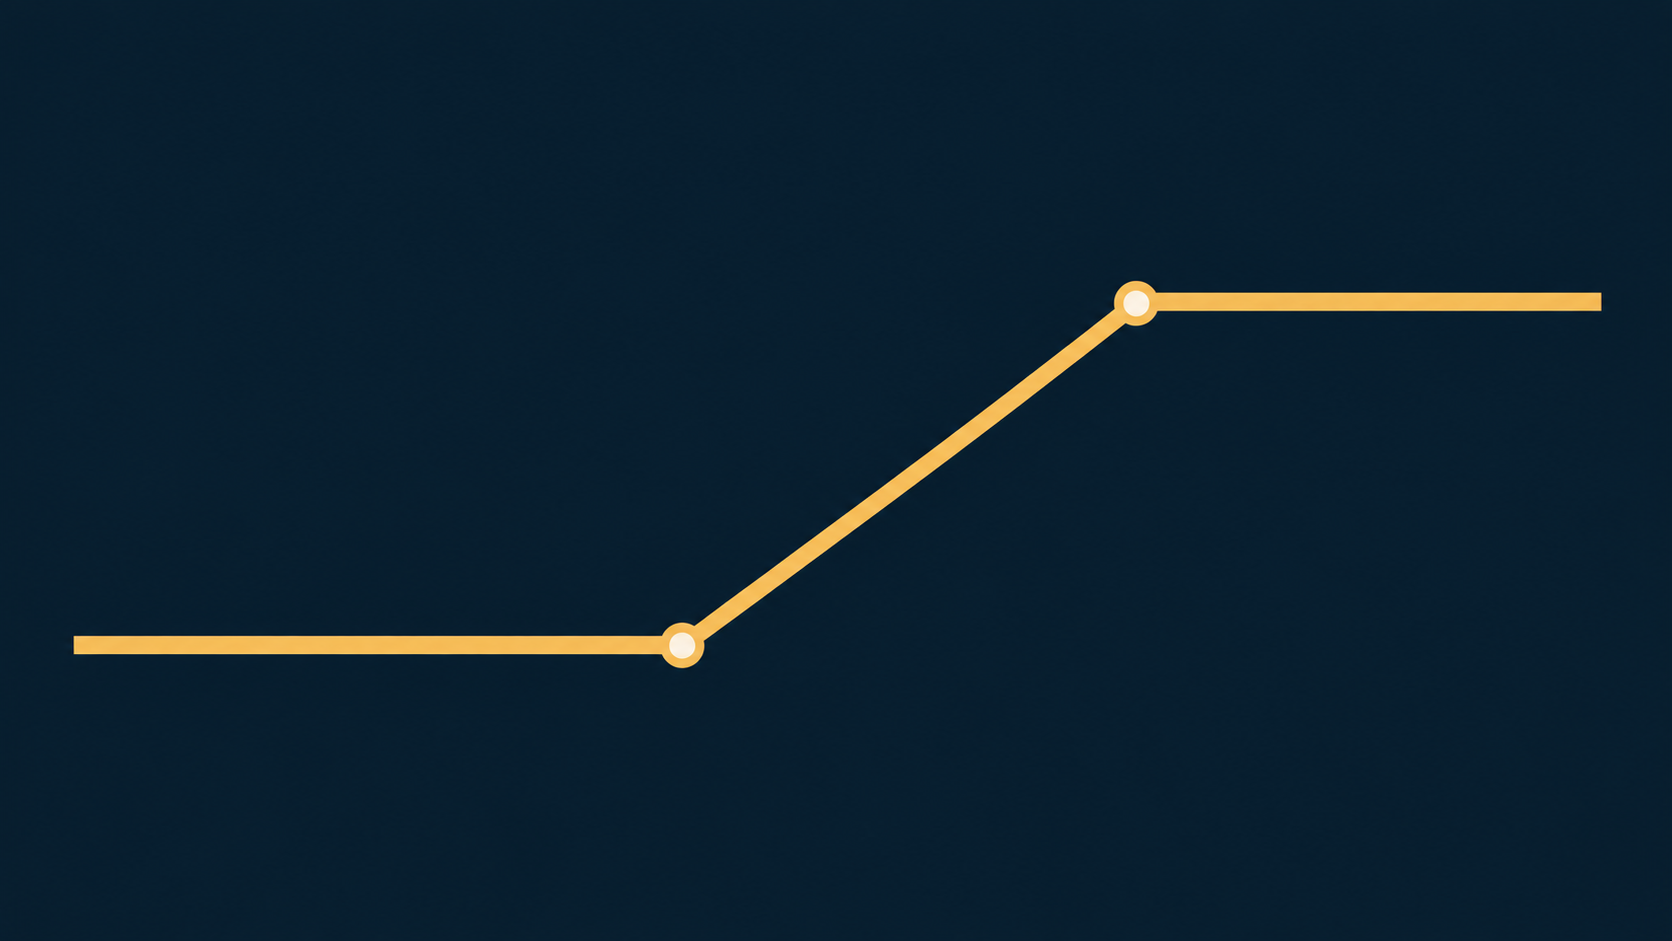
- 盈亏特征(到期时):最大亏损 = 净支付的权利金;最大盈利 = 两个行权价之差 - 净支付的权利金;盈亏平衡点 = 较低行权价 + 净支付的权利金〔S1〕。两端都有上限,但“有上限”不等于“很小”,净支付的权利金可能全部损失。
- 代价:卖出腿降低了成本,同时给潜在收益设了上限〔S1〕。
- 需要留意的风险:时间损耗对持仓不利(但不如单独持有看涨期权明显);若持有到期,当标的价格在卖出腿行权价附近时,是否被指派存在不确定性〔S1〕。
 文章源自好财迷-https://www.haocaimi.com/bull-call-spread.html
一、什么是牛市看涨价差
 文章源自好财迷-https://www.haocaimi.com/bull-call-spread.html
1. 基本构成
- 两个看涨期权:买入低行权价(下称 Call A),卖出高行权价(下称 Call B);
- 标的相同、到期日相同,Call B 的行权价高于 Call A;
- 因为低行权价的看涨期权通常比高行权价的更贵,所以建仓时是净支付权利金(借记),OCC 称之为“always require an initial outlay (debit)”〔S1〕。
该结构属于“垂直价差”(vertical spread):同一到期日、不同行权价〔S1〕。看涨垂直价差既可以是看涨方向,也可以是看跌方向,取决于行权价如何搭配;看跌方向的对应结构称为熊市看涨价差〔S1〕。文章源自好财迷-https://www.haocaimi.com/bull-call-spread.html
期权合约的基本要素包括标的资产、类型、行权价、到期日、行权方式、合约单位和结算方式(港交所 Options ABC 第2章,检索日 2026-10-16〔S2〕)。真实合约的合约单位因市场与标的而异,请以交易所合约规格为准。文章源自好财迷-https://www.haocaimi.com/bull-call-spread.html
2. 盈亏公式(每股口径)
| 项目 | 公式 | 来源 |
|---|---|---|
| 净支付权利金 | Call A 权利金 - Call B 权利金 | 〔S1〕 |
| 最大亏损 | 净支付权利金(到期时标的价格不高于较低行权价,两条腿都作废) | 〔S1〕 |
| 最大盈利 | 较高行权价 - 较低行权价 - 净支付权利金(到期时标的价格不低于较高行权价) | 〔S1〕 |
| 盈亏平衡点 | 较低行权价 + 净支付权利金 | 〔S1〕 |
总盈亏 = 每股盈亏 × 合约单位 × 合约数量。文章源自好财迷-https://www.haocaimi.com/bull-call-spread.html
3. 行权价的选择如何影响结果(机制说明)
OCC 指出,卖出腿的行权价越高,最大潜在盈利越高,但收到的权利金越少、净成本越高〔S1〕。行权价如何搭配,是在风险与收益之间的取舍,并取决于对价格走势的判断是否切合实际;这种判断可能出错。本文不对行权价、期限等参数给出任何建议。
4. 与牛市看跌价差的比较
OCC 指出,牛市看涨价差与牛市看跌价差的盈亏形状在计入持有成本后基本一致,主要区别在于现金流的时点:牛市看涨价差先支付一笔已知的净权利金,换取未知的后续回报;牛市看跌价差先收到一笔已知的净权利金,之后可能需要付出〔S1〕。
二、虚构示例:用数字看懂盈亏(虚构示例,仅为演示计算)
设定(全部为虚构):虚构股票 A;假设每份合约对应 100 股;两条腿到期日相同;忽略手续费、税费、保证金成本与利息。
| 腿 | 行权价 | 权利金(每股,虚构) | 每份合约现金流 |
|---|---|---|---|
| 买入 Call A | 50 美元 | 5 美元 | 支付 500 美元 |
| 卖出 Call B | 58 美元 | 2 美元 | 收到 200 美元 |
- 净支付权利金 = 5 - 2 = 3 美元/股,每份合约 3 × 100 = 300 美元。
- 最大亏损 = 300 美元(到期价 ≤ 50 美元)。
- 最大盈利 = (58 - 50 - 3) × 100 = 500 美元(到期价 ≥ 58 美元)。
- 盈亏平衡点 = 50 + 3 = 53 美元。
到期情景表(每份合约)
| 到期价格(美元) | Call A 价值(每股) | Call B 需支付(每股) | 价差净值(每股) | 扣除净成本 3 后(每股) | 每份合约盈亏 |
|---|---|---|---|---|---|
| 45 | 0 | 0 | 0 | -3 | -300 美元 |
| 50 | 0 | 0 | 0 | -3 | -300 美元 |
| 53 | 3 | 0 | 3 | 0 | 0 美元 |
| 55 | 5 | 0 | 5 | +2 | +200 美元 |
| 58 | 8 | 0 | 8 | +5 | +500 美元 |
| 65 | 15 | 7 | 8 | +5 | +500 美元 |
要点:
- 到期价从 58 美元涨到 65 美元,盈利没有再增加,仍为 500 美元——这是卖出 Call B 换来的收益上限。
- 到期价在 50 美元到 53 美元之间,虽然 Call A 有内在价值,但仍不足以覆盖 300 美元净成本,整体仍是亏损。
- 即使股价跌到 0,最大亏损也只是 300 美元(净支付的权利金);但这是全部净支付的权利金,比例上是 100% 的损失。
- 到期后 Call B 是否被指派、Call A 是否行权,会使持仓结果与预期不同,详见下文“到期与指派风险”。
三、哪些因素会影响价差的价值
1. 时间损耗
OCC 指出,时间流逝对该头寸不利,但由于一买一卖的时间损耗在很大程度上相互抵消,不如单独持有看涨期权那样明显;同时,该策略的净支付权利金不可退还,若要有回报须在到期前实现,随着到期临近,实现盈利的时间窗口在缩短〔S1〕。港交所教材指出,时间价值会随时间减少,称为时间损耗,对期权持有者不利、对卖出者有利,并且在临近到期时会加快〔S3〕。
2. 波动率
OCC 指出,由于策略同时做多一个看涨期权、做空另一个同到期日的看涨期权,波动率变化对两份合约的影响在很大程度上相互抵消,总体影响轻微;但价格走势可能使波动率变化对其中一条腿的影响更大〔S1〕。港交所教材指出,波动率越高,期权价格(时间价值)通常越高〔S3〕。因此,不应把“波动率高低”简单当作开仓或不开仓的信号,本文不提供此类判断标准。
3. 提前指派风险
OCC 指出,提前指派在任何时候都可能发生,但通常出现在标的股票除息时;而且,若用多头看涨期权来履行空头看涨期权被指派后的交付义务,由于指派通知存在延迟,可能需要在一个营业日内持有空头股票头寸;并购、分拆、特别股息等公司事件可能完全打乱对提前行权的一般预期〔S1〕。OCC 还指出,指派先由 OCC 随机分配给结算会员、再由会员按其方法分配给客户,持有人无法预知何时被指派〔S4〕。
4. 到期与指派风险
OCC 指出,若持有到期,该策略有额外风险:投资者要到下一个周一才能确定卖出腿是否被指派。当多头看涨期权处于价内、卖出腿接近平值时,行权(买入股票)基本确定,而指派(卖出股票)不确定;一旦判断失误,下一个周一的实际头寸可能与预期不同,周末期间的价格波动会带来风险〔S1〕。
5. 自动行权规则因市场和经纪机构而异
- 美国:OCC 对到期时价内 0.01 美元或以上的期权采用“例外行权”(exercise by exception)的行政程序,除非结算会员另有指示;OCC 强调这是 OCC 与结算会员之间的程序,客户的券商可能设有不同的门槛,持有人应向券商明确行权或不行权的指示〔S5〕。
- 香港:港交所股票期权属于美式,到期时价内达 1.5% 或以上的未平仓合约,在经纪未发出相反指令的情况下会被自动行使;但经纪有能力凌驾该功能,具体以经纪规则和结算所规则为准〔S6〕。
- 内地:证监会《股票期权交易试点管理办法》规定,期权买方有权决定是否行权;经营机构在经纪合同中可约定协议行权服务,到期前须以适当方式提醒投资者处理持仓〔S7〕。
四、应用场景(机制说明,非操作建议)
- 对价格温和上涨的看法:价差的盈利区间位于两个行权价之间及其上方,上方收益封顶〔S1〕。OCC 指出,该策略对应的是对期权存续期内股价稳定或上涨的看法;其时间范围仅限于期权存续期,对于看多期限更长的投资者,需要准确判断短期回调与长期上涨的转折点,难度较高〔S1〕。
- 与单独买入看涨期权的比较:单独买入看涨期权的潜在盈利理论上没有上限,价差的盈利上限由两个行权价之差决定;作为交换,价差的净成本更低〔S1〕。哪种结构的风险收益更适合,取决于每个人对价格幅度、时间和风险承受能力的判断,本文不作推荐。
- 短期性质:该策略的价值取决于到期前的价格路径,没有“长期持有”的概念;预期出现偏差时,持有人可能损失全部净支付的权利金〔S1〕。
五、关键问题解答(机制层面)
Q1:持有期间有哪些可能的处理方式?
价差的两条腿可以分别平仓,也可以持有到期,由持有人按所在市场与经纪机构的规则处理。需要注意的是:如果只平掉多头那条腿,剩下的就是单独卖出看涨期权,其理论亏损没有上限,OCC 称裸卖看涨期权为风险最高的期权策略,并指出其需要缴纳大量保证金,而风险远超初始保证金,行情不利时可能被要求在很短时间内追加保证金,或在大幅亏损的情况下被平仓〔S8〕。OCC 还指出,指派以收市后的净持仓为准,已在当日买回的卖出头寸不会再被指派〔S4〕。
Q2:卖出腿对应的保证金如何处理?
不同市场与经营机构的保证金规则不同。以上交所为例,交易所提供认购牛市价差等 6 种常用组合策略,投资者可以通过期权经营机构申请构建或解除组合策略,从而减免保证金,具体以交易所、中国结算及经营机构的最新规则为准〔S9〕。内地个人投资者须符合适当性要求;上交所个人投资者权限分为一级、二级、三级,“保证金卖出开仓”属于三级权限〔S9〕。
Q3:参与有门槛吗?
有。《股票期权交易试点管理办法》规定股票期权交易实行投资者适当性制度,经营机构应当对投资者的身份和风险承受能力进行审慎评估,并充分揭示风险,经投资者签署风险揭示书后签订经纪合同;投资者参与股票期权交易,应当对产品及市场环境的变化自主承担风险〔S7〕。
六、常见误区
- 误区一:“最大亏损有限”就是“风险很小”。 最大亏损等于净支付的权利金,可能 100% 损失。
- 误区二:价差的两条腿可以随意拆开处理。 拆开后剩余头寸的风险特征不同,例如只保留卖出腿时风险理论上没有上限〔S8〕。
- 误区三:持有到期就不用再关注持仓。 到期前后存在指派、行权与周末价格风险〔S1〕。
- 误区四:忽略交易成本与流动性。 两条腿意味着多笔手续费和两个买卖价差,未必能按理想价格同时成交。
文末提示
期权及其价差组合具有杠杆性,买方可能损失全部权利金,卖方头寸亏损可能超过本金并面临追加保证金和强制平仓风险,同时存在流动性、提前指派与价格波动风险,期权属高风险产品,不适合所有投资者。本文仅为知识科普,不构成投资建议;文中数字均为虚构示例,仅为演示计算。
参考来源(检索日 2026-10-16;除注明日期外,各页面未标注发布日期,以检索日为准)
- 〔S1〕OCC 期权教育网站(optionseducation.org):Bull Call Spread (Debit Call Spread):https://www.optionseducation.org/strategies/all-strategies/bull-call-spread-debit-call-spread
- 〔S2〕港交所 Options ABC 第2章(期权合约要素):https://www.hkex.com.hk/eng/sorc/frontend/optionabc_2.htm
- 〔S3〕港交所 Options ABC 第5章(期权金、时间价值与波动率):https://www.hkex.com.hk/eng/sorc/frontend/optionabc_5.htm
- 〔S4〕OCC 期权教育网站 FAQ:Options Assignment:https://www.optionseducation.org/referencelibrary/faq/options-assignment
- 〔S5〕OCC 期权教育网站 FAQ:Options Exercise:https://www.optionseducation.org/referencelibrary/faq/options-exercise
- 〔S6〕港交所股票期权常见问题(繁体中文页):https://www.hkex.com.hk/eng/sorc/frontend/stk_opt_faq_3_c.htm
- 〔S7〕中国证监会《股票期权交易试点管理办法》(证监会令第112号,2015-01-09 公布并施行):https://www.csrc.gov.cn/csrc/c106256/c1653988/content.shtml
- 〔S8〕OCC 期权教育网站:Naked Call (Uncovered Call, Short Call):https://www.optionseducation.org/strategies/all-strategies/naked-call-uncovered-call-short-call
- 〔S9〕上海证券交易所“期权投资一件事”:https://one.sse.com.cn/onething/qqtz/
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。