

账面净利润不错,公司账上却可能拿不出多少钱分红;利润平淡的公司,也可能持续产生可自由支配的现金。判断真实赚钱能力,市场会再看一个指标:自由现金流(Free Cash Flow,FCF)。本文从现金流量表出发,讲清 FCF 怎么算,区分归属全体资本提供者的 FCFF(企业自由现金流)与归属股东的 FCFE(股权自由现金流),并说明它为何比净利润更难被账面调节。
 文章源自好财迷-https://www.haocaimi.com/free-cash-flow-fcff-fcfe.html
导读:三句话看懂自由现金流
- 自由现金流是扣掉维持与发展业务所需投入后,真正可以自由支配的现金:最常用的口径是经营活动现金流减去资本开支。
- FCFF 归股东和债权人共同所有,FCFE 只归股东:前者用加权平均资本成本(WACC)折现,后者用股权必要回报率折现,是 DCF 估值的两条主线。
- 现金流比净利润更难操纵,但并非不可调节:仍需结合营运资金、资本开支节奏与多年数据判断盈利质量,负自由现金流也要看再投资回报。
一、从经营现金流到自由现金流
现金流量表把企业的现金收支分成三类:经营活动、投资活动与筹资活动(参见 FASB ASC 230 口径)。其中经营活动现金流(Cash Flow from Operations,CFO)反映主营业务实际收到和付出的现金;购置厂房、设备、系统等长期资产的支出,列在投资活动项下,通常称为资本开支(Capital Expenditure,CapEx)。文章源自好财迷-https://www.haocaimi.com/free-cash-flow-fcff-fcfe.html
最常用的自由现金流口径,就是在经营现金流的基础上扣掉资本开支:文章源自好财迷-https://www.haocaimi.com/free-cash-flow-fcff-fcfe.html
FCF = 经营活动现金流(CFO)− 资本开支(CapEx)文章源自好财迷-https://www.haocaimi.com/free-cash-flow-fcff-fcfe.html
之所以扣除资本开支,是因为持续经营必须更新设备、维护产能、投入系统与设施。这部分维持性投入不能随意分配给股东或债权人;扣除之后剩下的现金,才是企业在不影响正常运转的前提下,可用于分红、回购、还债、并购或扩张的部分。自由现金流的直观含义,就是落到企业手里、可供自由支配的真金白银。文章源自好财迷-https://www.haocaimi.com/free-cash-flow-fcff-fcfe.html
需要注意:自由现金流不是会计准则定义的 GAAP 指标。SEC 披露中它通常列为非 GAAP(non-GAAP)指标,各家扣减项可能不同(有的再扣融资租赁本金、资本化软件、无形资产购置等),跨公司比较前应先核对其披露口径。相关理念可参见站内 现金流投资。
二、FCFF 与 FCFE:钱归谁、用什么折现
在 DCF(现金流折现)估值中,自由现金流要先界定归属对象。FCFF(Free Cash Flow to Firm,企业自由现金流)归属于公司全部资本提供者,即股东加上债权人;FCFE(Free Cash Flow to Equity,股权自由现金流)则只归属于普通股股东。两者口径不同,对应的折现率也不同。
2.1 两条计算路径与核心公式
以 CFA Institute 的估值口径为准,FCFF 与 FCFE 可以从净利润、EBIT 或经营现金流三个起点推导:
| 指标 | 归属对象 | 核心公式(常见口径) | 折现率 |
|---|---|---|---|
| FCFF 企业自由现金流 | 股东 + 债权人 | EBIT×(1−税率) + 折旧摊销 − 资本开支 − 营运资金增加;或 CFO + 税后利息 − 资本开支;或 净利润 + 非现金费用 + 税后利息 − 资本开支 − 营运资金增加 | 加权平均资本成本 WACC |
| FCFE 股权自由现金流 | 普通股股东 | FCFF − 税后利息 + 净借债;或 CFO − 资本开支 + 净借债;或 净利润 + 非现金费用 − 资本开支 − 营运资金增加 + 净借债 | 股权必要回报率 r |
其中,税后利息 = 利息费用 ×(1 − 税率);净借债 = 新发行债务 − 偿还债务;折旧摊销等非现金费用加回,营运资金增加则作为现金占用扣除。
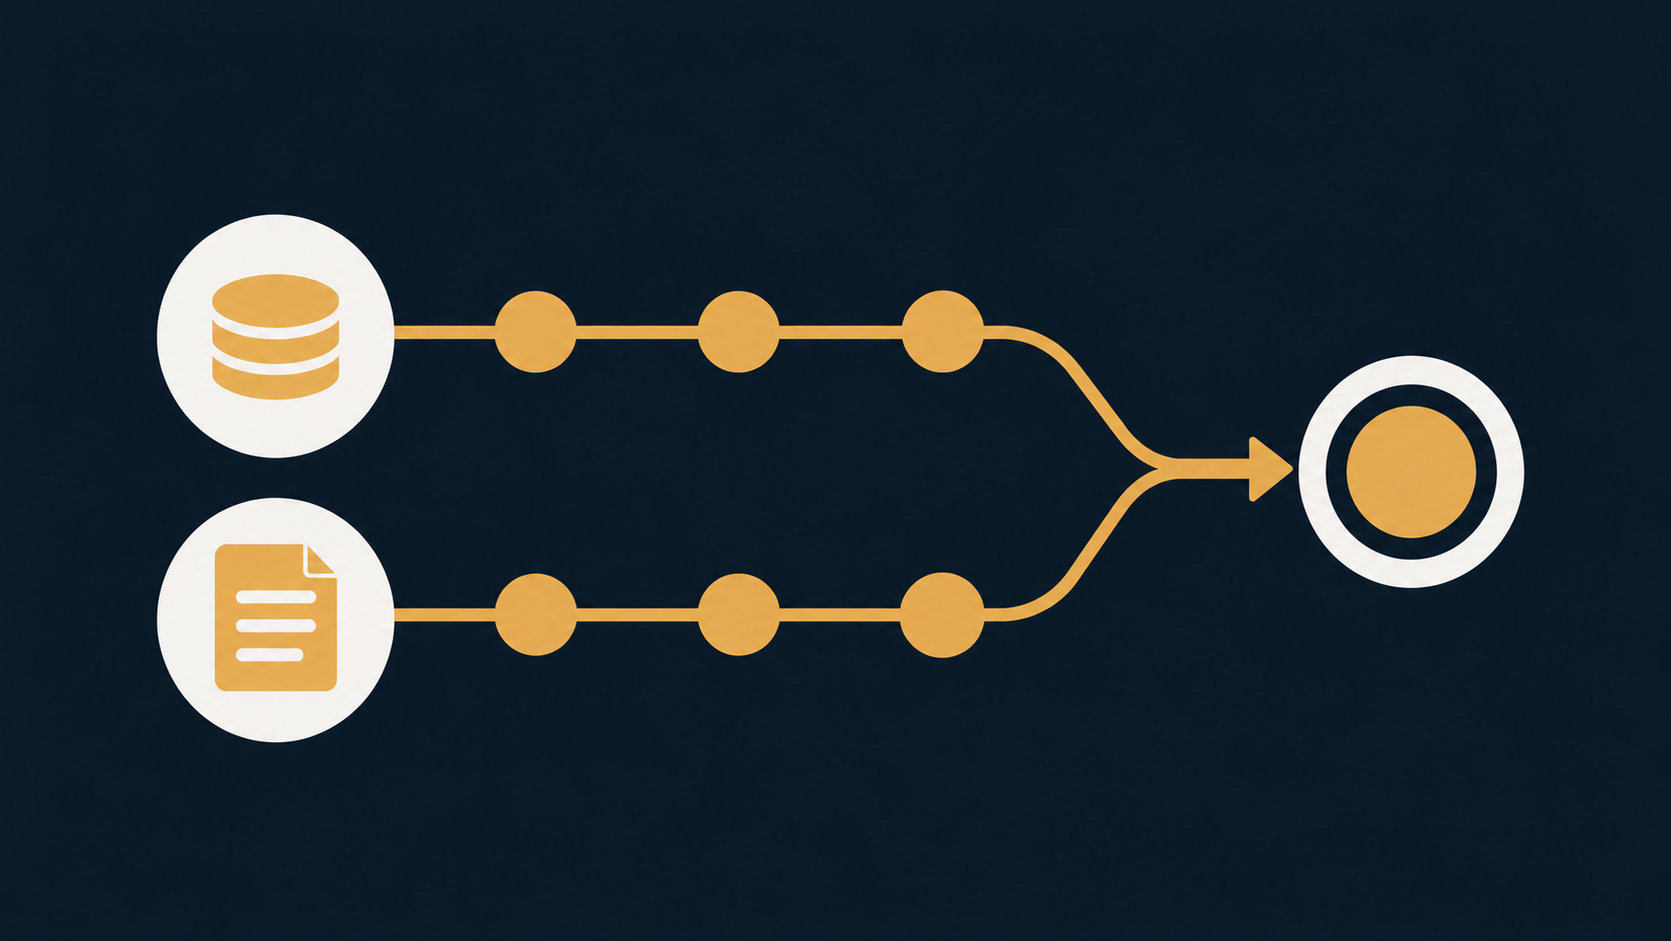
两者的衔接关系可以概括为:FCFE = FCFF − 税后利息 + 净借债。FCFF 没有扣除债务利息,因为它把债权人和股东视为一个整体;转到 FCFE 时,要把属于债权人的税后利息支出扣除,再把当期净融入的债务加回。
2.2 DCF 估值时选哪一个
- 用 FCFF 估值:先把未来 FCFF 按 WACC 折现得到企业整体价值(企业价值),再减去净债务等非普通股资本,得到股权价值。适合资本结构变动较大、或需要先评估整体经营盘子的公司。
- 用 FCFE 估值:未来 FCFE 直接按股权必要回报率折现,得到的就是股权价值,再除以股本得到每股价值。适合资本结构稳定、希望直接估算股东可得现金的公司。
据 CFA Institute 引述的分析师调查,在使用折现自由现金流模型的从业者中,FCFF 模型的使用频率约为 FCFE 模型的两倍;实务中两者常交叉印证,而不是只取其一。
三、自由现金流、净利润与股东回报
3.1 为什么说 FCF 比净利润更难操纵
净利润(参见站内 净利润/净收入)建立在权责发生制之上:收入何时确认、折旧摊销年限如何估计、资产是否减值、存货与坏账如何计价,都包含管理层判断。通过放宽信用条件、提前确认收入、少提减值或变更会计估计等方式,账面利润存在被做大的空间。
自由现金流对应实际现金收支,受银行流水、税务记录和外部审计约束,调节空间相对更小,常被用来检验利润含金量。但 FCF 并非不可操纵:企业可通过压延应付款、加速催收应收、把费用化支出资本化计入资本开支、调节大额资本开支落地年份等方式影响当期现金流,营运资金与资本开支的时点波动也会让单一年份 FCF 失真。更稳妥的做法是连续观察多年 CFO 与净利润差异、营运资金变化,以及资本开支与折旧摊销的比例,综合判断盈利质量。
3.2 FCF 是分红、回购、偿债与再投资的来源
持续拿出现金做股东回报,根基是自由现金流。现金可用于派发股息、实施股份回购、偿还债务,或投入研发、产能与并购;Damodaran 对 FCFE 的定义也指出,它是股东可用于分红或回购的现金。分红与回购政策要与多年自由现金流匹配,长期借钱分红或回购并不可持续。
3.3 FCF 收益率与盈利收益率
把自由现金流放到市值维度上,可以得到 FCF 收益率(FCF Yield):
FCF 收益率 = 自由现金流 ÷ 市值(等价于 每股自由现金流 ÷ 股价),它是 P/FCF 倍数的倒数。与之对照的是盈利收益率:净利润 ÷ 市值,即市盈率(P/E,参见站内市盈率)的倒数。两者差异主要来自资本开支、折旧摊销与营运资金占用:再投入重的公司,FCF 收益率往往低于盈利收益率;轻资产、低再投入的公司,两者更为接近。
四、负自由现金流怎么解读
单一年份 FCF 为负,并不必然意味着公司经营失败。处于扩张期的高成长企业,往往把现金大量投入产能建设、研发与获客,前期自由现金流为负是常见现象。判断关键在于再投资能否换来高于资本成本的回报:若投入能在未来转化为更强的盈利能力和正向 FCF,早期失血可以理解为主动选择;若长期投入无法形成回报、现金流持续恶化,则需要警惕。
行业差异同样明显:公用事业、制造业、能源、电信等重资产行业资本开支高,FCF 受产能周期影响大;软件、平台、品牌消费等轻资产行业资本开支低,利润向现金的转化率通常更高;银行、保险等金融机构现金流口径特殊,不宜直接套用实业 FCF 公式。
五、假设示例:一笔可复算的推导
以下数字均为虚构假设示例,仅用于演示计算过程,不对应任何真实公司,单位统一为百万货币。假设某公司一个会计期间的资料如下:
| 项目 | 假设数值 |
|---|---|
| EBIT(息税前利润) | 1,000 |
| 利息费用(税前) | 200 |
| 所得税率 | 25% |
| 折旧摊销 | 300 |
| 资本开支 | 500 |
| 营运资金增加 | 100 |
| 净借债(新发债务 − 偿还债务) | 100 |
| 期末市值(假设) | 6,000 |
分步计算如下:
- 净利润 =(EBIT − 利息费用)×(1 − 税率)=(1,000 − 200)× 75% = 600
- 税后利息 = 200 ×(1 − 25%)= 150
- 经营现金流 CFO = 净利润 + 折旧摊销 − 营运资金增加 = 600 + 300 − 100 = 800
- 简单 FCF = CFO − 资本开支 = 800 − 500 = 300
- FCFF = EBIT×(1−税率) + 折旧摊销 − 资本开支 − 营运资金增加 = 750 + 300 − 500 − 100 = 450;用 CFO 路径复核:800 + 150 − 500 = 450
- FCFE = FCFF − 税后利息 + 净借债 = 450 − 150 + 100 = 400;用 CFO 路径复核:800 − 500 + 100 = 400
- FCF 收益率 = 300 ÷ 6,000 = 5.0%;盈利收益率 = 600 ÷ 6,000 = 10.0%(对应市盈率 10 倍)
本例资本开支(500)高于折旧摊销(300),企业处于再投入阶段,因此 FCF 收益率(5.0%)低于盈利收益率(10.0%);两者之差主要来自维持与扩张性再投资。读者可代入真实财报中的对应行项目,按同一口径自行复算并跨期比较。
结语:把账面利润和现金放在一起看
自由现金流回答的是企业真正留下多少可支配现金。FCFF 面向整体资本结构、用 WACC 折现,FCFE 直接面向股东、用股权成本折现;相比含会计估计的净利润,现金流更贴近真实经营成果,但仍需结合营运资金、资本开支节奏与多年趋势辨别质量。评估分红回购可持续性或做 DCF 估值时,先看清现金从哪来、扣除了哪些再投入,再判断价值更为稳妥。
本文内容仅供学习交流与财务知识科普,不构成任何投资建议;文中公式与口径参照 CFA Institute、NYU Stern 公开教学材料及 SEC、FASB 披露口径,假设示例为虚构数字,不指向任何具体证券。市场有风险,决策需结合公司最新财报与自身情况独立判断。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。