
仅为知识科普,不构成投资建议,市场有风险。 文中政策条文和利率数值摘自中国人民银行官网公开发布的公告、通知和报告,月供算例由公式推算,请以原始发布为准;投资决策请结合自身情况,必要时咨询持牌专业人士。
每月20日前后,新闻都会报道"LPR 公布"。LPR 到底是什么,怎么形成,又怎样影响房贷利率和月供?本文按人民银行公告原文,讲清形成机制、加点、重定价和现行房贷利率政策。文章源自好财迷-https://www.haocaimi.com/lpr-mortgage-rate.html
三句话看懂LPR文章源自好财迷-https://www.haocaimi.com/lpr-mortgage-rate.html
- LPR 是贷款市场报价利率,由报价行每月报价、去掉最高和最低后平均得出,分1年期和5年期以上两个品种。
- 浮动利率房贷的利率 = 最近一个月的 LPR + 加点;LPR 变了,要等到合同约定的重定价日,房贷利率才跟着变。
- 全国层面的首套、二套房贷利率下限已经取消,各城市是否设下限由当地自律机制确定;存量房贷可按现行规定与银行协商调整。
一、LPR 是什么
LPR 是"贷款市场报价利率"(Loan Prime Rate)的简称。人民银行在介绍利率市场化改革时写道:"目前,LPR已经成为银行贷款利率的定价基准,金融机构绝大部分贷款已参考LPR定价。"文章源自好财迷-https://www.haocaimi.com/lpr-mortgage-rate.html
它是贷款利率的参考,不是存款利率。存款利率怎么定,可参阅《存款利率是谁定的?为什么各家银行不一样?》。文章源自好财迷-https://www.haocaimi.com/lpr-mortgage-rate.html
二、LPR 怎么形成
1. 2019年8月的改革
现行 LPR 机制来自2019年8月的改革。人民银行公告〔2019〕第15号写道:文章源自好财迷-https://www.haocaimi.com/lpr-mortgage-rate.html
一、自2019年8月20日起,中国人民银行授权全国银行间同业拆借中心于每月20日(遇节假日顺延)9时30分公布贷款市场报价利率,公众可在全国银行间同业拆借中心和中国人民银行网站查询。
二、贷款市场报价利率报价行应于每月20日(遇节假日顺延)9时前,按公开市场操作利率(主要指中期借贷便利利率)加点形成的方式,向全国银行间同业拆借中心报价。全国银行间同业拆借中心按去掉最高和最低报价后算术平均的方式计算得出贷款市场报价利率。
四、将贷款市场报价利率由原有1年期一个期限品种扩大至1年期和5年期以上两个期限品种。银行的1年期和5年期以上贷款参照相应期限的贷款市场报价利率定价,1年期以内、1年至5年期贷款利率由银行自主选择参考的期限品种定价。
公告第三条还写明,报价行"此次由10家扩大至18家,今后定期评估调整",新增了城市商业银行、农村商业银行、外资银行和民营银行。
人民银行同期的答记者问补充了计算细节:报价"以0.05个百分点为步长",平均后"向0.05%的整数倍就近取整"。增加5年期以上品种,是为了"为银行发放住房抵押贷款等长期贷款的利率定价提供参考"。
2. 报价参考的政策利率:从 MLF 到7天期逆回购
2019年公告写的是"按公开市场操作利率(主要指中期借贷便利利率)加点"。中期借贷便利就是 MLF。
此后这一安排有了变化。人民银行《2025年第一季度中国货币政策执行报告》写道:
7 月通过 MLF 操作时间统一延后至 LPR 报价之后,实现了 LPR 与 MLF 利率的"解绑",引导 LPR 报价转向更多参考 7 天期逆回购操作利率;……2025 年 3 月起 MLF 操作由单一价位中标调整为多重价位中标,取消统一的中标利率,至此 MLF 利率退出政策利率功能。
这里的"7 月"指2024年7月。《2026年第二季度中国货币政策执行报告》也写明:"明确 7 天期逆回购操作利率是主要政策利率"。
所以,截至核对日,LPR 仍由报价行在政策利率基础上加点报价形成,但报价更多参考7天期逆回购操作利率,而不再是 MLF 利率。各行的加点幅度,按2019年答记者问的说法,"主要取决于各行自身资金成本、市场供求、风险溢价等因素"。
3. 什么时候公布
公布日是每月20日,遇节假日顺延。公布时间则调整过:人民银行2024年7月22日的公告写明,"自2024年7月22日起,将LPR发布时间由每月20日(遇节假日顺延)上午9:15调整为9:00"。
顺延的例子在人民银行 LPR 栏目里很容易看到,比如2025年12月22日、2026年2月24日、2026年6月22日公布的 LPR,都是因为当月20日不是工作日而顺延。
三、最新的 LPR 是多少
截至核对日(2026-10-22),最近一次公布是2026年10月20日。人民银行网站转载的公告原文是:
中国人民银行授权全国银行间同业拆借中心公布,2026年10月20日贷款市场报价利率(LPR)为:1年期LPR为3.0%,5年期以上LPR为3.5%。以上LPR在下一次发布LPR之前有效。
LPR 每月公布一次,数值可能变也可能不变,请以人民银行或全国银行间同业拆借中心的最新公告为准。
四、房贷利率 = LPR + 加点
1. 固定利率和浮动利率
按现行的人民银行公告〔2024〕第11号,借款人申请商业性个人住房贷款时,可以选固定利率,也可以选浮动利率:
合同约定为固定利率的,利率水平在合同期保持不变。合同约定为浮动利率的,利率以最近一个月贷款市场报价利率为定价基准加点形成(加点可为负值),加点幅度应体现市场供求、借款人风险溢价等因素。
5年期以上 LPR 是长期贷款的参考品种。房贷期限多在5年以上,所以通常参考它。
举例(数字为虚构,仅用于说明原理):某月5年期以上 LPR 为4.00%,合同加点为 -0.50 个百分点(即 -50 个基点),浮动利率房贷的执行利率就是 4.00% - 0.50% = 3.50%。
2. 加点:签约时确定,以前"合同期限内固定不变",现在可以协商调整
2019年10月起执行的人民银行公告〔2019〕第16号规定,加点数值"合同期限内固定不变"。人民银行当时的答记者问也说:"加点数值一旦确定,整个合同期限内都固定不变。"
这一规定后来有了变化。2024年9月29日发布的公告〔2024〕第11号写明:"本公告自发布之日起施行,中国人民银行公告〔2019〕第16号同时废止。"
人民银行同日的答记者问解释了原因和变化:
根据合同约定,房贷在LPR基础上的加点部分在合同期限内固定不变。房贷合同期限普遍较长,固定的加点幅度无法反映借款人信用、市场供需等因素变化,一旦市场形势发生转变,容易造成新老房贷利差扩大。
一是允许变更房贷利率在LPR基础上的加点幅度。借贷双方可通过协商变更合同等方式调整加点幅度……
也就是说,按合同约定,加点在签约后仍是固定的,只随 LPR 自动变化的是"定价基准"那一部分。现行规定允许借贷双方协商变更加点,但这不是自动调整,要以双方协商和合同为准。
3. 重定价日和重定价周期
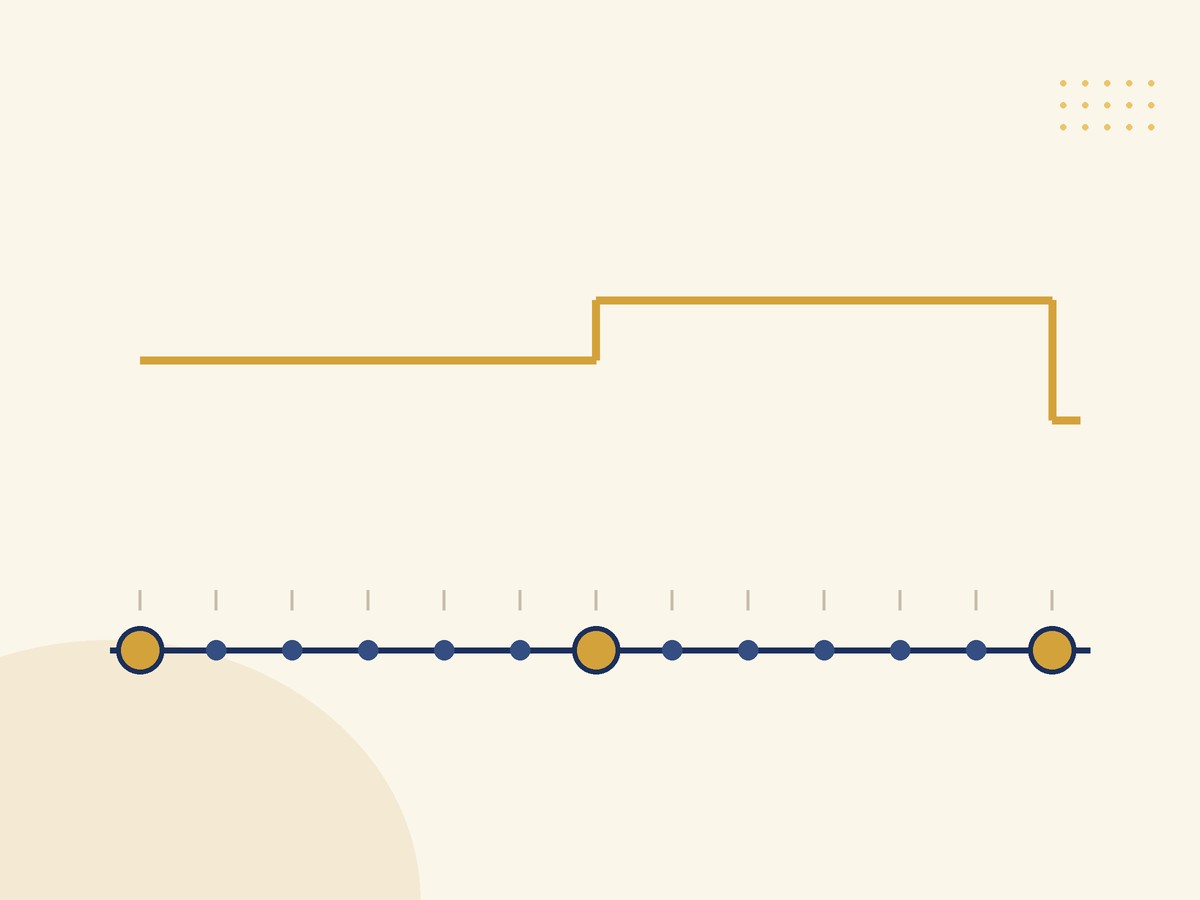
LPR 每月都公布,但浮动利率房贷的利率不是每月都变。它只在重定价日变:
- 重定价日:按合同约定,重新确定利率的那一天。公告〔2024〕第11号写明:"在利率重定价日,定价基准调整为最近一个月贷款市场报价利率。"
- 重定价周期:两个重定价日之间隔多久。2019年的规定是"最短为1年";自2024年11月1日起,人民银行答记者问写明"取消房贷利率重定价周期最短为一年的限制",浮动利率房贷可由借贷双方协商确定重定价周期。
公告还要求:"利率重定价周期及调整方式应在贷款合同中明确。"所以,自己的房贷哪天重定价、多久一次,以贷款合同为准。
举例(数字为虚构,仅用于说明原理):合同约定每年1月1日重定价、加点 -0.50 个百分点。到了1月1日,银行取最近一个月公布的5年期以上 LPR,再加上 -0.50 个百分点,得到新一年的执行利率;在下一个1月1日之前,即使 LPR 又公布了新的数值,执行利率也不变。
五、存量房贷利率调整:人民银行的相关政策
已经在还的房贷叫存量房贷。按人民银行官网原文,近年的相关安排有以下几项。
**2024年10月的批量调整。**人民银行2024年9月29日答记者问写道:"市场利率定价自律机制将发布倡议,引导商业银行于2024年10月31日前开展一次存量房贷利率批量调整。"答记者问还说,批量调整完成后,"借贷双方还可按照中国人民银行公告〔2024〕第11号,基于市场化原则自主协商、动态调整存量房贷利率。"
**固定利率房贷可以协商换成浮动利率。**公告〔2024〕第11号第二条规定,固定利率房贷借款人可与银行协商,由银行新发放浮动利率房贷置换存量贷款,置换时的加点"等于原合同利率水平与最近一个月贷款市场报价利率的差值"。
**利率偏离较大时可以协商变更或置换。**公告第四条规定,自2024年11月1日起,浮动利率房贷与全国新发放房贷利率"偏离达到一定幅度时",借款人可与银行协商置换存量贷款。
2026年8月28日,人民银行和金融监管总局印发的《关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见》(银发〔2026〕171号)第二十四条也写明:
对于已发放的浮动利率个人住房贷款,当贷款利率水平与全国新发放个人住房贷款利率偏离达到一定幅度时,借款人可以与银行业金融机构协商变更合同约定的利率水平,或申请新发放浮动利率个人住房贷款置换存量贷款,方式应由借款人自主选择。变更后或新发放贷款利率加点幅度由银行业金融机构与借款人自主协商确定,不得低于变更或置换贷款时所在城市个人住房贷款利率加点下限(如有),贷款金额不得高于原贷款剩余本金金额。
"偏离达到一定幅度"具体是多少,上述文件没有给出数值。能否调整、怎么调整,以贷款银行公布的规则和双方协商结果为准。
六、首套、二套房贷利率有没有下限
2019年的公告〔2019〕第16号曾对首套、二套房贷规定全国层面的利率下限,这份公告已于2024年9月废止。
此前,2024年5月17日的《中国人民银行关于调整商业性个人住房贷款利率政策的通知》已经写明:
一、取消全国层面首套住房和二套住房商业性个人住房贷款利率政策下限。
二、中国人民银行各省级分行按照因城施策原则,指导各省级市场利率定价自律机制,根据辖区内各城市房地产市场形势及当地政府调控要求,自主确定是否设定辖区内各城市商业性个人住房贷款利率下限及下限水平(如有)。
也就是说,截至核对日,全国层面没有统一的首套、二套房贷利率下限。某个城市有没有下限、下限是多少,由当地的省级自律机制确定,以当地公布的规定为准。2026年8月的意见也写明:"个人住房贷款利率政策由中国人民银行另行规定。"
七、相关政策:首套住房贷款财政贴息
2026年9月29日,财政部、中国人民银行、金融监管总局印发《关于实施居民购房贷款贴息政策的通知》(财金〔2026〕95号)。通知第一部分写明:
(一)支持对象。贷款购买商品住房的居民家庭,同时符合以下条件的,可享受中央财政贴息政策支持:
1.使用新发放商业性个人住房贷款购买首套住房,不包括使用新发放商业性个人住房贷款置换存量贷款;
2.所购住房建筑面积在120平方米以下(含120平方米);
3.所购住房价格在150万元以下(含150万元)。
(二)贴息标准。政策自2026年10月1日起实施,实施期限暂定1年,其间经办银行新发放符合条件的首套住房商业性个人住房贷款,财政部门按照贷款本金给予年化1个百分点、期限不超过5年的贴息支持,单户可享受贴息的贷款规模上限为100万元。
通知还要求经办银行做好贴息资格审核,"按月收息时,自动扣除对应贴息金额,实现'免申即享'"。
这项贴息由财政资金承担,不改变 LPR 的形成方式,也不改变浮动利率房贷"LPR + 加点"的定价规则。具体贷款是否符合条件,由经办银行按通知规定审核确定。
八、LPR 变了,月供会怎么变
下面用等额本息的虚构算例说明。所有数字都由公式计算,与任何真实贷款和真实 LPR 无关。
举例(数字为虚构,仅用于说明原理):贷款100万元,期限30年(360期),等额本息,浮动利率,加点 -0.50 个百分点,每年重定价一次。
- 签约时 LPR 假设为4.00%,执行利率3.50%,月供约 4490.45 元。
- 还满12期后,剩余本金约 980808.72 元。
- 如果重定价日的 LPR 变为3.80%,新利率3.30%,剩余348期的月供约 4382.51 元,比原来少约107.94元。
- 如果重定价日的 LPR 变为4.20%,新利率3.70%,月供约 4599.81 元,比原来多约109.36元。
可以看到两点:
- LPR 下调或上调时,月供都会随之变化,方向和 LPR 相同;
- 变化只在重定价日发生,两次重定价之间月供不变(等额本息)。
加点不同,月供也不同。同一个虚构的 LPR 4.00%,加点 -0.80 个百分点、执行利率3.20%时,30年、100万元的月供约 4324.67 元。
等额本金的月供本身逐月递减。同样按3.50%、100万元、30年计算,首月约 5694.44 元,此后每月少约 8.10 元;重定价后,按新利率重新计算剩余每期的利息部分。
月供的变化幅度取决于剩余本金、剩余期限和利率变化,以银行出具的还款计划为准。
结语
LPR 由报价行每月报价形成,现在更多参考7天期逆回购操作利率,每月20日(遇节假日顺延)9:00公布。浮动利率房贷按"LPR + 加点"定价,LPR 的变化要到重定价日才反映到利率和月供上。
现行规定允许协商调整加点和重定价周期,全国层面的首套、二套利率下限已经取消。
利率怎么影响长期的利息成本,可参阅《复利是怎么"滚"起来的?72 法则怎么用?》;利率和价格的关系,可参阅《债券价格为什么和利率反着走?》。
风险提示:本文为知识科普,不构成投资建议或任何产品推荐;市场有风险,投资需谨慎。历史数据与过往表现不代表未来结果,文中举例仅用于说明原理,并非预测或操作建议。涉及杠杆、衍生品、外汇等产品时,可能放大亏损,甚至损失全部本金。
数据核对日期:2026-10-22(以页面实际打开时所读为准;之后发布或修订的内容未纳入。)
数据来源:
- 中国人民银行|2026年10月20日全国银行间同业拆借中心受权公布贷款市场报价利率(LPR)公告(2026-10-20) https://www.pbc.gov.cn/zhengcehuobisi/125207/125213/125440/3876551/2026102008303870640/index.html
- 中国人民银行|中国人民银行公告〔2019〕第15号(2019-08-16) https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212550514786/index.html
- 中国人民银行|中国人民银行有关负责人就完善贷款市场报价利率形成机制答记者问(2019-08-17) https://www.pbc.gov.cn/zhengcehuobisi/125207/125213/125440/3876551/9c21cda5994d4a47a8504a2ac0806f10/index.html
- 中国人民银行|2024年7月22日全国银行间同业拆借中心受权公布贷款市场报价利率(LPR)及调整发布时间公告(2024-07-22) https://www.pbc.gov.cn/zhengcehuobisi/125207/125213/125440/3876551/5410019/index.html
- 中国人民银行货币政策分析小组|2025年第一季度中国货币政策执行报告(2025-05-09) https://www.pbc.gov.cn/zhengcehuobisi/125207/125227/125957/f5c4690f2cbd40918bf24c2d39ac58af/2025091218344076234/index.html
- 中国人民银行货币政策分析小组|2026年第二季度中国货币政策执行报告(2026-08-12) https://www.pbc.gov.cn/zhengcehuobisi/125207/125227/125957/2026nhbzczxbg/2026081218435062865/index.html
- 中国人民银行|深入推进利率市场化改革 https://www.pbc.gov.cn/redianzhuanti/118742/4657542/4662546/index.html
- 中国人民银行|中国人民银行公告〔2019〕第16号(2019-08-25,已废止) https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212550558842/index.html
- 中国人民银行|中国人民银行有关负责人就个人住房贷款利率答记者问(2019-08-25) https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212550069534/index.html
- 中国人民银行|中国人民银行公告〔2024〕第11号(2024-09-29) https://www.pbc.gov.cn/redianzhuanti/118742/5444129/5444142/1ce48e5d54394ffeaec7a5bc939d80ee/index.html
- 中国人民银行|中国人民银行有关负责人就完善商业性个人住房贷款利率定价机制有关问题答记者问(2024-09-29) https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212554346308/index.html
- 中国人民银行|中国人民银行关于调整商业性个人住房贷款利率政策的通知(2024-05-17) https://www.pbc.gov.cn/zhengwugongkai/4081330/4406346/4693549/5523556/index.html
- 中国人民银行 国家金融监督管理总局|关于改革完善房地产信贷管理推动加快构建房地产发展新模式的意见(银发〔2026〕171号,2026-08-28) https://www.pbc.gov.cn/tiaofasi/144941/3581332/2026082817013334439/index.html
- 中国人民银行|贷款市场报价利率(LPR)栏目 https://www.pbc.gov.cn/zhengcehuobisi/125207/125213/125440/3876551/index.html
- 财政部 中国人民银行 金融监管总局|关于实施居民购房贷款贴息政策的通知(财金〔2026〕95号,2026-09-29) http://jrs.mof.gov.cn/zhengcefabu/phjr/202609/t20260929_3998312.htm
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。
来自外部的引用