

看美股行情或财经新闻时,"美联储加息""降息25个基点""联邦基金利率"几乎是出现频率最高的一组词。它是美联储调节美国经济与金融条件的核心政策利率,也是观察美股、美债、美元乃至港股走势时绕不开的基准。这篇文章把这个概念拆透:联邦基金利率到底是什么,美联储靠哪些工具把它"管"在目标区间里,又怎样一步步传导到债券、股票和汇率上。
 文章源自好财迷-https://www.haocaimi.com/federal-funds-rate.html
一、什么是联邦基金利率:银行之间隔夜拆借的基准价
联邦基金市场(federal funds market),是美国存款类机构之间、以及存款机构与部分合格实体(主要是政府支持企业)之间,以美元借入和贷出准备金余额的隔夜、无抵押市场。这里的"准备金余额",指机构存放在各自联邦储备账户里的资金,用于清算支付、管理流动性风险和满足监管要求。文章源自好财迷-https://www.haocaimi.com/federal-funds-rate.html
联邦基金利率(federal funds rate,FFR),就是这个市场上隔夜拆借资金所支付的利率。需要先厘清两个经常被混用的口径:文章源自好财迷-https://www.haocaimi.com/federal-funds-rate.html
- 目标区间(target range):由联邦公开市场委员会(FOMC)设定的政策目标,是美联储希望市场利率运行的上下限,属于政策设定值。
- 有效联邦基金利率(EFFR):纽约联储根据联邦基金交易报表(FR 2420)上的隔夜成交记录,按成交量加权中位数计算出的实际市场利率,每个工作日上午约9点公布前一交易日的数据,属于市场观测值。
换句话说,美联储并不直接给银行规定一个贷款利率,而是设定目标区间,再通过一组管理利率和公开市场操作,把EFFR引导到区间之内。EFFR可以落在区间内的任何位置,并不一定正好等于区间中点。文章源自好财迷-https://www.haocaimi.com/federal-funds-rate.html
截至最近一次会议,2026年10月27–28日FOMC决定维持联邦基金利率目标区间在3.75%–4.00%(声明原文为3-3/4 to 4 percent),表决结果为10比2,两位投反对票的委员倾向于本次上调25个基点。纽约联储数据显示,2026年10月29日EFFR为3.88%,运行在目标区间内部。下一次例会安排在2026年12月8–9日,并将发布经济预测摘要。文章源自好财迷-https://www.haocaimi.com/federal-funds-rate.html
这里还要区分一个容易混淆的概念:上面说的都是名义利率;如果再扣除通胀、按购买力衡量,才是实际利率,两者的区别可参阅站内《名义利率和实际利率有什么区别?》。
二、利率走廊:目标值、观测值与管理利率三层
当前美联储处于充裕准备金(ample reserves)框架:银行体系准备金保持在充裕水平,美联储主要通过一组管理利率(administered rates)把市场利率引导进目标区间,而不需要主动频繁调节准备金总量。理解联邦基金利率,建议先分清三个层次:
- 目标值(政策设定):FOMC 设定的联邦基金利率目标区间,2026年10月28日会议维持在 3.75%–4.00%,是政策希望隔夜利率运行的上下限。
- 观测值(市场成交):EFFR,由纽约联储按 FR 2420 报表上隔夜成交记录计算的成交量加权中位数。2026年10月29日 EFFR 为 3.88%,落在目标区间之内;区间宽度为25个基点,中点为3.875%,3.88% 位于中点略偏上的位置。
- 管理利率(锚定工具):IORB、ON RRP、SRP 与贴现窗口一级信贷,从上下两侧把 EFFR 围在区间内。各工具的交易机制、抵押品范围与中外对照,可参阅站内《人民银行和美联储有哪些政策工具?》,本节只列当前水平与层级定位。
| 工具 | 全称 | 设定方 | 当前水平(2026-10-29生效) | 层级定位 |
|---|---|---|---|---|
| IORB | 准备金余额利息(Interest on Reserve Balances) | 理事会 | 3.90% | 管理利率,区间中上部参照 |
| ON RRP | 隔夜逆回购协议(Overnight Reverse Repurchase Agreement) | FOMC | 3.75%,单一对手方日上限1600亿美元 | 管理利率,下方地板 |
| SRP | 常备回购安排(Standing Repurchase Agreement) | FOMC | 4.0% | 管理利率,上方封顶 |
| 贴现窗口一级信贷 | Primary Credit | 理事会审定 | 4.0% | 流动性兜底,区间上限 |
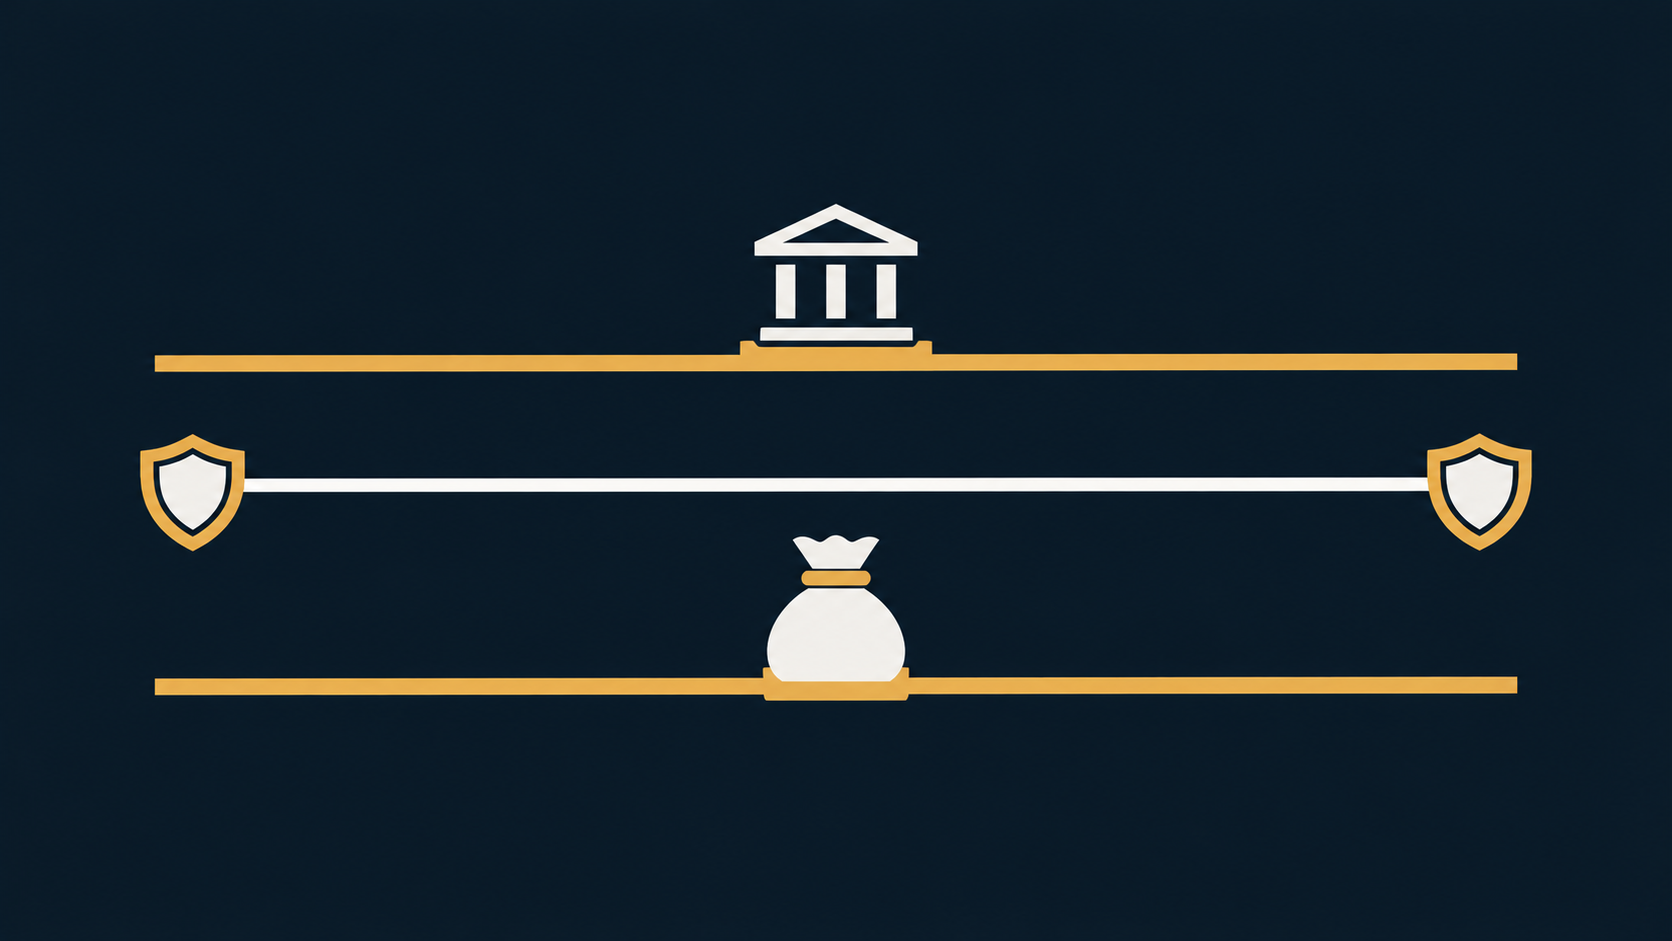
整体看,ON RRP 与 IORB 在下方托底,SRP 与一级信贷在上方封顶,EFFR 就在这条走廊内成交。纽约联储同时提示:管理利率在区间内部的小幅调整只用于维护利率控制,并不代表政策立场发生变化。
三、政策利率如何传导到债市、股市与汇率
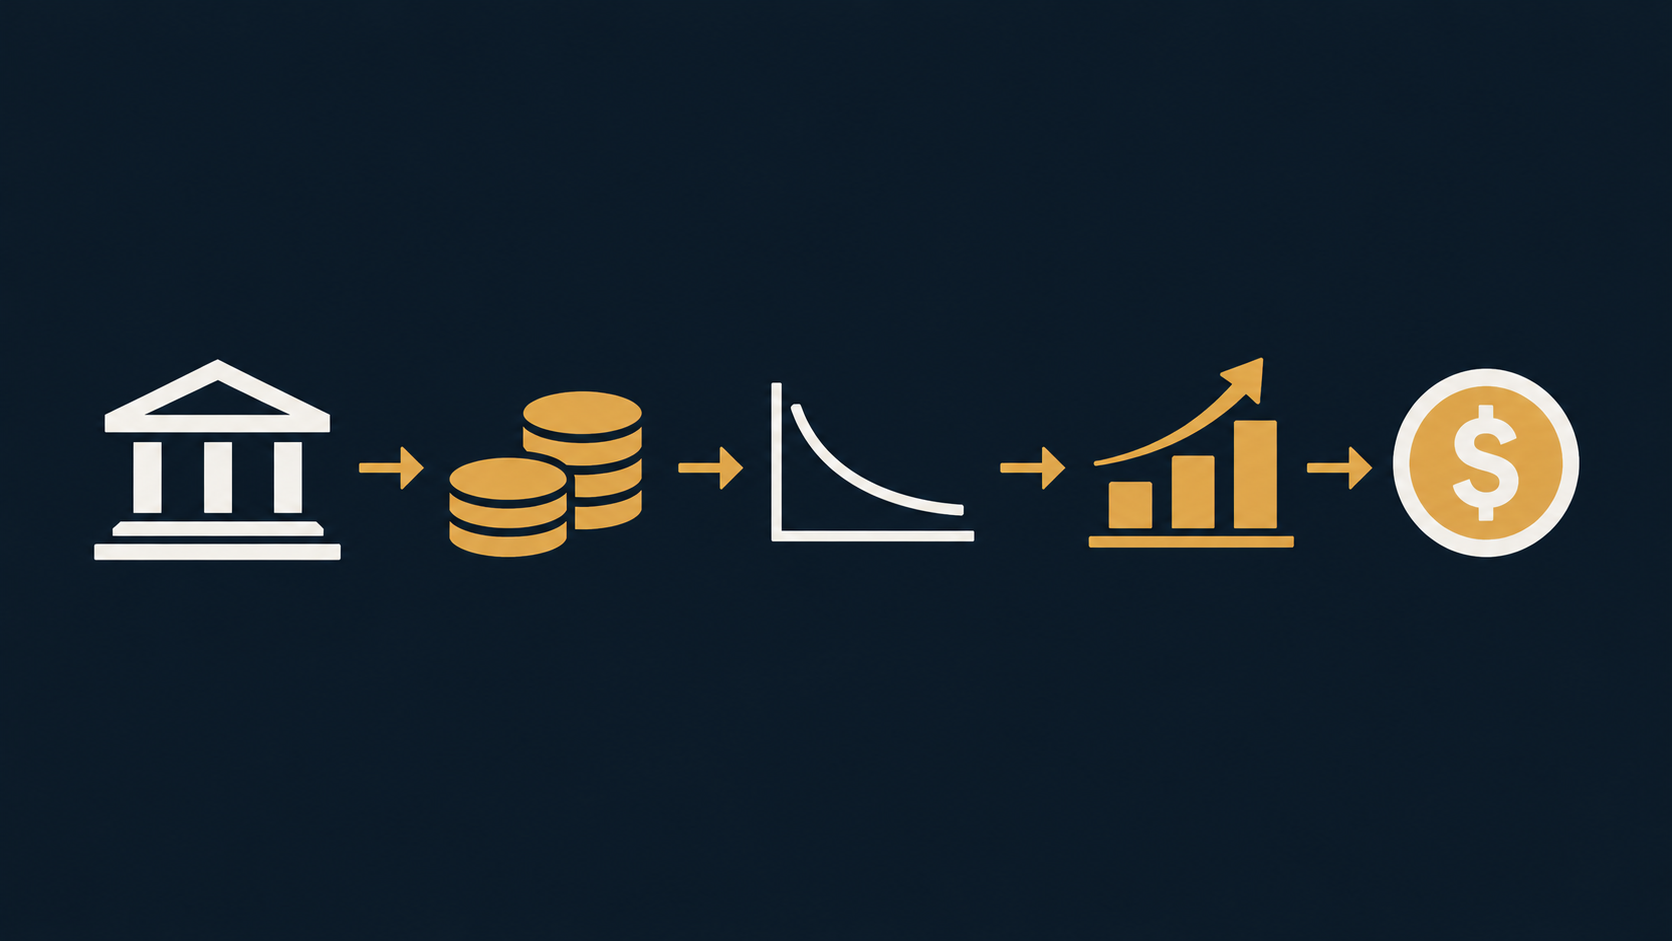
纽约联储对传导逻辑的官方概括是:货币政策通过影响短期利率,改变经济中信贷的可得性与成本,并进一步影响更广泛的金融条件——包括股票与债券价格、长期利率,以及美元对其他货币的汇率,最终作用于经济活动。这条链条可以拆成五环:
- 货币市场利率先行跟随。政策利率变动后,隔夜货币市场利率率先响应。代表性的有SOFR(担保隔夜融资利率,Secured Overnight Financing Rate):它是纽约联储编制的、以美国国债为抵押品的隔夜借款成本广义度量,按成交利率的成交量加权中位数计算,也是美元LIBOR退出后被推荐的美元基准利率。短期国库券收益率、各类隔夜回购利率等,也会围绕政策利率变动。
- 债券收益率短端紧跟、长端看预期。短端国债收益率对政策利率最敏感;长端收益率(如10年期美债)除了政策利率路径,还包含增长、通胀和期限溢价预期。债券价格与收益率反向变动,折现利率越高,未来现金流折算到今天的价值越低,具体机制可参阅站内《债券价格为什么和利率反着走?》与《美债收益率:全球资产定价之锚》。
- 股市估值随折现率与风险偏好变化。无风险利率上行时,股票未来现金流的折现率提高,估值中枢承压;成长股、长久期资产由于现金流更靠后,通常对利率变化更敏感。同时,高息债券等低风险资产的相对吸引力上升,也会分流股票资金。降息方向则大致相反:折现率下降、债券竞争减弱,通常有利于估值修复。
- 美元汇率随利差强弱波动。美国利率相对其他经济体走高时,追求利差的资本流入美元资产,美元倾向走强;利率下行或降息预期升温时,美元往往承压。美元整体强弱可通过美元指数观察,参阅站内《美元指数:衡量美元强弱的标尺》。
- 全球资本流动与离岸市场联动。美元是全球主要融资货币,美元利率与汇率变化会影响美国以外的融资成本和资产定价。香港实行联系汇率制度:金管局在7.75港元兑1美元的强方水平卖出港元、在7.85港元兑1美元的弱方水平买入港元,并通过自动利率调节机制维持汇率稳定。这意味着香港流动性与HIBOR(香港银行同业拆息)随美元周期联动,港股资金面也会受美联储政策路径影响。
需要强调,传导并非机械的一一对应:市场往往提前定价预期,一次已被充分预期的加息落地,股市未必下跌;降息也可能因经济走弱预期而被解读为利空。实际反应取决于政策决定与预期之差,以及增长和通胀预期。
四、与FOMC的分工:谁定利率,谁执行
联邦基金利率的设定与落地,分散在几个机构和角色之间:
- FOMC:负责货币政策决策,设定联邦基金利率目标区间,同时设定ON RRP提供利率与SRP利率,并向纽约联储公开市场交易台发出公开市场操作指令。FOMC一年召开8次例会,成员构成、投票规则和点阵图读法,可参阅站内《FOMC是什么?美联储怎样开会决定利率?》,本文不再展开会议流程。
- 美联储理事会:设定IORB准备金余额利息,并审定贴现窗口一级信贷利率。
- 纽约联储交易台(Desk):按FOMC指令执行公开市场操作,维护目标区间;同时编制并公布EFFR、SOFR等参考利率。
另外要注意区分:联邦基金利率是"价格"工具,调节资金成本;而美联储买卖债券、扩表缩表属于"数量"工具,即常说的QE与QT,两者配合但职能不同,可参阅站内《美联储量化宽松(QE)与缩表(QT)是什么?》。
五、读利率新闻时的几个常见误区
1. 联邦基金利率是美联储直接规定的贷款利率?
不是。联邦基金利率是银行间市场成交形成的利率,EFFR是事后统计的市场观测值;美联储设定目标区间,再借助管理利率与公开市场操作把市场利率引导进区间。
2. 加息一定压垮股市,降息一定推升股市?
不成立。股价反映的是预期与基本面的综合结果:已被定价的政策变动冲击有限,政策立场背后的增长、通胀信号同样关键,不能脱离预期差和经济周期单方向外推。
3. EFFR 应该等于目标区间中点?
不需要。EFFR是成交加权中位数,运行在区间内即可;当前3.88%位于3.75%–4.00%区间中点略偏上,属于正常成交位置。
4. 政策利率只影响美国本土?
不是。美元是全球融资与储备货币,政策利率通过汇率、利差和资本流动传导到离岸市场,港股、新兴市场资产和大宗商品都会受到联动影响。
结语
联邦基金利率是理解美联储政策的第一把钥匙:目标区间是政策设定,EFFR是市场实际成交,IORB、ON RRP、SRP和贴现窗口共同构成把利率锚在区间内的走廊。政策利率再经过货币市场、债券收益率、股票估值和美元汇率这几条链条,扩散到美股、港股和全球资本流动。跟踪这个利率时,建议以FOMC声明和实施说明的一手口径为准,分清目标值、观测值和管理利率三个层次,避免被新闻标题带偏。
更多阅读
- FOMC是什么?美联储怎样开会决定利率?
- 美联储量化宽松(QE)与缩表(QT)是什么?一文看懂央行扩表与缩表
- 美债收益率:全球资产定价之锚
- 美元指数:衡量美元强弱的标尺
- 债券价格为什么和利率反着走?
- 人民银行和美联储有哪些政策工具?利率、准备金与常备借款工具对照
- 名义利率和实际利率有什么区别?
本文仅为宏观经济与货币政策知识科普,不构成任何投资建议,不预测利率走势。文中利率水平截至2026年10月28日FOMC会议,后续调整请以美联储官方公告为准。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。