
风险提示:本文仅为资本市场基础知识科普,所涉制度与流程介绍不构成任何投资建议或新股认购指引。美股IPO新股波动剧烈、首日破发与暴涨并存,普通投资者参与前应充分了解风险并独立决策。市场有风险,入市需谨慎。
 文章源自好财迷-https://www.haocaimi.com/us-ipo-process.html
一、什么是美股IPO
IPO(Initial Public Offering,首次公开发行)指一家从未上市的私人公司,第一次把自己的股票向公众投资者公开发售,并在证券交易所挂牌交易的过程。根据美国《1933年证券法》,公司在向公众出售股票之前,必须先向美国证券交易委员会(SEC)完成注册,否则不得合法发行。文章源自好财迷-https://www.haocaimi.com/us-ipo-process.html
对公司而言,IPO是融资、早期股东退出、品牌曝光和后续再融资的关键一步;对普通投资者而言,它既是"打新"话题的中心,也是理解美股市场运转机制的一扇窗口。与港股打新在申购规则、配售结构上有明显差异,美股IPO走的是一套以SEC注册、投行承销和机构簿记为核心的成熟制度。本文就把这套流程从第一步到最后一步完整拆开。文章源自好财迷-https://www.haocaimi.com/us-ipo-process.html
二、美股IPO完整流程:七个关键阶段
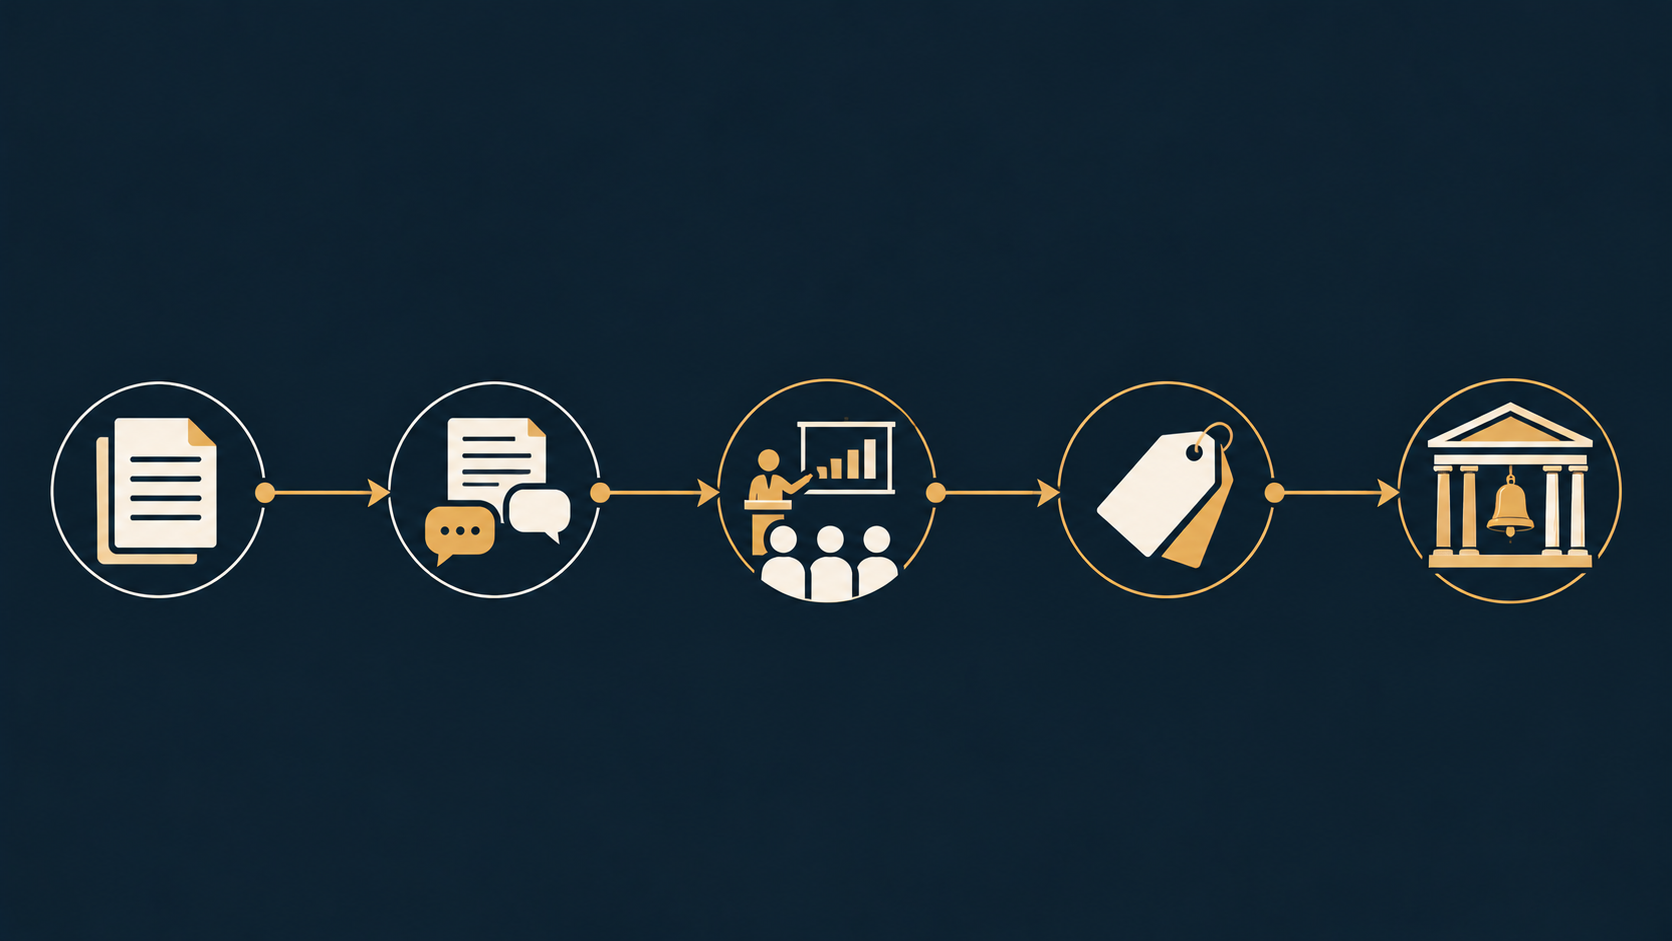
一家公司从决定上市到正式在纽交所(NYSE)或纳斯达克(Nasdaq)挂牌,通常要经历数月到一年不等,核心环节可分为七步。文章源自好财迷-https://www.haocaimi.com/us-ipo-process.html
 文章源自好财迷-https://www.haocaimi.com/us-ipo-process.html
第1步:选择承销商与尽职调查
公司通常会聘请一家或多家投资银行担任承销商(Underwriter),牵头组建承销团。主承销商(Lead Underwriter)往往由高盛、摩根士丹利、摩根大通等大型投行担任,负责估值、招股书撰写、市场推介和最终配售。双方先签订承销协议,随后律师、会计师协同开展尽职调查,梳理公司财务、业务、法律风险。
第2步:向SEC提交S-1注册声明
公司向SEC提交S-1表格(Form S-1)注册声明,其中包含招股说明书(Prospectus):公司业务模式、财务报表、管理层背景、风险因素、拟发行股数与预计价格区间等关键信息。SEC审核期间,公司对外散发的初步招股书因封皮为红色而被俗称为"红鲱鱼(Red Herring)"。
第3步:SEC问询与S-1/A修订
SEC的公司金融部门会对S-1发出意见函(Comment Letter),就披露不充分或表述不清之处要求公司补充、修改。公司通过提交S-1/A(Amendment,修订版)逐一回复。这一轮问询可能反复多轮,直到SEC认为披露充分、宣布注册声明"生效(Effective)"后,公司才获准正式定价和发售。在此之前,股票不得实际出售。
第4步:路演与簿记建档
注册生效前后,公司管理层(通常是CEO、CFO)与承销商展开路演(Roadshow),飞往纽约、波士顿、旧金山、伦敦等金融中心,向共同基金、对冲基金、养老金等机构投资者一对一路演。承销商同时进行簿记建档(Book-building):记录各家机构在不同价格下的认购意向,据此判断市场需求、累计订单簿。路演一般持续一到两周。
第5步:定价(Pricing)
簿记结束后,承销商与公司召开定价会议,根据订单簿的火爆程度、市场窗口和可比公司估值,最终确定发行价(Offer Price)与发行股数。热门股可能上调价格区间甚至顶格定价;遇冷则可能降价、缩减发行规模,甚至临时取消IPO。
第6步:首日挂牌(Listing)
定价当晚完成股票交割准备,次日股票正式在纽交所或纳斯达克挂牌交易(常伴敲钟仪式)。开盘价由交易所集合竞价形成,往往与发行价不同——这就是媒体热炒的"首日暴涨"或"首日破发"。
第7步:锁定期与静默期
挂牌后并非立刻"自由买卖"。锁定期(Lock-up Period)通常为180天:公司内部人、早期投资者(创始人、风投等)在这段时间内不得出售手中股票,防止上市后大量抛售砸盘。此外还有静默期(Quiet Period):根据FINRA规则,参与承销的券商在IPO后约10天内不得发布关于该公司的研究报告、分析师不得公开评论,以隔离投行承销业务与研究业务之间的利益冲突。需要注意的是,静默期与锁定期是两回事:前者管的是"券商能不能发研报",后者管的是"内部人能不能卖股票"。在180天锁定期临近到期前后,监管对承销商分析师发布研究报告、评论解禁抛压也设有相应的时间窗口限制,避免研报被用来引导锁定期到期后的大规模抛售。
三、承销方式与绿鞋机制
承销商与公司之间的责任安排,主要有两种:
- 包销(Firm Commitment):承销团按约定价格把全部发行股票买下,再转售给投资者。卖不出去的部分由承销团自己承担,这是美股IPO的主流方式,承销商赚取的是买卖差价。
- 代销(Best Efforts):承销商只尽力推销,卖多少算多少,不承诺包销。风险由公司自己承担,多用于规模小、风险高的发行。
为稳定上市初期股价,绝大多数美股IPO会设置绿鞋机制(Green Shoe,正式名称为超额配售权 Over-allotment Option):承销商被允许在基础发行规模之外,额外最多增发15%的股票。若上市后股价上涨,承销商行使该期权向公司按发行价多买股票来补足空头;若股价下跌,则在二级市场买入股票托盘、履约稳定价。关于绿鞋的具体运作,本站另有《绿鞋机制》专文详解。
四、基石与锚定投资者
在正式公开簿记之前,公司和承销商常常先拉拢一批基石投资者(Cornerstone Investor)或锚定投资者(Anchor Investor)——通常是知名公募、主权基金、产业资本或长期机构。它们承诺在IPO中按发行价认购一定金额的股票(往往有锁定期),相当于给市场吃下"定心丸",向其他机构传递信心、提升定价的确定性。基石阵容豪华与否,常常是散户判断一只新股质地的重要参考。
五、除了传统IPO,还有直接上市与SPAC
并非所有公司都走"S-1注册+投行包销+路演簿记"这条老路。近年来出现了几条替代路径,各有取舍:
| 方式 | 是否新融资 | 承销商角色 | 典型案例 |
|---|---|---|---|
| 传统IPO | 发行新股融资 | 投行包销、路演、簿记、定价 | 绝大多数公司 |
| 直接上市(DPO/Direct Listing) | 一般不发新股融资,老股直接挂牌交易 | 无传统承销包销,常由财务顾问协助 | Spotify、Slack |
| SPAC(特殊目的收购公司) | 先上市壳公司融资,再并购实体公司"借壳"上市 | 由SPAC发起人(Sponsor)主导 | 2020—2021年热潮中大量公司 |
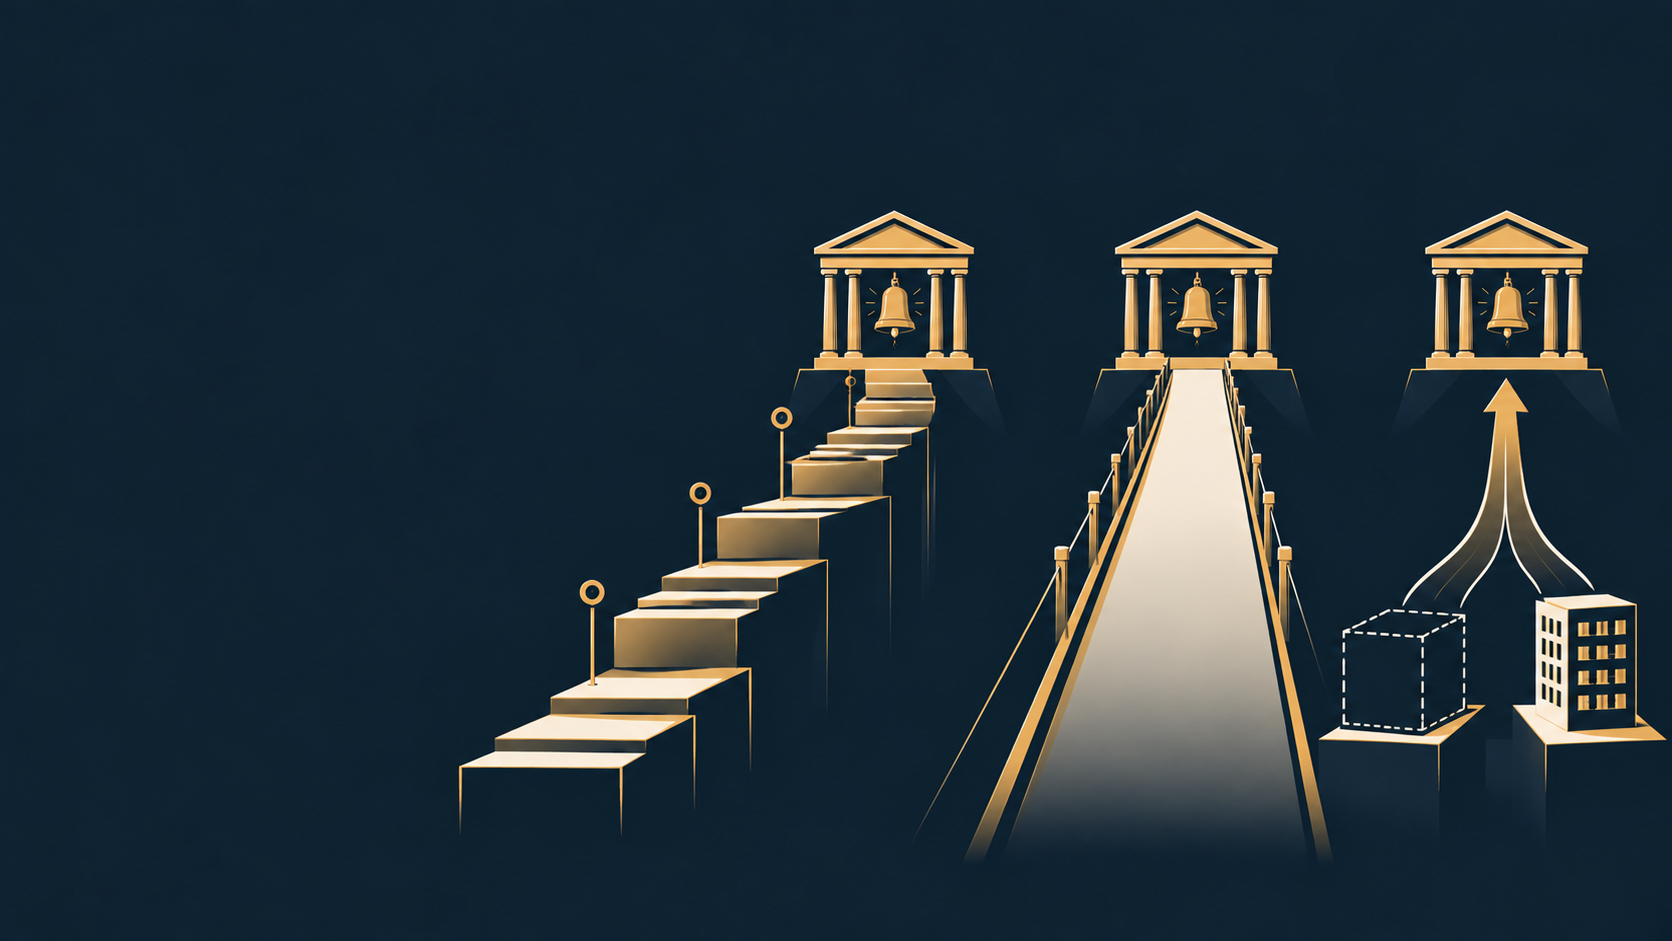
直接上市省去了承销费、也没有新股折价,定价由二级市场供需决定,但缺乏投行背书和稳定机制,波动风险更高;SPAC则让公司绕开传统IPO的漫长注册流程快速上市,但要向发起人支付较高的股权激励(认股权证),并面临SPAC股东赎回的不确定性。公司选择哪条路,本质是在融资确定性、成本、时间窗口与披露要求之间做权衡。
六、美股IPO vs 港股打新:散户参与度天差地别
这一点对普通投资者尤其重要。港股打新对散户相对友好:有公开申购通道、按手分配、甲组乙组分明,内地投资者可经港股通或港美股券商参与,本站《港股打新申购指南》有详细说明。
美股IPO则完全不同:它以机构簿记为核心,承销商在定价前就和公司商定好机构与个人投资者的份额比例。据Fidelity等机构介绍,历史上美股IPO的机构与散户配售比例约为90%对10%,承销团优先把大块份额分给关系深厚的大型机构,普通散户没有法定配售配额,只能拿到承销团下放、再由零售券商二次分配的少量额度。Investor.gov亦明确指出,个人投资者"很难拿到热门IPO的份额"。直到近年Robinhood等零佣金券商推出IPO申购通道,普通投资者才开始有机会用少量资金参与抽签,但中签率低、且热门股往往分不到。
换句话说,在美股,普通散户想在发行价拿到热门新股筹码,门槛远高于港股打新;绝大多数人实际上是在股票挂牌后、以二级市场价格买入,承担的是首日交易的价格波动,而非"打新折价"。
结语
美股IPO是一套由SEC注册把关、投行承销定价、机构簿记决定需求、交易所挂牌交易的完整系统:从S-1递交到生效、路演簿记到定价、再到180天锁定期与研究静默期,环环相扣。理解这套流程,能帮你看懂一只新股从诞生到交易背后的钱、规则与利益结构,也能让你更清醒地认识到——所谓"美股打新",对普通人而言并不像看上去那么容易上车。
更多阅读
本文内容仅供投资者教育与参考,不构成任何投资建议、要约或认购邀请。据此操作,风险自担。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。