
仅为知识科普,不构成投资建议,市场有风险。 文中概念来自监管机构和行业自律组织的公开投资者教育材料,算例由公式推算,请以原始发布为准;投资决策请结合自身情况,必要时咨询持牌专业人士。
同样的本金和利率,为什么时间越长,复利和单利差得越多?72 法则又是怎么快速估算"翻倍要多少年"的?本文用公式和虚构算例讲清复利的原理、72 法则的用法,以及它的误差和适用范围。文章源自好财迷-https://www.haocaimi.com/compounding-rule-of-72.html
三句话看懂复利和 72 法则文章源自好财迷-https://www.haocaimi.com/compounding-rule-of-72.html
- 复利是对本金和已累计的利息一起计息,所以利息也会再生利息。
- 72 法则是估算翻倍时间的近似方法:用 72 除以每期利率(去掉百分号),得到大约需要的期数。
- 按每年计息一次计算,年利率在 6% 到 10% 之间时,72 法则的误差在 1% 以内;利率越偏离这个范围,误差越大。
一、复利是什么
美国 SEC 的投资者教育网站 Investor.gov 把复利定义为:对本金和已累计利息支付的利息。文章源自好财迷-https://www.haocaimi.com/compounding-rule-of-72.html
它在面向课堂的材料里举过一个例子:100 美元按每年 5% 计息,第一年末是 105 美元,第二年末是 110.25 美元。第二年不仅本金生了 5 美元利息,第一年的 5 美元利息也生了 0.25 美元。文章源自好财迷-https://www.haocaimi.com/compounding-rule-of-72.html
同一材料提到,如果一直不追加,10 年后会超过 162 美元,25 年后接近 340 美元。这就是"利滚利"。文章源自好财迷-https://www.haocaimi.com/compounding-rule-of-72.html
二、单利和复利差在哪里
- 单利:每期只对本金计息。终值 = 本金 ×(1 + 利率 × 期数)。
- 复利:每期对"本金 + 已累计利息"计息。终值 = 本金 ×(1 + 利率)^ 期数。
举例(数字为虚构,仅用于说明原理):本金 2 万元,假设年利率固定为 4%,每年计息一次,中途不取出。
| 年数 | 单利终值 | 复利终值 | 差额 |
|---|---|---|---|
| 10 年 | 28,000 元 | 约 29,605 元 | 约 1,605 元 |
| 20 年 | 36,000 元 | 约 43,822 元 | 约 7,822 元 |
| 30 年 | 44,000 元 | 约 64,868 元 | 约 20,868 元 |
单利每年增加的金额固定,复利每年增加的金额越来越大。原因是复利每年的计息基数都在变大:今年的利息 = 去年末余额 × 利率。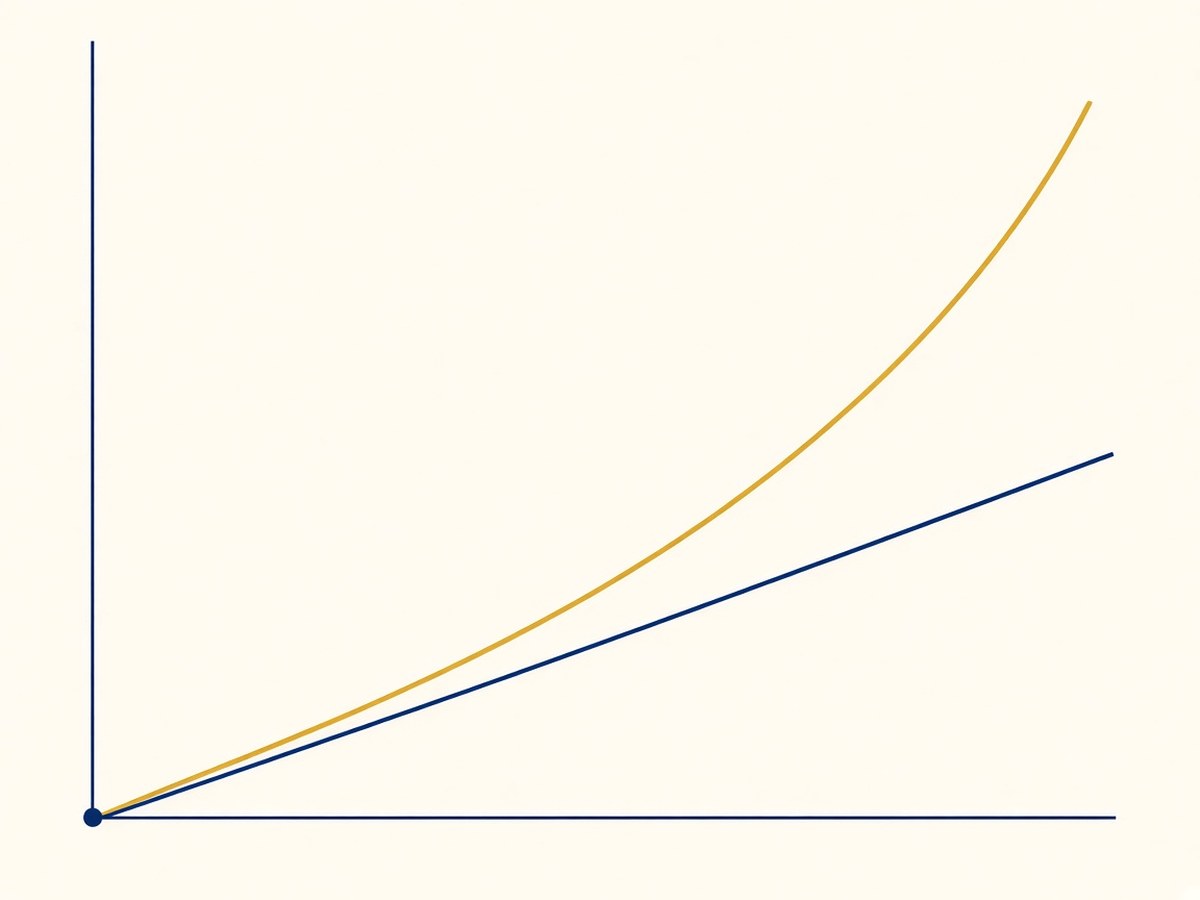
三、计息次数也会影响结果
同一个年利率,一年计息一次和按月计息,结果不同。按月计息时,每月利率是年利率除以 12,利息每月滚入本金。
举例(数字为虚构,仅用于说明原理):年利率 6%,按月计息,一年后的实际增长约为 6.17%,比一年计息一次的 6% 略高。
所以比较不同产品时,要看清利率是按什么周期计息的,以及合同里写的是哪种利率口径。
四、72 法则怎么用
Investor.gov 的课堂材料介绍:用 72 除以投资的预期回报率(利率),就能估算资金大约多久翻一倍。它给的例子是:预期回报率 9% 时,大约每 8 年翻一倍(72 ÷ 9 = 8)。
人民银行海南省分行网站刊发的理财知识文章也写道:利率为 x% 时,每年利息不取出、按复利计算,大约经过"72/x"年,本息和翻一番。文中的例子是 2% 的年利率,约 36 年。
用法有三点要注意:
- 代入的是百分数里的数字:利率 6% 就用 72 ÷ 6,不是 72 ÷ 0.06;
- 期数和利率要对应:用年利率,得到的就是年数;
- 前提是利率固定、复利计息、中途不取出,不考虑税费。
五、72 法则是近似,误差有多大
按复利公式,翻倍所需的精确期数是:
精确期数 = ln 2 ÷ ln(1 + 利率)
其中 ln 是自然对数,ln 2 约等于 0.693。72 法则用"72 ÷ 利率数字"代替这个式子。下表按每年计息一次计算:
| 年利率 | 精确年数 | 72 法则估算 | 误差 |
|---|---|---|---|
| 1% | 69.66 | 72.00 | 高估约 3.4% |
| 2% | 35.00 | 36.00 | 高估约 2.8% |
| 4% | 17.67 | 18.00 | 高估约 1.9% |
| 6% | 11.90 | 12.00 | 高估约 0.9% |
| 8% | 9.01 | 9.00 | 低估约 0.1% |
| 10% | 7.27 | 7.20 | 低估约 1.0% |
| 15% | 4.96 | 4.80 | 低估约 3.2% |
| 20% | 3.80 | 3.60 | 低估约 5.3% |
| 30% | 2.64 | 2.40 | 低估约 9.2% |
从表里可以看出:
- 年利率在 6%—10% 之间时,误差在 1% 以内;在 8% 附近最接近;
- 年利率在 2%—15% 之间时,误差大约在 3.5% 以内;
- 利率越低,72 法则越偏向高估;利率越高,越偏向低估。到 20% 以上,误差超过 5%。
为什么偏偏是 72?如果是连续复利,精确值是 69.3 ÷ 利率数字;在常见的每年计息、利率不太高的情况下,72 更接近实际。72 能被 2、3、4、6、8、9、12 整除,心算也方便。
六、反过来看:债务和通胀也会"滚"
复利不只作用于存款和投资。美国金融业监管局(FINRA)的投教材料提醒:72 法则同样适用于按复利计息的债务。例如利率 18% 的信用卡欠款不还,大约 4 年翻一倍(72 ÷ 18 = 4)。
按上表的精确算法,18% 时实际约 4.19 年,72 法则略有低估。
通胀也可以这样估算。
举例(数字为虚构,仅用于说明原理):如果物价每年上涨 3%,按 72 法则,约 24 年物价翻一倍,同样的钱能买到的东西大约减半;精确值约 23.45 年。
七、复利的另一面
亏损也会复利。 复利公式假设每期回报固定,但投资回报会波动,甚至为负。
举例(数字为虚构,仅用于说明原理):一笔钱第一年下跌 20%,第二年上涨 20%,两年后只剩原来的 0.8 × 1.2 = 0.96 倍,而不是回到原点。
费用也会复利。 每年少 1 个百分点的净回报,时间越长差得越多。
举例(数字为虚构,仅用于说明原理):同样 30 年,按年净回报 4% 复利,本金约变为 3.24 倍;按 3% 复利,约变为 2.43 倍。
所以算例里的"固定利率"只是为了说明原理。现实中的回报不是固定的,也没有保证。
结语
复利的核心是"利息也计息",时间越长,复利和单利的差距越大。72 法则是一种心算估算,在常见的利率范围内比较准,但它只是近似,不是精确计算,更不代表任何回报承诺。
风险提示:本文为知识科普,不构成投资建议或任何产品推荐;市场有风险,投资需谨慎。历史数据与过往表现不代表未来结果,文中举例仅用于说明原理,并非预测或操作建议。涉及杠杆、衍生品、外汇等产品时,可能放大亏损,甚至损失全部本金。
数据核对日期:2026-10-22(以页面实际打开时所读为准;之后发布或修订的内容未纳入。)
数据来源:
- U.S. SEC Investor.gov|Glossary: Compound Interest https://www.investor.gov/introduction-investing/investing-basics/glossary/compound-interest
- U.S. SEC Investor.gov|What is compound interest?(Teachers' Classroom Resources) https://www.investor.gov/additional-resources/information/youth/teachers-classroom-resources/what-compound-interest
- 中国人民银行海南省分行网站|理财规划"小定律"(页面标注文章来源:海南省分行,2014-06-30) https://haikou.pbc.gov.cn/haikou/2927302/132974/2343165/index.html
- FINRA|InvestorInfo: Financial Education for Kids(PDF,2025) https://www.finra.org/sites/default/files/2025-06/Financial_Ed_for_Kids.pdf
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。
来自外部的引用