
风险提示:本文为宏观经济与货币政策概念科普,所引数据截至2026年10月,均来自美联储公开文件与纽约联储报告。文章不构成任何投资建议,不预测利率走势,不推荐任何具体证券。市场有风险,决策需独立判断。
如果你常看财经新闻,"美联储放水""缩表""加息""购债"这些词一定不陌生。它们背后其实是同一台机器的两个方向——量化宽松(Quantitative Easing,QE)负责"扩表放水",量化紧缩(Quantitative Tightening,QT)负责"缩表收水"。理解了QE和QT,就理解了过去十几年全球资产价格最底层的那条主线。文章源自好财迷-https://www.haocaimi.com/federal-reserve-qe-qt.html
 文章源自好财迷-https://www.haocaimi.com/federal-reserve-qe-qt.html
一、QE是什么:央行印钱买债,把资产负债表撑大
量化宽松(QE),是指央行在二级市场上大规模购买长期国债、机构抵押贷款支持证券(MBS)等资产,向银行体系注入准备金,同时扩张自身资产负债表的非常规货币政策。文章源自好财迷-https://www.haocaimi.com/federal-reserve-qe-qt.html
它通常在一种特殊情况下被启用:当短期政策利率已经降到零(或接近零),再也无法通过降息来刺激经济时,美联储就转向"量"的工具——直接下场买长债。文章源自好财迷-https://www.haocaimi.com/federal-reserve-qe-qt.html
QE的几个关键动作:文章源自好财迷-https://www.haocaimi.com/federal-reserve-qe-qt.html
- 买什么:主要是美国国债和机构MBS,而不是直接给企业或个人发钱;
- 怎么买:通过纽约联储交易台在二级市场买卖,购买时"凭空"创造银行准备金支付;
- 买的结果:美联储资产负债表资产端多了一堆债券,负债端多了银行存放在央行的准备金——表就这样被动扩了;
- 目的:压低长端利率(10年期、30年期国债收益率),降低企业和家庭的借贷成本。
二、QT是什么:不再续作,让债券自然到期
量化紧缩(QT)是QE的反向操作:美联储不再把到期债券的本金拿去买新债,而是让证券自然到期、不再投资(runoff),资产负债表随之被动收缩。
QT的核心是"被动到期",而不是主动在市场上抛售债券。美联储会给每月允许到期不续作的规模设一个上限(cap):2022年这一轮的上限最初是每月475亿美元,2022年9月起提高到每月950亿美元(其中国债600亿、MBS 350亿)。到期本金超过上限的部分才会被再投资。
和QE相比,QT更"安静":美联储不需要主动卖债,只是不再接新的买盘,随着国债和MBS自然到期,资产端和负债端(准备金)一起缩水。纽约联储把这种设计形容为"像油漆一样慢慢干"——可预测、低波动,避免冲击市场。
三、QE与QT如何影响你我:传导机制
QE并不是简单地"印钱发钱",它通过几条链条影响金融市场和实体经济:
- 压低长端利率:美联储大量买长债,债券价格上涨、收益率下跌,企业发债、居民按揭贷款的利率随之走低。
- 推升资产价格(投资组合再平衡):银行和机构手里的长债被美联储买走后,拿到的钱转向股票、信用债、房产等其他资产,这些资产价格被推高——这就是所谓的"财富效应"。
- 压低汇率:大量美元流动性压低美元,利好美国出口和以美元计价的新兴市场资产。
- 预期信号:QE本身就是一个强烈的"央行会持续宽松"信号,影响市场对未来利率路径的预期。
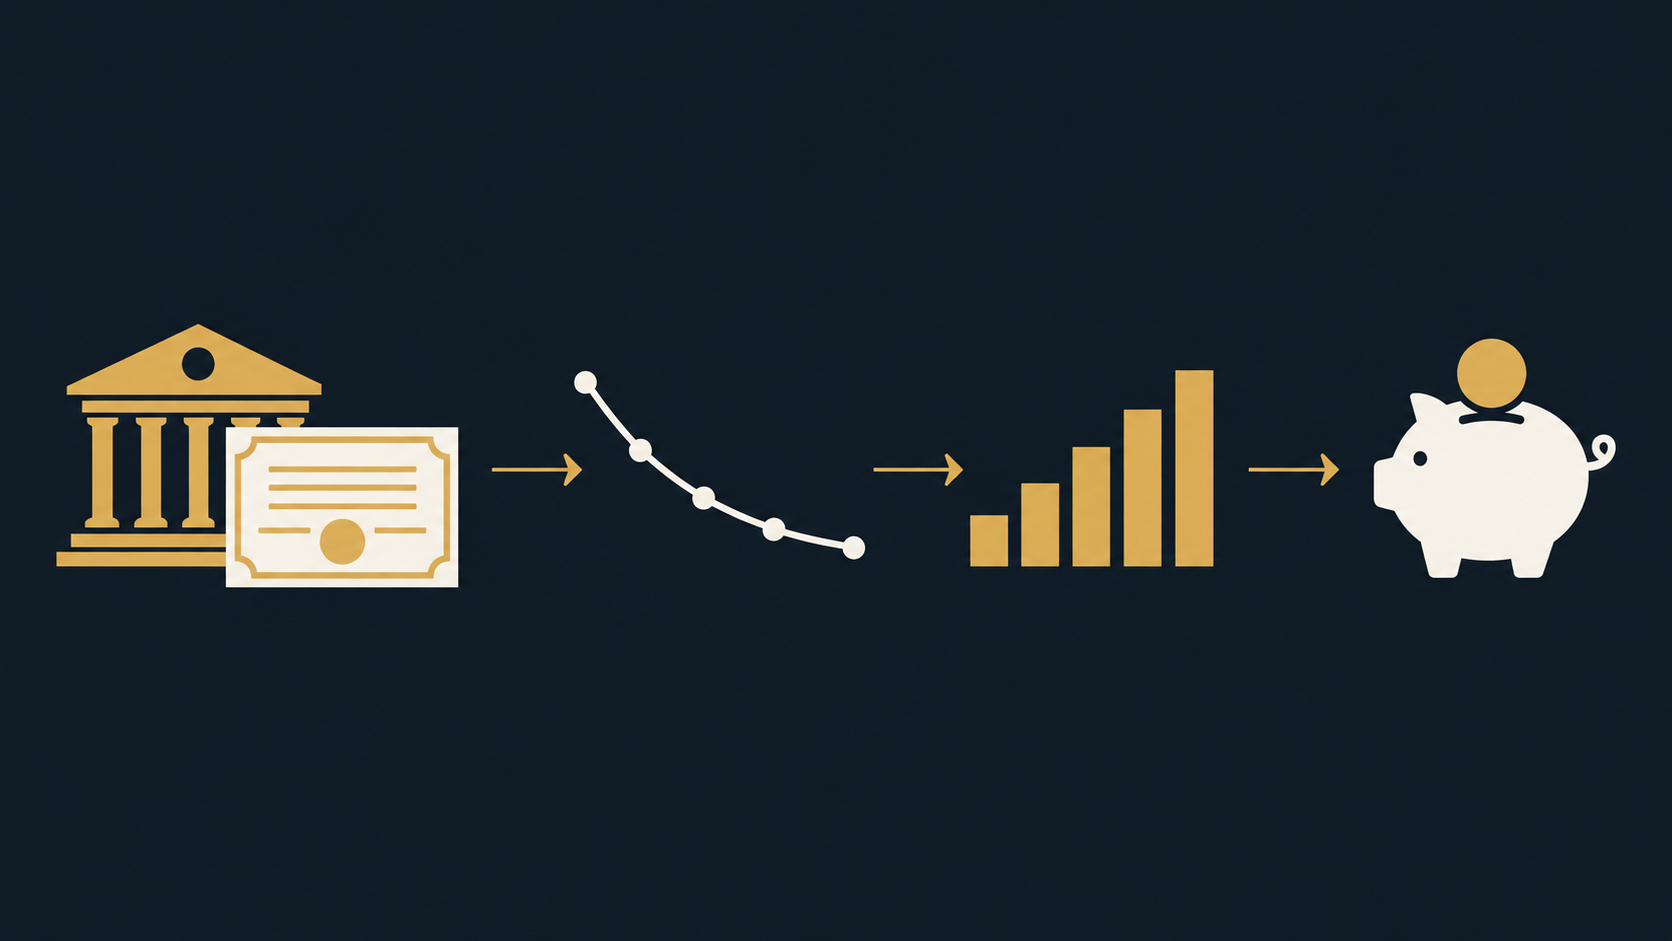
QT则是这条链条的反向:长端利率回升、资产价格承压、美元走强。但QT的节奏更慢、更可预测,对市场的冲击远小于QE。
四、历史时间轴:四轮QE与两轮缩表
从2008年金融危机至今,美联储一共走过四轮QE、两轮QT:
| 阶段 | 时间 | 主要动作 |
|---|---|---|
| QE1 | 2008.11 – 2010.3 | 金融危机爆发后推出,先买6000亿美元MBS,2009年3月扩大至总计约1.7万亿美元的国债与MBS |
| QE2 | 2010.11 – 2011.6 | 购买6000亿美元长期国债,节奏约每月750亿 |
| 扭曲操作 | 2011.9 – 2012.12 | 卖短债买长债,不扩表,不算QE |
| QE3 | 2012.9 – 2014.10 | 开放式购债,每月合计850亿(400亿MBS+450亿国债),2014年1月起逐步缩减 |
| 首次QT | 2017.10 – 2019.8 | 资产负债表从约4.5万亿美元缩至约3.8万亿;2019年9月回购市场利率飙升后提前结束 |
| QE4(疫情) | 2020.3 – 2022.3 | 疫情后推出"无上限"购债,两年间资产负债表从约4.3万亿翻倍至约8.97万亿美元峰值(约占GDP 36%) |
| 第二次QT | 2022.6 – 2025.11 | 每月最高950亿上限被动到期不续作,SOMA证券持仓累计缩减超过2万亿美元 |
可以看到,2019年那轮缩表之所以戛然而止,是因为9月中旬银行体系准备金太少,叠加企业缴税和国债缴款,隔夜回购利率一度飙升,联邦基金利率甚至冲破目标区间上限——这给美联储上了一课:缩表不是想缩多少就缩多少,准备金必须保持在"充裕"水平。
五、最新进展:2025年底结束缩表,2026年开始买短债
这一轮QT的收尾过程非常关键,很多人容易把它和"重启QE"搞混,需要逐条理清。
1. 2025年10月:宣布结束runoff
2025年10月29日,FOMC宣布:自2025年12月1日起,停止证券持仓的被动到期不续作,也就是正式结束QT。从2022年6月到2025年12月,美联储SOMA证券持仓累计缩减超过2万亿美元(纽约联储口径),总资产从2022年一季度约8.97万亿美元的峰值,回落至2025年底约6.6万亿美元。
2. 2025年12月:宣布RMP(储备管理购买)
2025年12月10日,FOMC判断银行准备金已经降到"充裕"区间下沿,宣布启动储备管理购买(Reserve Management Purchases,RMP),从2026年1月起开始购买短期国库券(Treasury bills)。
3. RMP ≠ QE:这是最重要的区分
美联储副主席Jefferson在2026年1月的演讲中明确强调:"储备管理购买不是量化宽松(QE)"。两者的本质区别在于:
- 目的不同:RMP是为了维持银行体系准备金的充裕水平、确保美联储能有效控制短期利率,属于"负债管理";QE是为了压低长期利率、刺激经济,属于宽松货币政策。
- 买的品种不同:RMP主要买短期国库券(bills,期限一年以内),QE主要买长期国债和MBS。
- 信号意义不同:RMP不代表货币政策转向宽松,不影响联邦基金利率的目标路径。
RMP的购买规模按月动态调整,以匹配财政部TGA账户波动、缴税日等季节性准备金需求,其总购买量远小于当年QE的购债规模,本质上是对银行体系准备金的"补水龙头",而不是向市场"放水"。
4. 当前资产负债表与利率水平(截至2026年10月)
- 美联储总资产约6.76万亿美元(2026年10月14日当周H.4.1报表),约占名义GDP的21%;
- 银行准备金约3.03万亿美元,仍处于"充裕准备金"区间;
- 联邦基金利率目标区间:2026年9月16日FOMC加息25个基点后,当前为3.75%–4.00%。
六、争议与风险:QE真的是"免费午餐"吗?
十几年的QE实践,经济学界对它的争议从来没有停过:
- 通胀代价:2020年疫情QE4规模空前,叠加供应链冲击,被广泛认为是2021–2022年美国通胀飙升的重要推手之一。
- 资产泡沫与贫富分化:QE通过推高股票、房产等金融资产价格,让持有资产的人群(通常是较富裕阶层)财富增值更快,被批评加剧了贫富差距。
- 退出难:QE容易进入难退出——资产负债表一旦撑大,缩表就可能触发流动性紧张,2019年9月的回购市场动荡就是前车之鉴。
- 道德风险与僵尸企业:长期低利率让本应出清的"僵尸企业"靠低息贷款续命,资源配置效率下降。
但QE的支持者也有论据:它在金融危机和疫情最恐慌的时刻稳定了金融市场、避免了更深的衰退;长端利率下行确实降低了企业和家庭的借贷成本。真实效果是两面的,这也是为什么美联储每次扩表、缩表都备受全球市场关注。
结语
QE和QT本质上是美联储资产负债表的"扩张"和"收缩"两个方向:QE买长债、扩表、压长端利率;QT让债券到期不续作、缩表、回收准备金。2025年底结束QT、2026年开始RMP买短债,标志着美联储正式从"缩表周期"切换到"充裕准备金管理"的新常态——但这不是QE重启,更不是放水,而是为了让货币政策操作框架更稳健。
对普通投资者来说,理解QE/QT的意义不在于预测下一次会议,而在于明白:全球资产价格的潮汐,很大程度上就是被这台扩表/缩表的机器所驱动的。
更多阅读
- FOMC是什么?美联储议息会议如何影响全球市场
- 缩减恐慌(Taper Tantrum):2013年美债收益率飙升往事
- 美债收益率是什么?为什么它是全球资产定价之锚
- 美元指数是什么?如何影响美股、港股与大宗商品
- CPI、PPI、PMI:看懂宏观经济三大指标
本文内容仅为知识科普,不构成任何投资建议。美联储货币政策、资产负债表规模与联邦基金利率均可能随经济数据变化而调整,请以美联储官方公告为准。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。