

评估一家公司贵不贵,投资者最熟悉的是市盈率(PE):股价除以每股收益,回答的是"股东为每一元净利润付多少钱"。但 PE 只站在普通股股东这一个口径上,会被公司的负债结构、所处税率和折旧摊销扭曲。面对跨境同行对比、高负债公司或重资产企业,分析师更常用另一组倍数:企业价值(Enterprise Value,EV)与 EV/EBITDA。本文讲清 EV 的构成与计算、EBITDA 的口径推导,对比两者适用场景与局限,并给出一个可复算的假设示例。
 文章源自好财迷-https://www.haocaimi.com/ev-ebitda-enterprise-value.html
导读:三句话看懂 EV 与 EV/EBITDA
- EV 是收购整家企业的真实代价:不只看股市市值,还要把债务、优先股、少数股东权益加进来,再扣掉账上现金,反映全部资本提供者主张的整体价值。
- EBITDA 是利息、税、折旧、摊销前利润:剔除资本结构、税率和非现金摊销的影响,更纯粹地反映经营层面的盈利能力。
- EV 与 EBITDA 口径匹配:EV 对应全部资本提供者,EBITDA 也是利息前、归属全部资本的利润,两者相除得到的 EV/EBITDA,在跨杠杆、跨税制、重资产与亏损企业对比中通常比 PE 更稳妥。
一、什么是企业价值(EV):买下整家公司的真实代价
一家公司的市值(market capitalization)只是普通股在二级市场上的定价,回答"买下全部普通股要花多少钱"。但在收购或整体估值中,买方不仅承接股权,还要承担公司的有息负债,同时可以动用公司账上的现金。企业价值衡量的正是买下整家持续经营企业、结清各类资本索取权所需的整体代价,因此常被称为"收购报价"(takeover price)。文章源自好财迷-https://www.haocaimi.com/ev-ebitda-enterprise-value.html
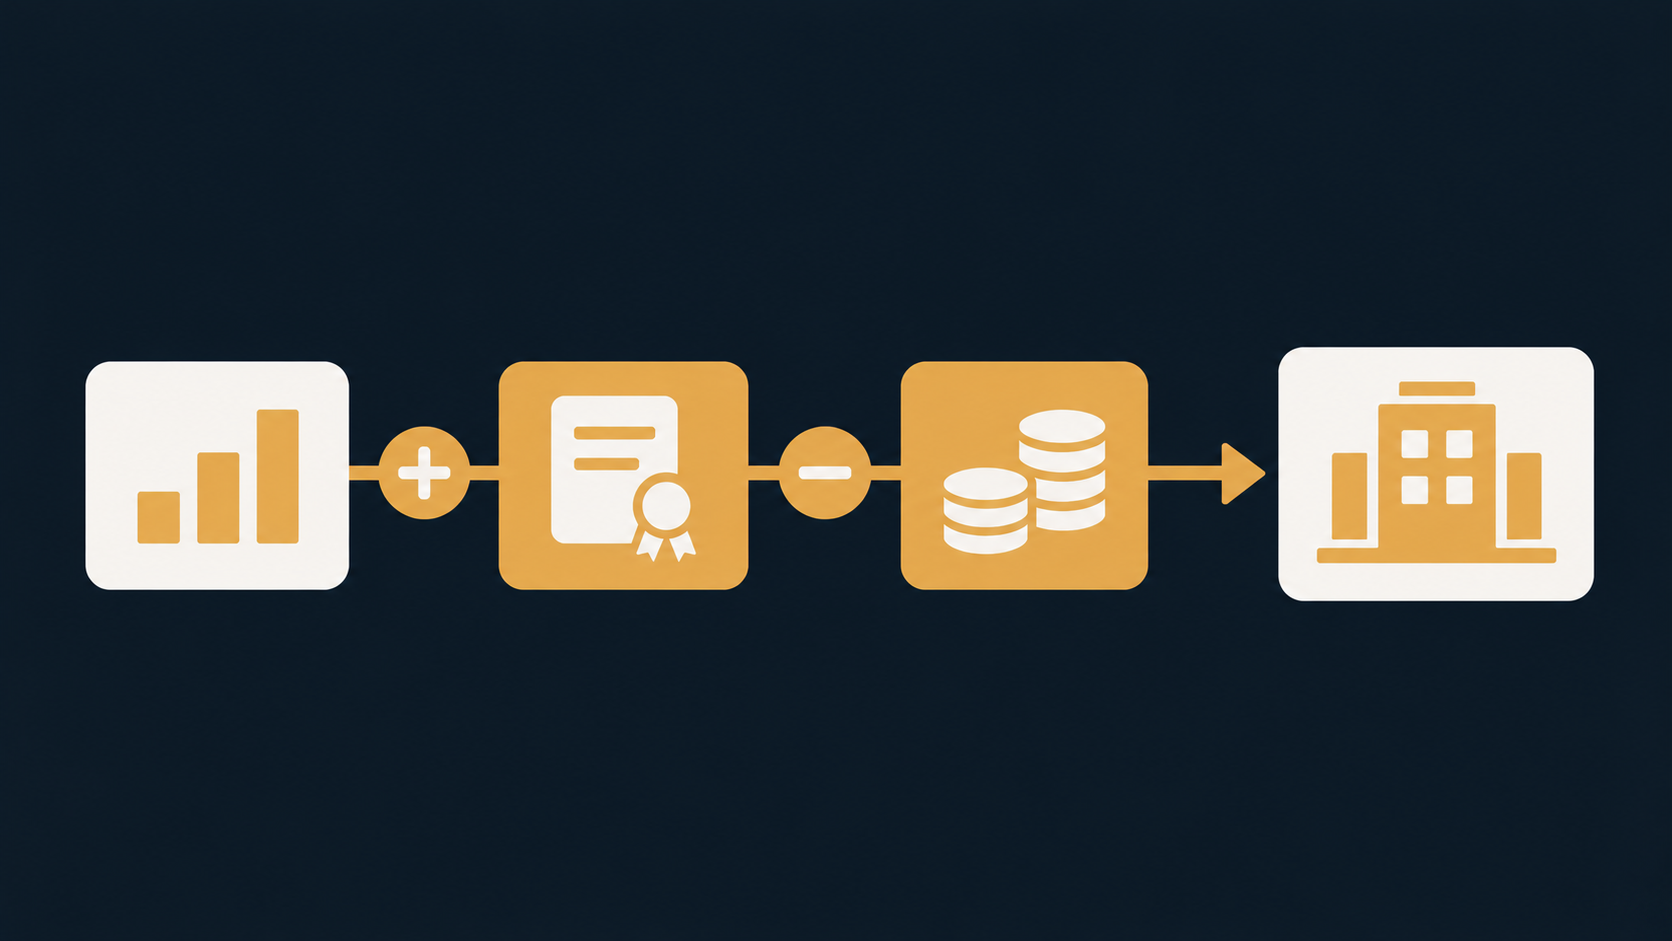
按 CFA Institute 的口径,EV 是债务、普通股与优先股的市值之和,再减去现金与投资。常见拆解公式如下:文章源自好财迷-https://www.haocaimi.com/ev-ebitda-enterprise-value.html
EV = 普通股市值 + 有息负债 + 优先股 + 少数股东权益 − 现金及现金等价物文章源自好财迷-https://www.haocaimi.com/ev-ebitda-enterprise-value.html
1.1 每一项为什么加、为什么减
| 项目 | 方向 | 含义与处理理由 |
|---|---|---|
| 普通股市值 | 加 | 普通股在二级市场的定价,是 EV 的股权部分,对应归属母公司股东的经营资产份额。 |
| 有息负债 | 加 | 银行借款、债券等付息债务,接手后须偿还或由新资本承接,属于收购必须覆盖的索取权;无息经营性负债通常不计入。 |
| 优先股 | 加 | 分红与清算优先于普通股,介于股权与债务之间的资本索取权,并入整体价值。 |
| 少数股东权益(非控股权益) | 加 | 并表子公司中不归母公司股东持有的部分;EV 主张合并口径 100% 经营资产,对应价值一并计入。 |
| 现金及现金等价物 | 减 | 闲置现金与高流动性短期投资可偿债、派发或抵扣对价,降低净收购成本,故从 EV 扣除。 |
由"有息负债 − 现金及现金等价物"得到的部分称为净债务(net debt),公式也可写作:EV = 市值 + 净债务 + 优先股 + 少数股东权益。联营公司股权、非经营性投资等通常也作为减项处理,使 EV 贴近核心经营业务,可参见站内 资产负债表结构解析。文章源自好财迷-https://www.haocaimi.com/ev-ebitda-enterprise-value.html
1.2 EV 与市值的关键区别
市值是"股权口径"数字,只反映普通股股东的索取权;EV 是"企业整体口径"数字,反映股东、债权人、优先股持有人等全部资本提供者对经营资产的主张。负债高、现金少的公司 EV 明显高于市值;现金充裕、负债较轻的公司 EV 可能低于市值。因此比较资本结构不同的公司时,EV 口径比单用市值更可比;股权价值等于企业价值减去净债务、优先股与少数股东权益,在无优先股、无少数股东权益的简化口径下,股权价值≈企业价值−净债务。
二、EBITDA:剔除资本结构、税率与非现金摊销的经营利润
EBITDA 是 Earnings Before Interest, Taxes, Depreciation and Amortization 的缩写,即息税折旧摊销前利润。相对于净利润口径,它剔除了以下四个项目:利息与税属于融资结构和税制因素,折旧与摊销属于非现金成本:
- 利息(Interest):加回利息费用,剔除公司选择借钱还是发股这一资本结构差异。
- 税(Taxes):加回所得税,剔除不同辖区税率、税收优惠带来的差异。
- 折旧(Depreciation):加回有形长期资产(厂房、设备等)的分期摊销成本。
- 摊销(Amortization):加回可辨认无形资产(专利、商标、客户关系等)的分期摊销成本。商誉不分期摊销,而是按规定定期做减值测试,不在此项加回。
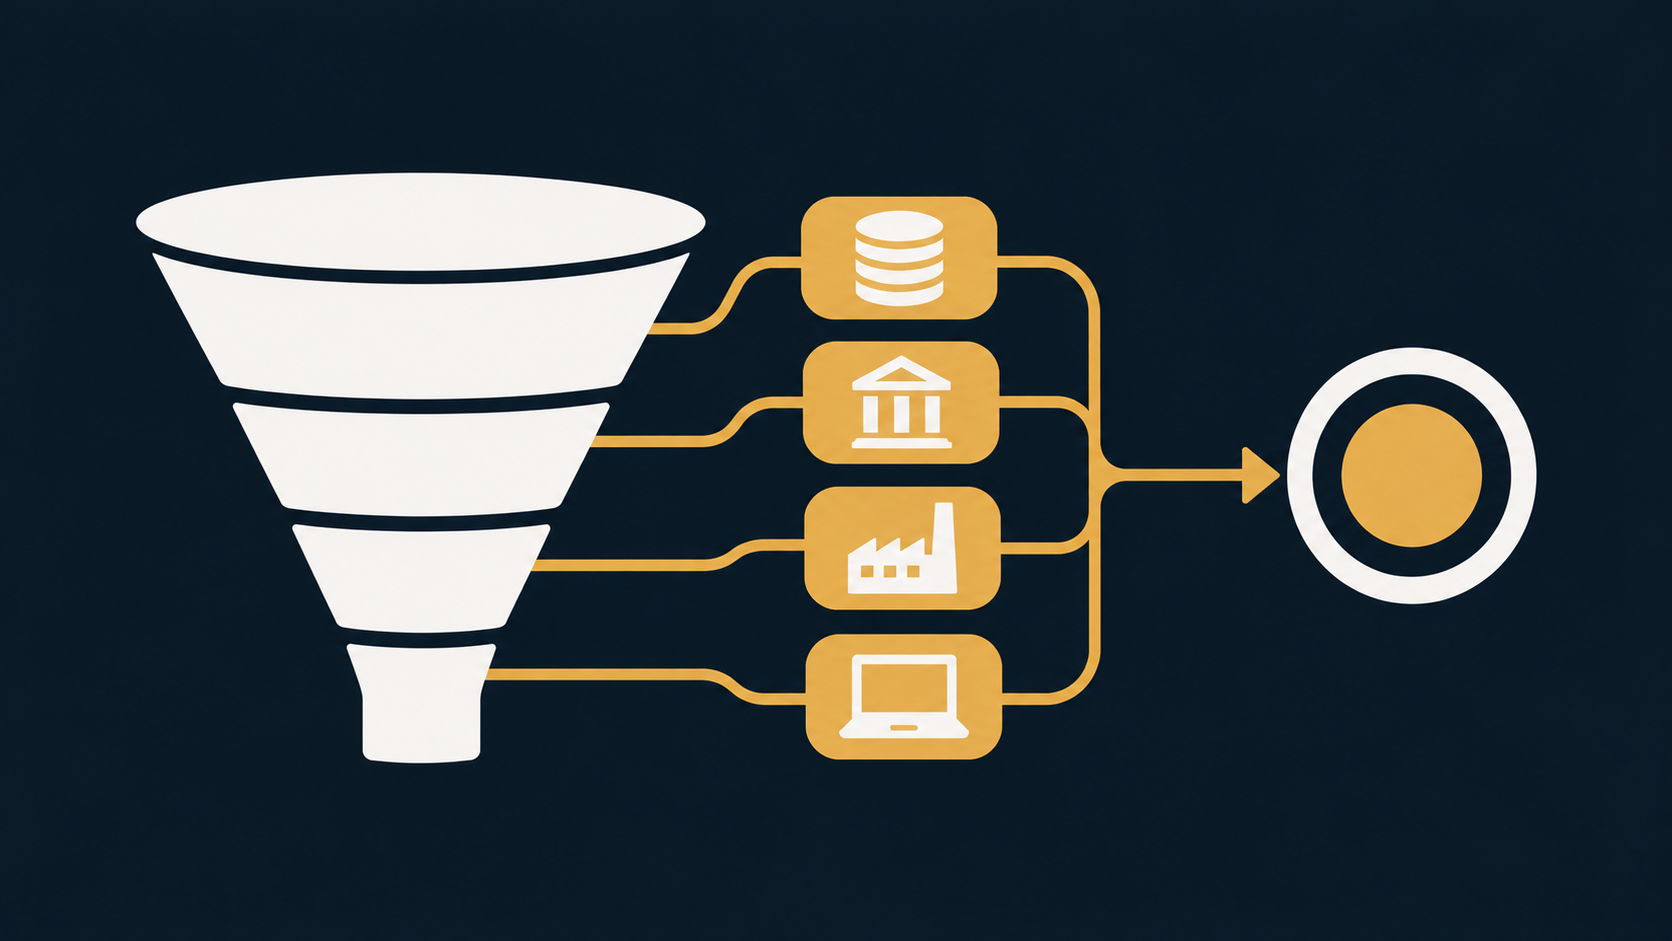
EBITDA 有两种常见推导路径,结果口径应当一致:
路径一(自净利润起算):EBITDA = 净利润 + 利息 + 所得税 + 折旧 + 摊销
路径二(自营业利润起算):EBITDA = 营业利润(EBIT) + 折旧 + 摊销
加回利息与税后,EBITDA 不受融资方式和税率高低影响;加回折旧摊销后,也弱化了历史投资规模与折旧方法对当期利润的扰动,更适合跨公司、跨地区比较经营盈利能力。
2.1 口径调整与一致性提醒
EBITDA 并非 GAAP 或 IFRS 标准化指标,公司间口径可能不同。实务中常见调整后 EBITDA(Adjusted EBITDA):剔除一次性重组费用、减值、诉讼赔偿等非经常性项目,以及股份支付等非现金费用;口径一旦放宽,就可能美化利润。SEC 非 GAAP 披露规则要求,调整后 EBITDA 只能作为 GAAP 净利润的补充,须向最可比的 GAAP 指标定量调节。横向对比前,应先核对各家一次性项目、租赁、股份支付等处理是否一致。
三、EV/EBITDA 倍数:为什么比市盈率更适合跨境与重资产对比
EV/EBITDA = 企业价值 ÷ EBITDA,表示为取得企业当前一年 EBITDA 经营利润,市场愿意支付多少倍整体价值。分子 EV 对应全部资本提供者,分母 EBITDA 是利息前、归属全部资本的利润,口径相互匹配;正因 EBITDA 为利息前数字,EV/EBITDA 比股权口径的 P/EBITDA 更严谨。
3.1 PE 与 EV/EBITDA 对照
| 对比维度 | 市盈率 PE | EV/EBITDA |
|---|---|---|
| 口径 | 股权口径:市值 ÷ 归属普通股股东的净利润(参见站内 市盈率怎么算) | 企业口径:EV ÷ 利息前、归属全部资本的 EBITDA |
| 受资本结构影响 | 大:高负债公司利息支出压低净利润,PE 容易被抬高或失真 | 小:分子包含债务、分母剔除利息,跨杠杆对比更平稳 |
| 受税率影响 | 大:不同地区、不同税收优惠直接改变净利润 | 小:所得税已被加回,跨境对比时受税制差异扰动更小 |
| 受折旧摊销影响 | 大:净利润扣除折旧摊销,重资产公司利润被压低 | 较小:折旧摊销被加回,更看重经营层面的盈利 |
| 亏损公司 | 净利润为负时 PE 失去比较意义 | 净利润为负但 EBITDA 为正时,倍数仍可计算(须结合下文局限谨慎使用) |
| 数据基础 | 基于净利润,可参考站内 每股收益 EPS | 基于 EBITDA,非 GAAP 口径,需核对调整项 |
3.2 哪些场景更适合用 EV/EBITDA
- 跨境同行对比:不同市场会计准则、税率、融资习惯不同,EV/EBITDA 剔除利息与税后可比口径更宽;但跨境比较仍需处理会计准则、经济环境、风险与增长差异。
- 高负债或不同杠杆的公司:比较财务杠杆不同的企业时,EV/EBITDA 较 PE 更适用,不会因借钱多少而扭曲经营层面的估值。
- 重资产、高折旧行业:电信、基建、公用事业、交通运输、制造等资本密集型业务折旧摊销规模大,EV/EBITDA 是并购与同业对比的常用倍数。
- 并购与杠杆收购定价:收购方取得整家企业及其未来现金流,EV 口径与并购对价直接对应,在企业估值和杠杆收购模型中被广泛使用。
- 短期亏损但经营毛利为正的公司:净利润受利息、折旧和一次性费用拖累为负时,若 EBITDA 仍为正,倍数可作为观察经营价值的辅助工具;但须结合现金流与负债期限审慎判断。
四、一个可复算的假设示例
以下数字均为假设示例,货币单位统一为"百万",仅用于演示 EV 与倍数的计算过程,不对应任何真实公司;真实估值须以年报、10-K 或披露易公告的实际数据为准。
| 给定项目 | 假设数值 |
|---|---|
| 普通股市值 | 1,000 |
| 有息负债 | 400 |
| 现金及现金等价物 | 150 |
| 少数股东权益 | 50 |
| 优先股 | 30 |
| EBITDA | 120 |
| 净利润(仅用于 PE 对照) | 60 |
第一步:计算净债务:净债务 = 有息负债 − 现金 = 400 − 150 = 250。
第二步:计算企业价值:EV = 市值 + 有息负债 + 优先股 + 少数股东权益 − 现金 = 1,000 + 400 + 30 + 50 − 150 = 1,330。
第三步:计算 EV/EBITDA:1,330 ÷ 120 ≈ 11.1 倍。
作为对照,股权口径 PE:1,000 ÷ 60 ≈ 16.7 倍。两个倍数口径不同、不能互换;本例利息与折旧压低净利润,PE 显得更高,EV/EBITDA 则从企业整体经营角度给出另一参照。高低是否合理,还须与同行业、同口径倍数及增长预期比较。
五、局限:EBITDA 不是现金流,倍数也会失真
EV/EBITDA 是有力的相对估值工具,但并非没有缺陷,使用时应清楚以下边界:
- 忽略资本开支与维持性投资:EBITDA 加回折旧,却未扣除维持产能必须投入的资本开支。重资产公司账面 EBITDA 可能好看,但厂房、设备到期仍需重置;折旧高往往意味着资本投入不小。
- EBITDA 不是现金流:它未考虑非现金收入与营运资金净变动,不是严格意义上的现金流。货款占用、存货积压、应收增加都会消耗现金,EBITDA 反映不出来。
- 易被调整口径粉饰:调整后 EBITDA 可剔除重组、减值、股份支付、租金等名目,口径越宽松倍数越低;各家调整项不同,直接对比容易失真。
- 剔除的利息和税仍是真实成本:利息决定债权人回报,所得税是法定现金流出,加回并不代表负担不存在。
- 并非适用于所有行业:金融机构资产负债与利润结构特殊,轻资产、商誉或无形资产占比高的公司解释力也有限;这类场景更适合参考 PE、PB(参见站内 市净率 PB)、现金流等口径。
稳妥做法是把 EV/EBITDA 与自由现金流(FCF)、PE、净利润、营运资金和负债期限交叉验证:先看经营盈利,再看现金能否落袋,最后看资本投入与杠杆是否可持续;单一倍数不足以判断贵贱。
结语:用对口径,再谈估值高低
PE 回答"股东为净利润付多少钱",EV/EBITDA 回答"全部资本为经营利润付多少倍整体价值"。前者直观但受杠杆、税率和折旧影响;后者口径更宽,更适合跨境、高负债与重资产对比,但须正视其忽略资本开支、不等于现金流、口径易被调整等局限。读港股、美股财报时,先分清是股权口径还是企业口径,再判断倍数高低是否站得住脚。
本文内容仅供学习参考,不构成任何投资建议;文中公式与口径依据 CFA Institute 教材口径、权威财务分析资料及 SEC 非 GAAP 披露要求整理,示例数据为假设演算,不对应任何真实证券。估值结果受会计政策、行业周期与市场环境影响,具体决策请以公司定期报告、交易所披露及专业顾问意见为准。市场有风险,投资需谨慎。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。