
风险提示:本文仅作投资知识科普,所涉 VIX、VIX 期货、VXX 等波动率类产品波动剧烈、结构复杂,普通投资者不适合直接交易。本文不构成任何投资建议,亦不推荐任何具体产品。市场有风险,决策需谨慎。
 文章源自好财迷-https://www.haocaimi.com/vix-fear-index.html
一、VIX 是什么?
VIX 的全称是 Cboe Volatility Index(芝加哥期权交易所波动率指数),市场上更常叫它"恐慌指数"(Fear Index)。它由美国芝加哥期权交易所(CBOE)编制并发布,衡量的是市场对标普500指数未来30天波动幅度的预期,单位是年化百分比。文章源自好财迷-https://www.haocaimi.com/vix-fear-index.html
需要立刻厘清一个常见误解:VIX 不是标普500的点位,也不是"大盘明天会涨还是会跌"的预测器。它衡量的是市场预期标普500在未来一个月里波动有多剧烈——上下都算。VIX 高,意味着投资者预期未来一个月市场会大起大落;VIX 低,意味着市场预期走势平稳。文章源自好财迷-https://www.haocaimi.com/vix-fear-index.html
根据 CBOE 官方说明,VIX 从标普500指数期权(代码 SPX)的实时买卖报价中间价中计算得出,选取的是到期日落在当前交易日后 23 到 37 天之间的一篮子期权,每 15 秒更新一次。它被全球机构投资者、对冲基金和媒体视为观测美股(乃至全球风险资产)情绪的"晴雨表"。文章源自好财迷-https://www.haocaimi.com/vix-fear-index.html
二、VIX 是怎么算出来的?
VIX 的计算听起来抽象,但核心逻辑并不复杂。它不是靠历史涨跌算出来的"已实现波动率",而是从期权价格里反推出来的"隐含波动率"(Implied Volatility,IV)。文章源自好财迷-https://www.haocaimi.com/vix-fear-index.html
期权价格由标的资产价格、行权价、到期时间、利率和预期波动幅度共同决定。当投资者担心市场要大跌时,愿意花高价买入标普500的看跌期权做保险——买的人多、出的价高,看跌期权价格就涨,反推出来的隐含波动率就升。VIX 正是把一篮子虚值(OTM)看涨和看跌期权的价格按行权价加权,再把近月和次月两档期权加权插值,折算成一个恒定30天的年化波动率数字。
CBOE 在方法论白皮书中特别强调,VIX 的计算不依赖任何特定期权定价模型(model-free),直接由期权报价反推方差,目的是避免模型本身带来的偏差。这也是它被当作"市场真实情绪"而非"模型预测"的原因。
| 概念 | 含义 | VIX 是否衡量它 |
|---|---|---|
| 已实现波动率 | 市场过去实际涨跌幅度 | 否 |
| 隐含波动率 | 期权价格反推出的未来波动预期 | 是 |
| 指数点位 | 标普500本身的位置 | 否 |
| 涨跌方向 | 未来看涨还是看跌 | 否,只衡量幅度 |
三、为什么 VIX 通常和大盘反向走?
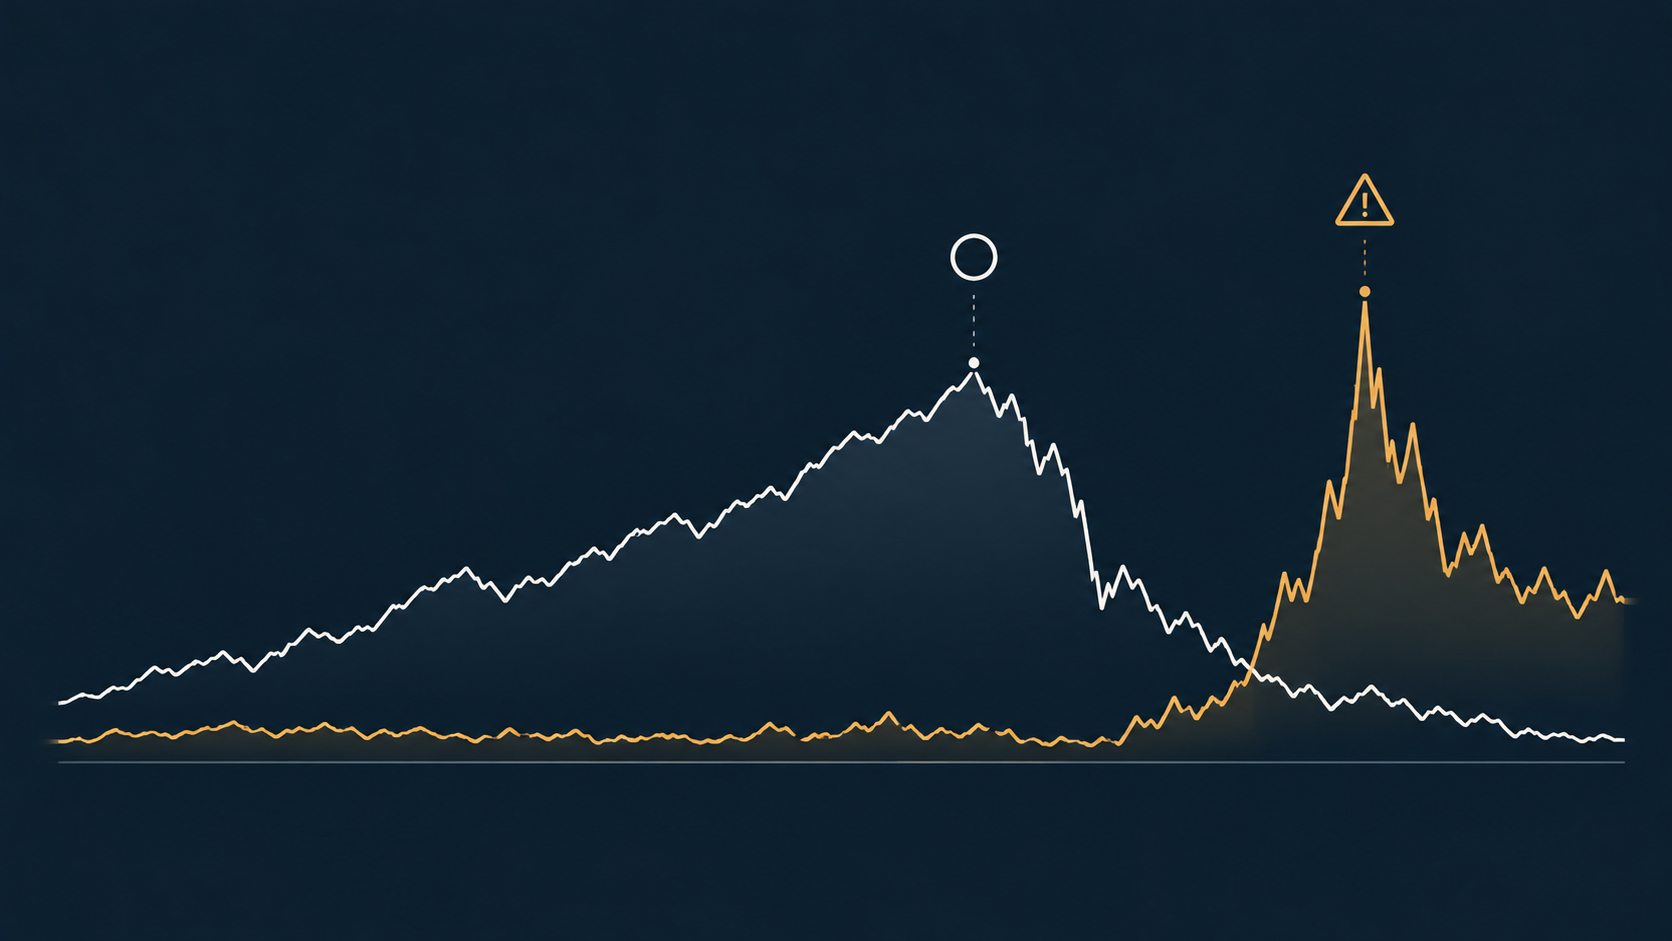
长期观察会发现一个几乎成规律的现象:标普500大跌时,VIX 往往飙升;标普500慢牛上涨时,VIX 往往低位阴跌。2008年金融危机、2020年3月疫情崩盘期间,VIX 都出现了历史性暴涨。这种反向关系并非巧合,背后是期权市场的结构性原因。
核心原因在于对冲需求的不对称性。机构持有股票多头时,主要风险来自下跌,因此最自然的对冲工具就是买入标普500看跌期权。市场一旦出现恐慌信号,机构会集中抢购看跌期权"买保险",需求骤增把看跌期权价格推高,VIX 随之上行。反过来,市场平稳上涨时,投资者觉得"没必要买保险",看跌期权需求冷清、价格走低,VIX 自然回落。
需要强调:VIX 与标普500的负相关是统计上的强倾向,不是铁律。大涨日 VIX 也可能小幅上行(比如突发利好引发剧烈反弹、期权市场重新定价),但长期看,VIX 的大部分尖峰都对应着标普500的急跌。
四、VIX 区间怎么读?历史上冲到过多高?
VIX 没有官方发布的"合格线",但根据数十年市场惯例和 CBOE、主流财经媒体的通行口径,可以大致把它分成几个区间:
| VIX 区间 | 市场状态 | 典型含义 |
|---|---|---|
| 低于 15 | 低波动 / 平静 | 市场情绪乐观,甚至可能过度自满;需警惕"平静之下的风险" |
| 15 – 20 | 正常 | 市场长期多数时间运行的区间,VIX 长期中位数约在 17 附近 |
| 20 – 30 | 紧张 / 不确定 | 投资者担忧上升,常见于回调期、宏观事件前(如美联储议息、财报季) |
| 30 以上 | 显著恐慌 / 危机区 | 市场出现剧烈抛售,机构集中对冲;历史上往往伴随级别较大的风险事件 |
一个补充经验:VIX 一旦站上 20,之后每再升 5 个点,紧张度就上一档——25 开始明显不安、30 进入警报、40 以上则是危机模式。这套分档不是官方标准,而是市场多年交易沉淀下来的情绪刻度。
历史峰值方面,VIX 问世以来只有少数几次真正冲上 50 以上的极端区域:
- 2008年全球金融危机:次贷危机引爆后,VIX 在大衰退期间一度飙升至 80.86 的盘中极端高位(CBOE 官方口径),市场陷入系统性恐慌。
- 2020年3月新冠疫情冲击:全球疫情爆发、美股多次触发熔断,VIX 在 2020年3月16日录得 82.69 的历史最高收盘价(CBOE 官方数据),盘中波动更为剧烈。
- 其他值得记住的尖峰:2011年美债评级下调;2018年2月"波动率末日"(Volmageddon)中,VIX 于 2月5日单日暴涨115%、收于37.32,次日盘中一度突破 50;2020年之后地缘冲突、加息周期等事件也多次把 VIX 推上 30 以上。
换句话说,VIX 平时在 12–20 之间磨人,一旦冲破 30 就属于"警报级别",冲上 50 以上则是数十年一遇的极端恐慌。
五、VIX 的均值回归特性
VIX 还有一个非常重要的统计学特性:长期向均值回归。它不像股票指数那样长期趋势向上,而是更像一根弹簧——压得太低会弹起,拉得太高会回落。
原因不难理解:VIX 衡量的是"对未来30天的预期波动"。恐慌事件(疫情、战争、金融危机)无论多惨烈,通常都不会无限期持续;一旦局势明朗、政策托底,对冲需求消退,VIX 就会从高位迅速回落至 15–20 的常态区间。反过来,市场长期过于平静、VIX 长期压在 12 以下时,往往意味着投资者过度自满,反而要警惕下一次黑天鹅。
ProShares 等波动率产品发行方在官方材料里明确提示:正因为 VIX 长期向均值回归,押注 VIX 单边上涨并长期持有,长期来看大概率是亏损的。这也是普通投资者最容易踩的坑之一。
六、普通投资者能不能直接交易 VIX?
这是本文最想提醒读者的部分:VIX 本身是一个指数,不能直接买卖。普通投资者能接触到的,是围绕 VIX 设计的衍生产品,主要包括:
- VIX 期货(VIX Futures):在 CBOE 交易,机构对冲和投机的主要工具,合约按到期月份区分。
- VIX 期权(VIX Options):基于 VIX 期货的期权,结构复杂、 Greeks 难算,不适合新手。
- VXX 等 ETN / ETF:如 iPath VIX Short-Term Futures ETN(VXX)、ProShares VIX 短期期货产品等,面向零售投资者,但跟踪的是 VIX 期货曲线,而非 VIX 现货本身。
这里有一个被无数散户用真金白银验证过的陷阱:VIX 期货长期处于"升水结构"(contango)——远月期货价格通常高于近月。基金为了维持敞口,必须不断把临近到期的近月合约卖掉、买入更远月的合约,每次滚动都要"高买低卖",这种损耗叫负展期收益(negative roll yield)。
FINRA(美国金融业监管局)在投资者教育专栏中专门警示:在 contango 格局下,即使 VIX 现货一动不动,VXX 这类产品也会因为展期成本而持续阴跌。2018年2月的"波动率末日"中,反向做空波动率的 XIV ETN 单日暴跌约84%,几个交易日内累计跌去90%以上,发行方瑞士信贷随后宣布提前赎回并清盘,就是这种结构性风险的极端案例。
结论很直接:VIX 类衍生品是专业机构用于短期对冲或战术交易的工具,普通投资者把 VXX 当成"长期看恐慌就买一点"的底仓配置,长期几乎必然亏损。它不适合作为家庭资产组合的一部分。
七、关于 VIX 的常见误区
- 误区一:VIX 高就要马上抄底。VIX 高只说明市场波动预期大,可能对应继续下跌(如2008年VIX冲到80后市场又跌了好几个月)。它是情绪指标,不是精确的择时信号。
- 误区二:VIX 是一个点位。VIX 是年化隐含波动率的百分比读数,不是标普500那种"涨100点、跌200点"的点位,不能直接与指数涨幅换算。
- 误区三:VIX 涨=大盘跌。长期强相关但非绝对;大涨日 VIX 也可能因期权重新定价而小幅上行。
- 误区四:买 VXX 就是买 VIX。VXX 跟踪短期 VIX 期货,受 contango 展期损耗严重,长期走势与 VIX 现货可能南辕北辙。
- 误区五:VIX 低就是安全。VIX 长期低于15往往对应市场过度自满,历史上多次大级别暴跌恰恰发生在 VIX 长期被压到极低之后。
结语
VIX 是观测美股情绪最便捷的"仪表盘":它由 CBOE 从标普500期权价格中算出,反映市场对未来30天波动幅度的预期;它与大盘长期反向,在恐慌时飙升、在平静时阴跌;它有明确的均值回归特性,历史上仅在2008年金融危机和2020年疫情这种级别的事件中冲上80附近。
对普通投资者而言,VIX 最大的价值是当情绪仪表盘看——当 VIX 冲上30以上,说明市场极度恐慌,这往往是理性投资者重新审视优质资产的时刻;当 VIX 长期压在12以下,则要警惕市场过度乐观。但不要把仪表盘当成交易标的:VIX 本身不可买卖,围绕它的期货和 ETN 产品结构复杂、长期持有损耗巨大,不适合作为家庭长期配置。
本文仅为投资知识科普,不构成任何投资建议,亦不推荐任何具体证券或衍生品。投资者应结合自身风险承受能力独立决策。
更多阅读
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。