

一张美股 SPY、个股或港股个股期权的报价,并不只由标的价格决定:同样买入看涨,股价上涨时可能赚钱,横盘一天却可能缓慢失血,财报落地后方向看对了也可能亏钱。解释这些差异,需要把期权价格拆成几个可测量的敏感度指标——期权希腊字母(Greeks)。期权基础概念可参见站内 什么是期权;本文按 OIC(期权行业理事会)与港交所的公开教学资料,讲清 Delta、Gamma、Theta、Vega、Rho 各衡量什么、取值规律与买卖方含义。
 文章源自好财迷-https://www.haocaimi.com/option-greeks-delta-gamma-theta-vega.html
一、希腊字母是什么:期权报价的“风险仪表盘”
期权价格由定价模型计算,输入变量包括标的价格、行权价、剩余到期时间、隐含波动率、利率与预期股息。希腊字母是权利金对每个输入变量变动的敏感度:标的变 1 元、时间过去一天、隐含波动率变 1 个百分点、利率变 1 个百分点,期权价格理论上各变动多少。文章源自好财迷-https://www.haocaimi.com/option-greeks-delta-gamma-theta-vega.html
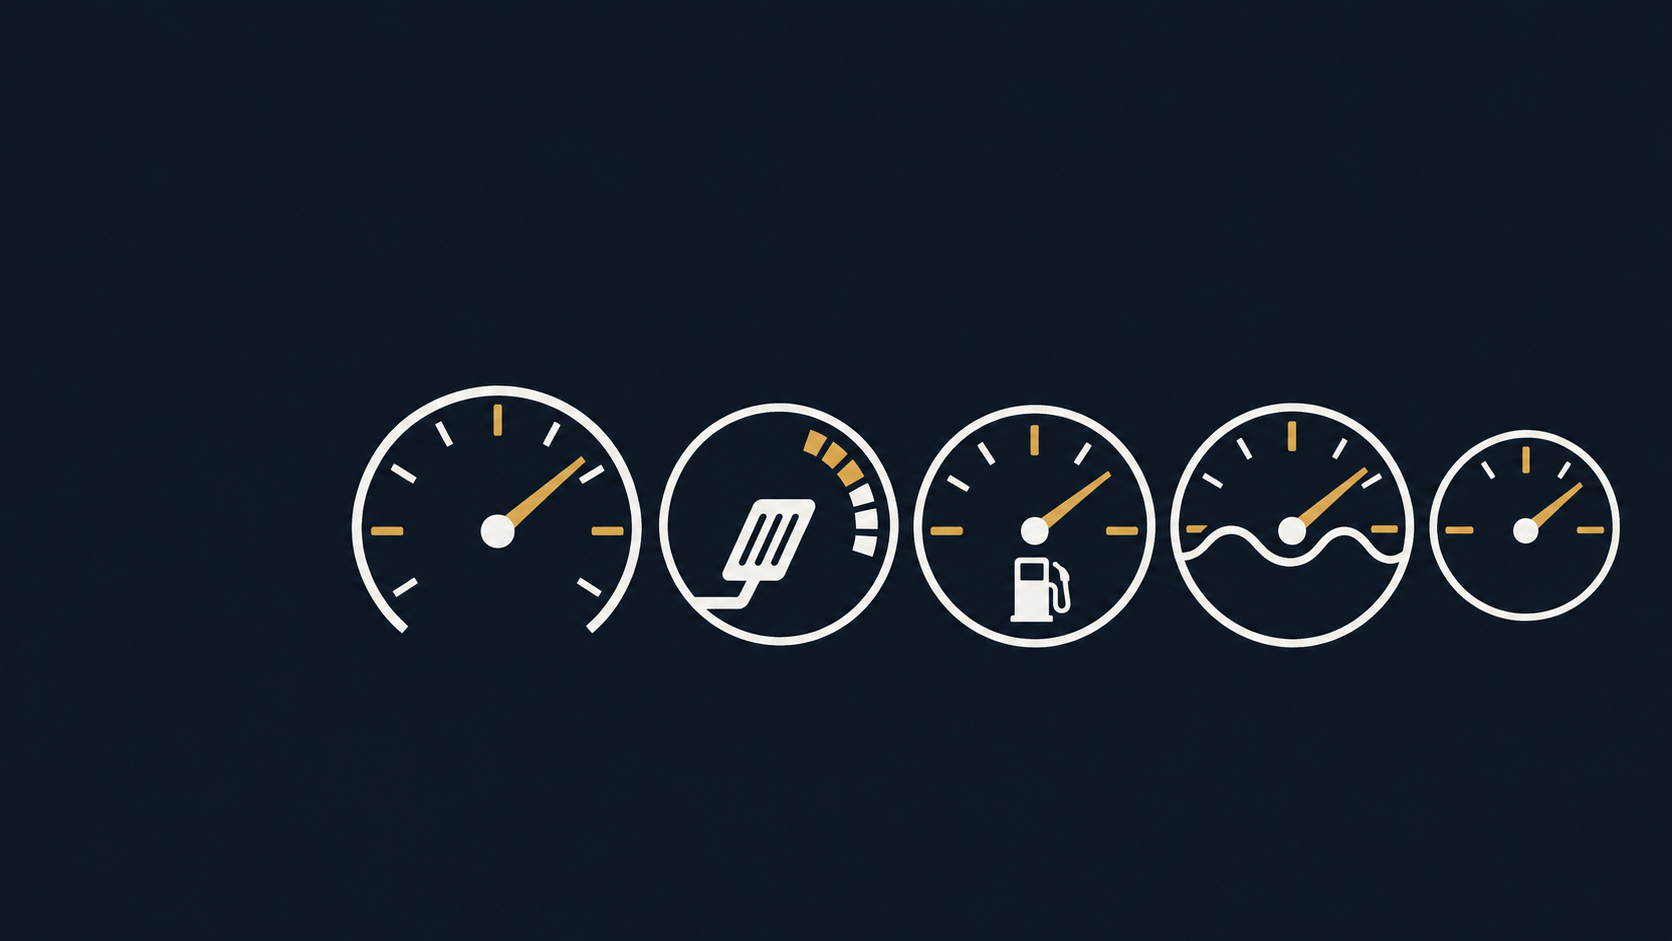
OIC 教育资料指出,希腊字母是理论参考标尺,用于估算变动幅度,并不保证权利金精确按此变化;盘中价格、期限与隐含波动率持续变化,希腊字母本身也随之改变,需要反复重读。常用比喻:Delta 像速度表,Gamma 像加速度,Theta 像油表,Vega 像路况,Rho 是利率这个次要变量的边际影响。文章源自好财迷-https://www.haocaimi.com/option-greeks-delta-gamma-theta-vega.html
二、五大希腊字母汇总对照表
| 希腊字母 | 衡量什么 | 取值与规律 | 买方(长仓)含义 | 卖方(短仓)含义 |
|---|---|---|---|---|
| Delta(δ) | 标的价格每变动 1 单位,权利金的理论变动 | 长仓 Call 0 ~ +1.00;长仓 Put 0 ~ −1.00;平值约 ±0.50,实值趋近 ±1.00,虚值趋近 0;可近似视为到期进入实值的概率 | 正或负的方向敞口;Delta 越大,跟随标的的力度越接近持股 | 短仓 Put 为正 Delta,短仓 Call 为负 Delta,敞口与买方相反 |
| Gamma(γ) | 标的每变动 1 单位时,Delta 自身的变化量 | 平值、临近到期最高;深实值/深虚值较低;同行权价、同到期日 Call 与 Put Gamma 相同 | 正 Gamma:有利方向上,Delta 朝更有利方向放大 | 负 Gamma:大幅波动时 Delta 朝不利方向加速,对冲与跳空风险上升 |
| Theta(θ) | 其他条件不变时,权利金每日的时间价值衰减量 | 买方通常为负;衰减非线性、临近到期加速,平值附近最快;深实/深虚衰减较慢 | 每天为时间流逝付出成本,横盘时持续失血 | 正 Theta:随时间流逝收取时间价值,横盘行情有利 |
| Vega(ν) | 隐含波动率每变动 1%(100 个基点)时权利金的变动 | 平值附近较高,越趋实值/虚值越低;长期期权高于近期期权,临近到期减小 | 正 Vega:IV 上升时 Call/Put 同向受益,IV 回落受损 | 负 Vega:IV 回落获利,IV 飙升承压 |
| Rho(ρ) | 利率每变动 1 个百分点时权利金的变动 | 长仓 Call 为正、长仓 Put 为负;股价越高、期限越长绝对 Rho 越大;短期合约影响通常较小 | 利率上升时 Call 受益、Put 受损,幅度有限 | 短仓方向与买方相反;短期合约中利率多为次要变量 |
三、Delta:标的方向涨多少,期权价格跟多少
Delta 是最受关注的希腊字母:标的每变动 1 美元,权利金预期变动的理论估计。Delta 0.50 的期权,标的涨跌 1 美元,权利金理论上约变动 0.50 美元。港交所词汇表示例:Delta 0.6 的 Call,正股升 1 美元时价值约升 0.60 美元;Delta −0.6 的 Put,正股跌 1 美元时价值约升 0.60 美元。文章源自好财迷-https://www.haocaimi.com/option-greeks-delta-gamma-theta-vega.html
 文章源自好财迷-https://www.haocaimi.com/option-greeks-delta-gamma-theta-vega.html
- 长仓 Call:Delta 介于 0 与 +1.00,与标的同向;长仓 Put:介于 0 与 −1.00,与标的反向。
- 短仓符号相反:短仓 Put 为正 Delta,短仓 Call 为负 Delta。
绝对值反映跟随力度:深实值 Call 接近 1.00,行为接近持股;深虚值接近 0,小幅波动反应很弱。临近到期时,实值向 1.00 靠拢、平值维持 0.50 附近、虚值向 0 回落。Delta 也可近似视为到期进入实值的概率:平值约对应 50%,低于 0.10 的深虚值概率较低;这是风险中性口径下的近似,不是精确胜率。
实务上,把组合各腿 Delta 相加可得净方向敞口;卖方敞口与买方相反,做市商常用现货把组合调到 Delta 中性,并随 Delta 变化持续再平衡。基础头寸可参见站内 买入看涨期权、买入看跌期权、卖出看涨期权 与 卖出看跌期权。
四、Gamma:Delta 自身的变化速度
Delta 不是常数。Gamma 衡量标的每变动 1 单位时,Delta 的变化量。OIC 示例:标的 50 美元、行权价 50 的 Call,Delta 0.50、Gamma 0.06;标的涨到 51 美元,新 Delta 约为 0.56。
规律上,平值、临近到期 Gamma 最高;深实值/深虚值较低,Delta 处于 0.40 ~ 0.60 区间时 Gamma 最突出;同行权价、同到期日的 Call 与 Put Gamma 相同。长仓 Call/Put 为正 Gamma,短仓为负 Gamma,现货头寸没有 Gamma。
正 Gamma 下,标的朝有利方向变动时敞口自动放大;负 Gamma 下,大幅波动时 Delta 朝对卖方不利的方向加速,对冲被迫追涨杀跌,隔夜跳空与财报开盘对负 Gamma 头寸尤其不利。这也是站内 0DTE 零日期权 风险讨论的核心机制:一天内到期把 Gamma 与 Theta 压缩到极短时间释放。
五、Theta:每天过去的时间价值
期权金由内在价值与时间价值组成(港交所《期权 ABC》第五章口径)。Theta 计量其他条件不变时每天流失的时间价值。OIC 示例:50 美元标的、50 行权 Call 报价 3 美元、Theta 0.05,一天后理论上约减 0.05 美元;若权利金没怎么跌,往往是隐含波动率上升抵消了衰减。
买方 Theta 通常为负,横盘时每天消耗时间价值;卖方 Theta 为正,时间流逝是其收入来源,横盘行情对卖方有利。备兑看涨、现金担保看跌的收入逻辑正建立在收取 Theta 之上,可参见站内 备兑看涨与现金担保看跌对照。
衰减并非匀速:前期平缓,临近到期加速,到期前约 30 天时间价值流失明显加快;平值期权时间价值占比最高、衰减压力最大,深实值/深虚值衰减较小。定价模型计入周末,5 个交易日通常按约 7 天口径流逝;隐含波动率越高,Theta 绝对量往往越大。
六、Vega:隐含波动率的涨跌
Vega 衡量权利金对隐含波动率(IV)变化的敏感度,口径为 IV 每变 1 个百分点(100 个基点)的理论变动。IV 是市场从报价反推的未来波动预期,可在标的价格不动时单独变化:不确定性上升、消息临近时走高,市场平静时回落。
长仓为正 Vega,短仓为负 Vega:IV 上升时 Call 与 Put 同向变贵;卖方在 IV 回落中获利,IV 飙升中承压。平值附近 Vega 较高,越趋实值/虚值越低;长期期权 Vega 高于近期期权,临近到期 Vega 减小。OIC 示例:12 个月期 Call,IV 30%、Vega 0.15、权利金 4 美元;IV +2 个百分点约增 0.30 美元,−5 个百分点约减 0.75 美元。
财报等事件落地后,IV 可能急剧回落(vol crush);即便方向看对,买方也可能因 IV 回落叠加 Theta 流失而亏钱。市场整体波动预期可参见站内 VIX 恐慌指数;多腿组合对冲单一敞口可参见 期权组合策略。
七、Rho:利率变动的边际影响
Rho 是权利金对利率变化的敏感度,口径为利率每变 1 个百分点的变动。长仓 Call Rho 为正,长仓 Put Rho 为负;股价越高、期限越长,绝对 Rho 越大,长期期权受利率影响远大于近期。OIC 示例:利率 3%、Call Rho +0.45,升至 4% 时权利金约 +0.45 美元;Put Rho −0.45 约 −0.45 美元/股。对多数短到期港美股期权,Rho 是变化最慢、最次要的变量,先看 Delta、Gamma、Theta、Vega。
八、多因素联动:一张假设快照算一遍
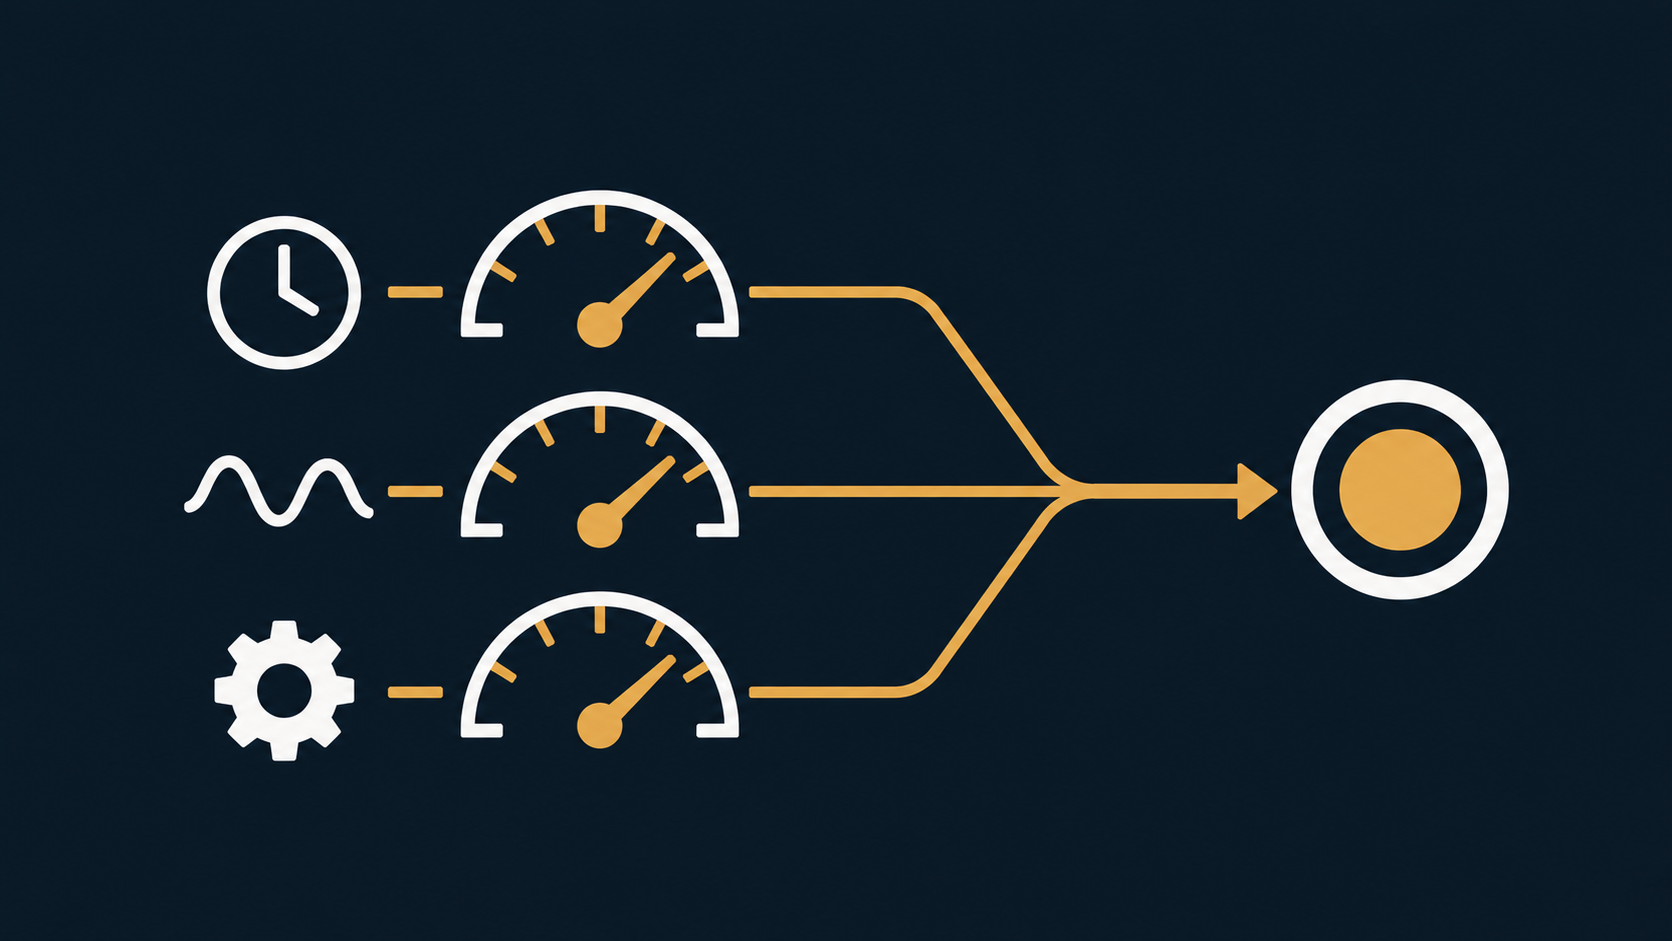
下面是一组假设示例:某美股标的 50 美元,30 天平值看涨期权快照为 Delta +0.50、Gamma +0.06、Theta −0.05、Vega +0.10、Rho +0.03;数值为教学虚构快照,不代表任何真实报价,未计入手续费、税费与买卖价差。
| 情景(其他条件不变) | 主导希腊字母 | 权利金理论变动(假设口径) | 解读 |
|---|---|---|---|
| 标的上涨 1 美元 | Delta + Gamma | 约 +0.50 美元;新 Delta 约 0.56 | 方向收益由 Delta 给出,Gamma 显示 Delta 随之抬升 |
| 标的横盘一天,IV 不变 | Theta | 约 −0.05 美元 | 时间流逝消耗时间价值,买方每天承担成本 |
| 标的持平,IV 回落 5 个百分点 | Vega | 约 −0.10 × 5 = −0.50 美元 | 方向没看错,波动率回落仍可能造成明显亏损 |
| 利率上调 1 个百分点 | Rho | 约 +0.03 美元(Call 口径) | 短期合约中影响通常有限 |
可见盈亏是多个希腊字母共同作用的结果:Delta 给方向收益,Gamma 决定敞口如何放大,Theta 是横盘成本,Vega 受波动预期冲击,Rho 仅边际影响。行情走过一段后,各变量同时变化,必须重新读数。
九、港美股实务:合约乘数与常见误区
- 美股乘数:按 OCC 产品规格,标准股票/ETF 期权(含 ADS、ADR)1 张对应 100 股,权利金每股报价,1 点等于 100 美元,美式行权、T+1 营业日交收;每股口径的希腊字母换算到合约金额需乘 100,供股、拆股、并购等公司行动可能调整乘数。
- 港股个股期权:合约股数因标的而异,不统一为 100 股,下单前以港交所官方合约规格为准;指数期权的报价与乘数另有规则,可参见站内 指数期权。
- 常见误区:把 Delta 当成精确胜率;把希腊字母当成盈亏保证;只看方向忽视 Theta 与 Vega;卖方忽视负 Gamma 在跳空行情中的加速风险;跨股价、跨期限直接比较希腊字母绝对值。
结语:先读风险敞口,再谈策略选择
希腊字母把期权价格驱动拆成方向、加速度、时间、波动与利率五条线索:Delta 回答跟不跟得上标的,Gamma 回答跟随力度会不会变,Theta 回答横盘每天付多少成本,Vega 回答波动预期变化的冲击,Rho 补充利率的边际影响。读懂这套语言,再看买入、卖出与组合策略,才能判断一笔交易实际押注哪个维度、敞口有多大。
本文内容仅供学习参考,不构成投资建议;文中权利金、希腊字母数值与盈亏演算均为虚构假设示例,已忽略手续费、税费与利息,数据截至 2026 年 11 月。期权属于杠杆衍生品,可能损失全部权利金,卖方还可能承担更大亏损;具体合约规则、乘数与保证金要求以交易所、结算机构及所在券商的最新规定为准。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。