
仅为知识科普,不构成投资建议,市场有风险。 文中概念来自美国证券监管机构、行业自律组织和财政部的公开投资者教育材料,算例由公式推算,请以原始发布为准;投资决策请结合自身情况,必要时咨询持牌专业人士。
新闻里常说"收益率上行、债券下跌",这两件事为什么总是反着走?本文用现金流折现的虚构算例,讲清票面利率、到期收益率和市场利率的区别,以及久期、凸性和持有到期的含义。文章源自好财迷-https://www.haocaimi.com/bond-price-interest-rate.html
三句话看懂债券价格和利率文章源自好财迷-https://www.haocaimi.com/bond-price-interest-rate.html
- 固定利率债券的未来现金流是定好的,市场利率上升,这些现金流折算到今天就更不值钱,价格随之下跌。
- 久期衡量价格对利率的敏感度:期限越长、票息越低,久期通常越大,价格波动也越大。
- 持有到期且发行人不违约,可以拿回约定的利息和面值;中途卖出则按当时的市场价格成交,可能赚也可能亏。
一、先分清三个"利率"
票面利率:发行时定好的年利率,按面值计算利息。FINRA 的例子是:面值 1000 美元、票面利率 4.5% 的债券,每年利息 45 美元;半年付息一次的话,每次 22.5 美元。文章源自好财迷-https://www.haocaimi.com/bond-price-interest-rate.html
到期收益率(YTM):FINRA 的定义是,按市场价格买入并持有到期,投资者获得的整体年化收益率。数学上,它是让未来全部现金流(票息加本金)的现值之和恰好等于债券价格的那个折现率。文章源自好财迷-https://www.haocaimi.com/bond-price-interest-rate.html
市场利率:此刻新发行的同类债券能给的利率。SEC 的投资者公告用它来解释价格变化:市场利率变了,旧债券的票面利率不会变,于是它的价格要调整。文章源自好财迷-https://www.haocaimi.com/bond-price-interest-rate.html
三者的关系可以这样记:
- 票面利率在债券存续期内通常固定不变(固定利率债券);
- 价格会随市场变动,到期收益率也随之变动;
- 价格低于面值时,到期收益率高于票面利率;价格高于面值时,到期收益率低于票面利率。
美国财政部 TreasuryDirect 也写明:中长期国债的价格可能等于、高于或低于面值,取决于到期收益率和票面利率。
二、为什么利率上升,价格会下跌
债券价格 = 未来每一笔现金流按当前市场利率折算成今天的价值,再加总。这就是现金流折现。折现可以看作复利的反向计算,复利怎么算可参阅《复利是怎么“滚”起来的?72 法则怎么用?》。
举例(数字为虚构,仅用于说明原理):一只债券面值 100 元,票面利率 3%,每年付息一次,还有 5 年到期。未来 5 年的现金流固定为:前 4 年每年 3 元,第 5 年 103 元。
| 市场利率 | 按该利率折现后的价格 | 和面值相比 |
|---|---|---|
| 2% | 约 104.71 元 | 高于面值(溢价) |
| 3% | 100.00 元 | 等于面值 |
| 4% | 约 95.55 元 | 低于面值(折价) |
市场利率从 3% 升到 4%,同样的现金流要用更高的利率折算,每一笔的现值都变小。比如第 5 年那笔 103 元,按 4% 折算到今天只值约 84.66 元。
换个角度理解:新债券能给 4%,没人愿意按面值去买只给 3% 的旧债券。旧债券只有降价,买方的到期收益率才能升到和新债券接近的水平。
SEC 的投资者公告举过同样方向的例子:票面利率 3%、半年付息、面值 1000 美元的国债,一年后市场利率降到 2%,价格约为 1082 美元;升到 4%,约为 925 美元。按公式复算,结果与公告一致。
三、久期:价格对利率有多敏感
FINRA 把久期描述为:衡量利率上升或下降时,债券投资价值可能变化多少的指标,数字越大,对利率越敏感。
FINRA 给出的近似用法是:利率每变动 1 个百分点,债券价格大致朝相反方向变动"久期数值"个百分点。例如久期为 10,利率上升 1 个百分点,价格预计下跌约 10%。
更规范的写法是:
价格变动百分比 ≈ −修正久期 × 收益率变动
其中,麦考利久期是各期现金流到来时间的加权平均(权重是每笔现金流的现值占价格的比例),单位是年;修正久期 = 麦考利久期 ÷(1 + 每期收益率)。
举例(数字为虚构,仅用于说明原理):一只 10 年期、票面利率 3%、每年付息的债券,市场利率 3% 时价格为 100 元。它的麦考利久期约 8.79 年,修正久期约 8.53。利率上升 1 个百分点,按久期估算价格约下跌 8.53%。
注意,这只债券的久期(约 8.79 年)短于它的期限(10 年)。有票息的债券会提前收回一部分现金,所以久期通常短于期限;只有零息债券的久期等于期限。
四、凸性:为什么久期估算不够准
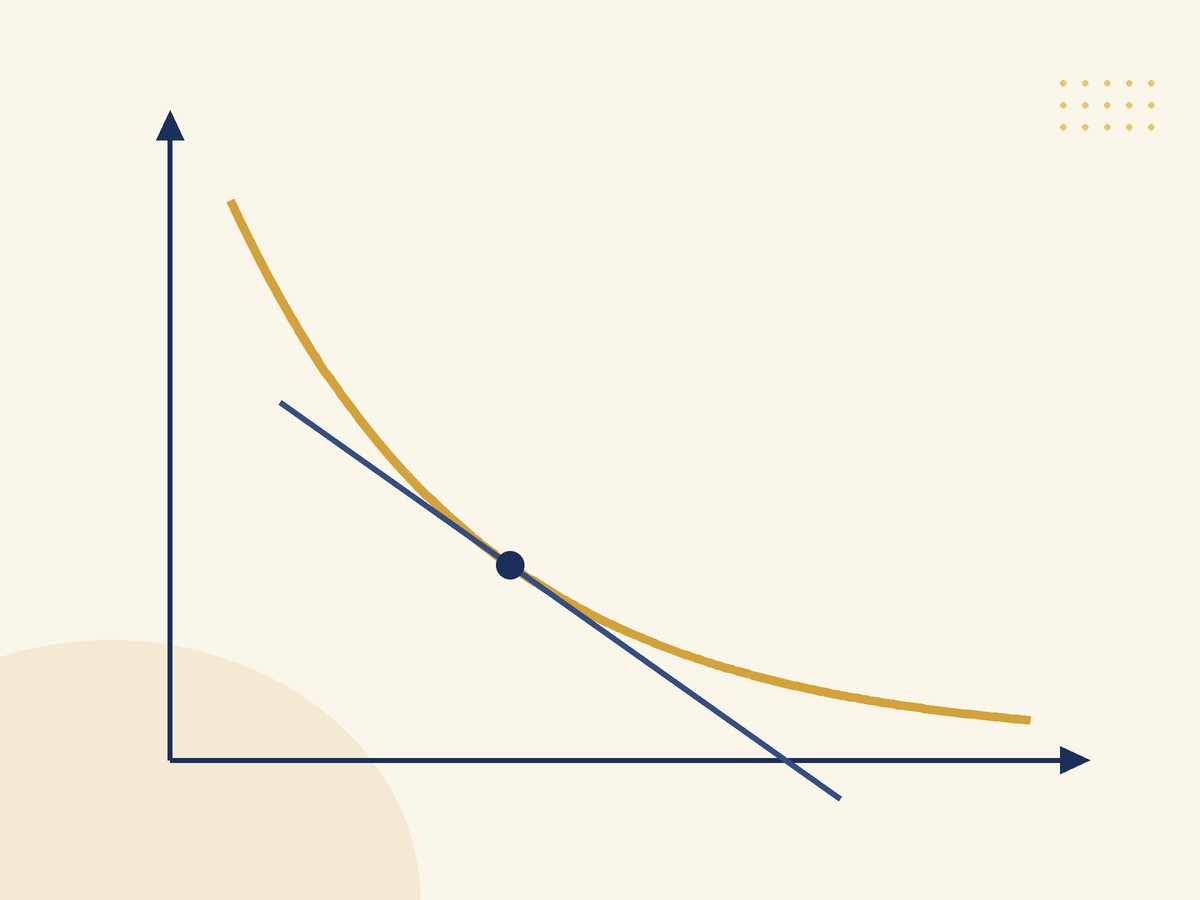
久期是一条直线式的估算,而价格和利率的真实关系是一条向下弯曲的曲线。这种弯曲叫凸性。
举例(数字为虚构,仅用于说明原理):用上面那只 10 年期债券,对比实际价格变化和只用久期估算的结果。
| 利率变动 | 实际价格变化 | 只用久期估算 |
|---|---|---|
| 上升 1 个百分点 | 约 −8.11% | 约 −8.53% |
| 下降 1 个百分点 | 约 +8.98% | 约 +8.53% |
| 上升 2 个百分点 | 约 −15.44% | 约 −17.06% |
| 下降 2 个百分点 | 约 +18.94% | 约 +17.06% |
直观地说,对没有提前赎回条款的普通固定利率债券:
- 利率上升时,实际跌幅比久期估算的小;利率下降时,实际涨幅比估算的大;
- 利率变动越大,只用久期估算的误差越大,这时需要把凸性也算进去。
五、期限越长、票息越低,价格越敏感
SEC 的投资者公告总结了两条规律:
- 期限:期限越长,利率风险通常越高;
- 票息:其他条件相同,票面利率越低,利率上升时价格跌得越多。
FINRA 也写道:一般来说,票面利率越高,久期越低;期限越长,久期越高。
举例(数字为虚构,仅用于说明原理):票面利率都是 3%、每年付息,市场利率从 3% 升到 4% 时,不同期限债券的价格变化如下。
| 剩余期限 | 价格变化 |
|---|---|
| 1 年 | 约 −0.96% |
| 5 年 | 约 −4.45% |
| 10 年 | 约 −8.11% |
| 30 年 | 约 −17.29% |
举例(数字为虚构,仅用于说明原理):期限都是 10 年,市场利率从 3% 升到 4% 时,不同票面利率债券的价格变化如下。
| 票面利率 | 麦考利久期 | 价格变化 |
|---|---|---|
| 0%(零息) | 10.00 年 | 约 −9.21% |
| 1% | 约 9.51 年 | 约 −8.77% |
| 3% | 约 8.79 年 | 约 −8.11% |
| 5% | 约 8.27 年 | 约 −7.65% |
票息越低,现金流越集中在最后的本金,离今天越远的钱对利率越敏感,所以久期越长。
六、持有到期和中途卖出
FINRA 写道:对于"买入并持有到期"的投资者,利率变化对其固定收益资产可能几乎没有直接影响,因为不打算卖出时,市场价格并不那么重要。
Investor.gov 也提醒:持有到期,可以拿到面值和利息;到期前卖出,债券的价值可能高于或低于面值。
举例(数字为虚构,仅用于说明原理):按 100 元买入上文那只 5 年期、票面利率 3% 的债券。2 年后市场利率升到 4%,剩余 3 年的价格约为 97.22 元。
- 这时卖出:2 年共收到 6 元利息,加上卖出价,合计约 103.22 元;如果利率没变、按 100 元卖出,合计 106 元。
- 持有到期:只要发行人按约付款,5 年共收到 15 元利息,加 100 元本金,合计 115 元(不计利息再投资),和期间价格怎么变无关。
还有两点要注意:
- 中途买卖时,通常要计算两次付息之间的应计利息,买方会把这部分利息补给卖方;
- 持有到期虽然不受中途价格波动影响,但通胀会侵蚀固定利息的购买力,也可能错过把钱再投到更高利率债券的机会。
七、信用风险:不只是利率在起作用
Investor.gov 对信用风险的描述是:发行人可能无法按时支付利息或本金,从而违约。FINRA 也指出,债券价格偏离面值有很多原因,包括发行人或债券本身的信用评级变化。
在折现的框架里,市场对发行人的担忧加大,投资者就会要求更高的收益率来补偿,价格也会下跌。
举例(数字为虚构,仅用于说明原理):同样是 5 年期、票面利率 3% 的债券,如果市场要求的收益率因信用担忧从 3% 升到 5%,价格约从 100 元跌到 91.34 元。
SEC 的公告还提醒:即使是政府担保的债券,政府担保的也只是按时付息、到期还本,不担保到期前的市场价格。
结语
债券价格和市场利率反向变动,本质是现金流折现:现金流固定,折现率上升,现值就下降。久期衡量这种敏感度,凸性说明久期估算的误差;期限越长、票息越低,价格越敏感。
持有到期和中途卖出面对的风险不同,信用风险也会改变价格。
风险提示:本文为知识科普,不构成投资建议或任何产品推荐;市场有风险,投资需谨慎。历史数据与过往表现不代表未来结果,文中举例仅用于说明原理,并非预测或操作建议。涉及杠杆、衍生品、外汇等产品时,可能放大亏损,甚至损失全部本金。
数据核对日期:2026-10-22(以页面实际打开时所读为准;之后发布或修订的内容未纳入。)
数据来源:
- U.S. SEC Investor.gov|Investor Bulletin: Fixed Income Investments — When Interest Rates Go Up, Prices of Fixed-Rate Bonds Fall(2013-06-26) https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-86
- U.S. SEC Investor.gov|Bonds https://www.investor.gov/introduction-investing/investing-basics/investment-products/bonds-or-fixed-income-products/bonds
- FINRA|Brush Up on Bonds: Interest Rate Changes and Duration(2024-09-19) https://www.finra.org/investors/insights/bonds-interest-rate-changes-duration
- FINRA|Bonds(含术语表) https://www.finra.org/investors/investing/investment-products/bonds
- U.S. Department of the Treasury, TreasuryDirect|Understanding Pricing and Interest Rates https://www.treasurydirect.gov/marketable-securities/understanding-pricing/
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。
来自外部的引用