

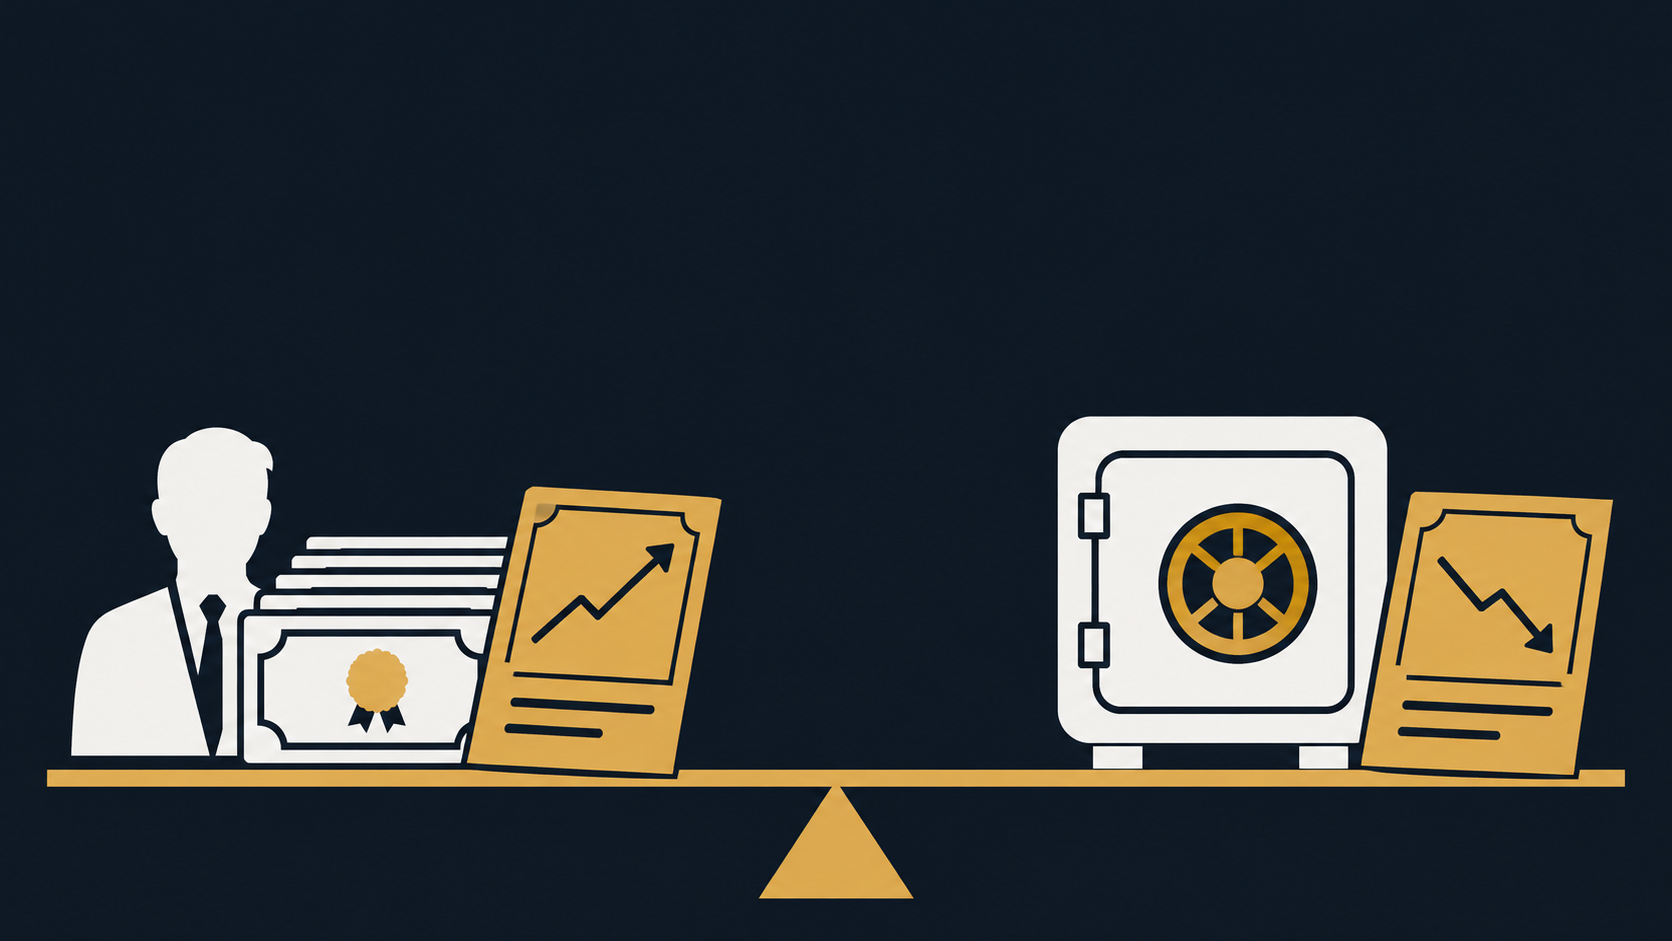
备兑看涨期权(Covered Call,持保 Call)与现金担保看跌期权(Cash-Secured Put,CSP)是期权卖方阵营里两类相对保守的“持保/担保”策略:一边是手里有股票再卖出看涨期权,一边是预留好现金再卖出看跌期权。本文用对照方式讲清两者的构成、担保安排、到期盈亏、适用行情、操作要点与风险,并给出同一口径下可复算的数值演算。
 文章源自好财迷-https://www.haocaimi.com/covered-call-cash-secured-put.html
导读:三句话看懂两个策略
- 备兑看涨(Covered Call):持有或同时买入正股(或 ETF),再卖出对应数量的 Call 收取权利金;用上方超额涨幅的让渡,换取一笔确定的权利金收入。
- 现金担保看跌(CSP):账户预留足额现金作担保,卖出 Put 收取权利金;愿意在被指派时按行权价接货,权利金相当于实际接货成本的一笔折让。
- 共同定位:两者都是有担保的卖方策略,风险结构与裸卖 Call、裸卖 Put 有本质区别;它们是收入增强与降低成本的工具,不是稳赚策略,也不消除正股本身的方向性风险。
一、两个策略是什么:定义与构成
1.1 备兑看涨期权(Covered Call,持保 Call)
备兑看涨由两笔头寸组成:一边持有(或同时买入)正股或 ETF,另一边卖出相同数量标的对应的看涨期权(Call)。卖方收取权利金,承担在被指派时按行权价交付标的的义务;因为手里已有足额现货作为担保,这笔卖出不是裸卖。期权基础概念可参见站内 期权是什么,买入看涨的对手方逻辑可参见 买入看涨期权。文章源自好财迷-https://www.haocaimi.com/covered-call-cash-secured-put.html
按 OIC(期权行业理事会)教育资料的定义,该策略的首要动机是赚取权利金收入;收到的权利金无论最终结果如何都会计入账户,在股价下跌时提供一小段缓冲,在股价上行时增厚收益。代价是:只要卖出的 Call 尚未平仓,股票超过行权价以上的上涨潜力就让渡给了买方。文章源自好财迷-https://www.haocaimi.com/covered-call-cash-secured-put.html
1.2 现金担保看跌期权(Cash-Secured Put,CSP)
现金担保看跌同样由两笔安排组成:卖出一张看跌期权(Put)收取权利金,同时在账户里预留足以按行权价买入标的的现金(或现金等价物)。策略目标不是单纯收权利金,而是愿意在更低价位持有标的:若被指派,就按行权价接货,而权利金会压低实际接货成本。与裸卖 Put 的区别可对照站内 卖出看跌期权;裸卖看涨的风险对照见 卖出看涨期权。文章源自好财迷-https://www.haocaimi.com/covered-call-cash-secured-put.html
OIC 资料指出,CSP 卖方把被指派视为可接受甚至偏正面的结果;而裸卖 Put 卖方通常并不想接货,只希望 Put 贬值后平仓获利。两者担保安排不同,风险性质差别很大。文章源自好财迷-https://www.haocaimi.com/covered-call-cash-secured-put.html
1.3 合约单位:美股 100 股与港交所的差异
计算头寸规模之前,必须先分清两个市场的合约单位,不能混用乘数:
- 美股标准股票/ETF 期权:按 OCC(期权清算公司)产品规格,一张标准合约对应 100 股标的(含 ADS/ADR),权利金按每股报价;为美式期权,行权后股票在 T+1 营业日交收。供股、拆股、并购等公司行动可能使调整后合约不再对应 100 股。
- 港交所股票期权:合约股数因标的而异,并不统一为 100 股。以港交所 2026 年 10 月 5 日更新的合约清单为例,汇丰控股对应 400 股、新鸿基地产 1,000 股、小米集团 1,000 股、商汤集团 20,000 股;权利金按每股港元报价。港交所股票期权为美式、实物交收,行权后股票交收为 T+2。下单前须以港交所官方合约规格核实该标的的合约单位,不能套用美股的 100 股乘数。
下文数值演算统一采用美股口径(1 张 = 100 股),全部为虚构示例;港股标的只需把乘数替换为官方合约股数,公式结构不变。
二、开仓前提与担保安排
2.1 备兑看涨:足额现货担保
备兑开仓要求账户内持有足额、与合约数量匹配的现货(fully covered)。卖出的 Call 由持有的正股覆盖,被指派时直接交付手里的股票,无需在市场上买入交割。需要注意:只要卖出的 Call 还未平仓,投资者不能擅自卖掉对应的股票,否则覆盖消失,头寸会变成风险无上限的裸卖 Call。
2.2 现金担保看跌:预留足额现金
CSP 的担保安排是现金:预留金额 = 行权价 × 合约股数(美股即行权价 × 100 × 合约张数),确保被指派时可以全额付款接货,无需临时融资。OIC 示例中,卖方在卖出 60 美元 Put 的同时持有 6,000 美元短期国库券作为接货担保。预留现金在接货前可存放于现金等价物中赚取少量利息;权利金到账后,实际接货成本被压低为“行权价 − 每股权利金”。
不同券商对担保现金的口径(是否接受现金等价物、是否占用保证金、利息如何处理)存在差异,开仓前应以所在券商与结算机构的最新规则为准。
三、到期盈亏结构:公式与同口径演算
以下示例全部为虚构假设,忽略手续费、税费、保证金成本与利息,仅用于演示计算;口径前后一致,可自行复算。
3.1 备兑看涨示例
假设:投资者以每股 100 美元买入 100 股 XYZ 股票(成本 10,000 美元),同时卖出 1 张行权价 105 美元的 Call,每股权利金 3.00 美元,合计权利金 300 美元。
| 项目(每股口径) | 公式 | 本例数值 |
|---|---|---|
| 权利金收入 | 每股权利金 × 100 | 3.00 × 100 = 300 美元 |
| 盈亏平衡点 | 股票买入价 − 权利金 | 100 − 3 = 97 美元 |
| 最大收益(被指派时) | 行权价 − 买入价 + 权利金 | (105 − 100 + 3) × 100 = 800 美元 |
| 最大亏损(股价跌至 0) | 买入价 − 权利金 | (100 − 3) × 100 = 9,700 美元 |
到期情景(每份合约):
| 到期股价 | 期权结果 | 组合每股盈亏 | 每份合约盈亏 |
|---|---|---|---|
| 90 美元 | 价外作废 | (90 − 100) + 3 = −7 | −700 美元 |
| 97 美元 | 价外/平值附近 | (97 − 100) + 3 = 0 | 0 美元(盈亏平衡) |
| 100 美元 | 价外作废 | (100 − 100) + 3 = +3 | +300 美元 |
| 105 美元 | 到达行权价 | (105 − 100) + 3 = +8 | +800 美元(最大收益) |
| 110 美元 | 被指派,股票以 105 美元交付 | 收益封顶于 +8 | +800 美元(上方 5 美元涨幅让渡) |
| 0 美元(极端) | 股票近乎归零 | 0 − 100 + 3 = −97 | −9,700 美元 |
3.2 现金担保看跌示例
假设:投资者卖出 1 张行权价 95 美元的 Put,每股权利金 2.00 美元,合计权利金 200 美元;同时预留 95 × 100 = 9,500 美元现金作为接货担保。
| 项目(每股口径) | 公式 | 本例数值 |
|---|---|---|
| 预留担保现金 | 行权价 × 100 | 95 × 100 = 9,500 美元 |
| 权利金收入 | 每股权利金 × 100 | 2.00 × 100 = 200 美元 |
| 盈亏平衡点 / 实际接货成本 | 行权价 − 权利金 | 95 − 2 = 93 美元 |
| 最大收益 | 权利金(股价 ≥ 行权价时) | 200 美元 |
| 最大亏损(股价跌至 0) | 行权价 − 权利金 | (95 − 2) × 100 = 9,300 美元 |
到期情景(每份合约):
| 到期股价 | 期权结果 | 每股盈亏 | 每份合约盈亏 |
|---|---|---|---|
| 100 美元 | 价外作废,保留现金 | +2 | +200 美元 |
| 95 美元 | 平值附近,作废 | +2 | +200 美元(最大收益) |
| 93 美元 | 被指派,以 95 美元接货 | (93 − 95) + 2 = 0 | 0 美元(盈亏平衡) |
| 90 美元 | 被指派接货 | (90 − 95) + 2 = −3 | −300 美元 |
| 80 美元 | 被指派接货 | (80 − 95) + 2 = −13 | −1,300 美元 |
| 0 美元(极端) | 被指派接货 | (0 − 95) + 2 = −93 | −9,300 美元 |
3.3 盈亏结构的文字读图
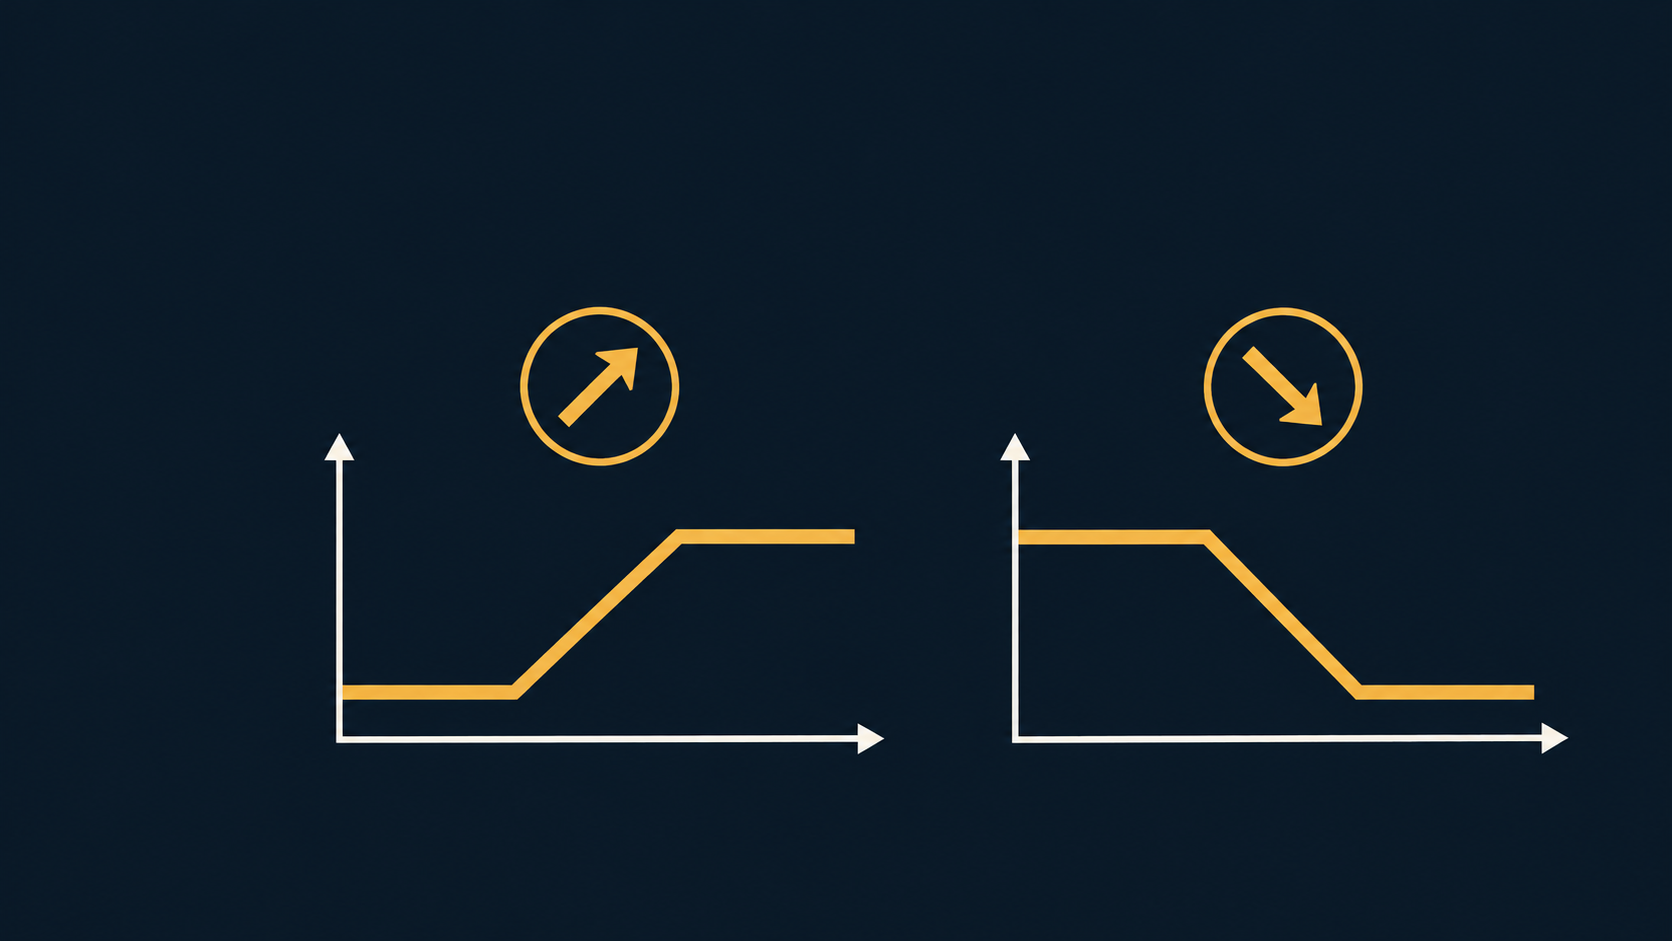
备兑看涨的到期盈亏线:股价下跌时随股票同步下行,仅靠一笔权利金缓冲;股价上涨到行权价之前,收益随股价增加;超过行权价后收益走平、被封顶。现金担保看跌的到期盈亏线:股价高于行权价时走平,赚取全部权利金;跌破行权价后随股价下行,股价越低亏损越大,极端情形(股价归零)亏损为“行权价 − 权利金”。两者都不是收取固定租金的无风险头寸。
四、适用行情与适合人群
- 备兑看涨:OIC 定位为中性至温和看涨,适合预期标的横盘或温和上行、且愿意在行权价价位卖出持股的持币持股者。它不适合强烈看空者(股价下行风险仍在),也不适合强烈看多者(上方涨幅会被封顶)。
- 现金担保看跌:同样偏中性至温和看涨,适合愿意在更低价位分批买入标的、平时先收权利金等待接货的价格敏感型投资者。前提是:即便股价大跌,投资者也认可行权价是一个可以长期持有的买入价位。
两者都要求投资者事先想清楚“被指派是不是可以接受的结果”:备兑看涨被指派等于按预设价格卖出股票;CSP 被指派等于按预设价格买入股票。若被指派后会后悔,策略就用错了对象。
五、操作要点
5.1 行权价选择:权利金与指派概率的权衡
- 虚值(OTM):Call 行权价高于现价、Put 行权价低于现价,被指派概率通常较低,权利金较少,缓冲较薄。
- 平值(ATM):权利金较厚,指派概率居中。
- 实值(ITM):权利金更多、缓冲更厚,但被指派概率也更高;备兑卖出实值 Call 接近提前锁定卖出价。
选择行权价时,应把“行权价 + 权利金”视为一个可接受的卖出价(备兑),把“行权价 − 权利金”视为一个可接受的买入价(CSP)。
5.2 到期日选择与权利金收益率口径
短期合约(如每周到期)权利金的时间价值衰减更快,卖方持仓管理更频繁;月度合约权利金相对更厚、操作节奏更慢。超短期合约的特性可参见站内 0DTE 零日期权。计算权利金收益率时,备兑口径通常为“权利金 ÷ 持股成本”,CSP 口径为“权利金 ÷ 预留担保现金”;短期权利金不应直接简单年化后当作长期收益预期。隐含波动率越高,权利金报价越厚,但对应的潜在波动风险也越大,厚权利金不是免费收益。
5.3 展期(Roll):向上、向后、向下
如果不想被指派,可以在到期前买回已卖出的期权平仓,或做展期:先买回当前合约,再开立一张新合约。常见方向包括:
- 向后展期(Roll out):买回到期日更近的合约平仓,卖出到期日更远的同行权价合约,延长收取权利金的周期。
- 向上展期(Roll up):备兑 Call 在股价上涨后,买回原 Call、卖出更高行权价的新 Call,试图继续保留持股并参与上行。
- 向下展期(Roll down):CSP 在股价下跌后,买回原 Put、卖出更低行权价的新 Put,下移接货价位。
展期可能产生净借方(买回成本高于新收权利金),并产生额外交易成本;展期只是调整头寸,并不消除标的的方向性风险。美式期权在到期前任何营业日都可能被指派,不存在“价内幅度小就不会被提前指派”的保证。
5.4 被指派之后的衔接
- 备兑看涨被指派:股票按行权价交付,持仓变现,现金回笼;若仍看好标的,可在市场重新买入,或等待下一轮价位再安排策略。
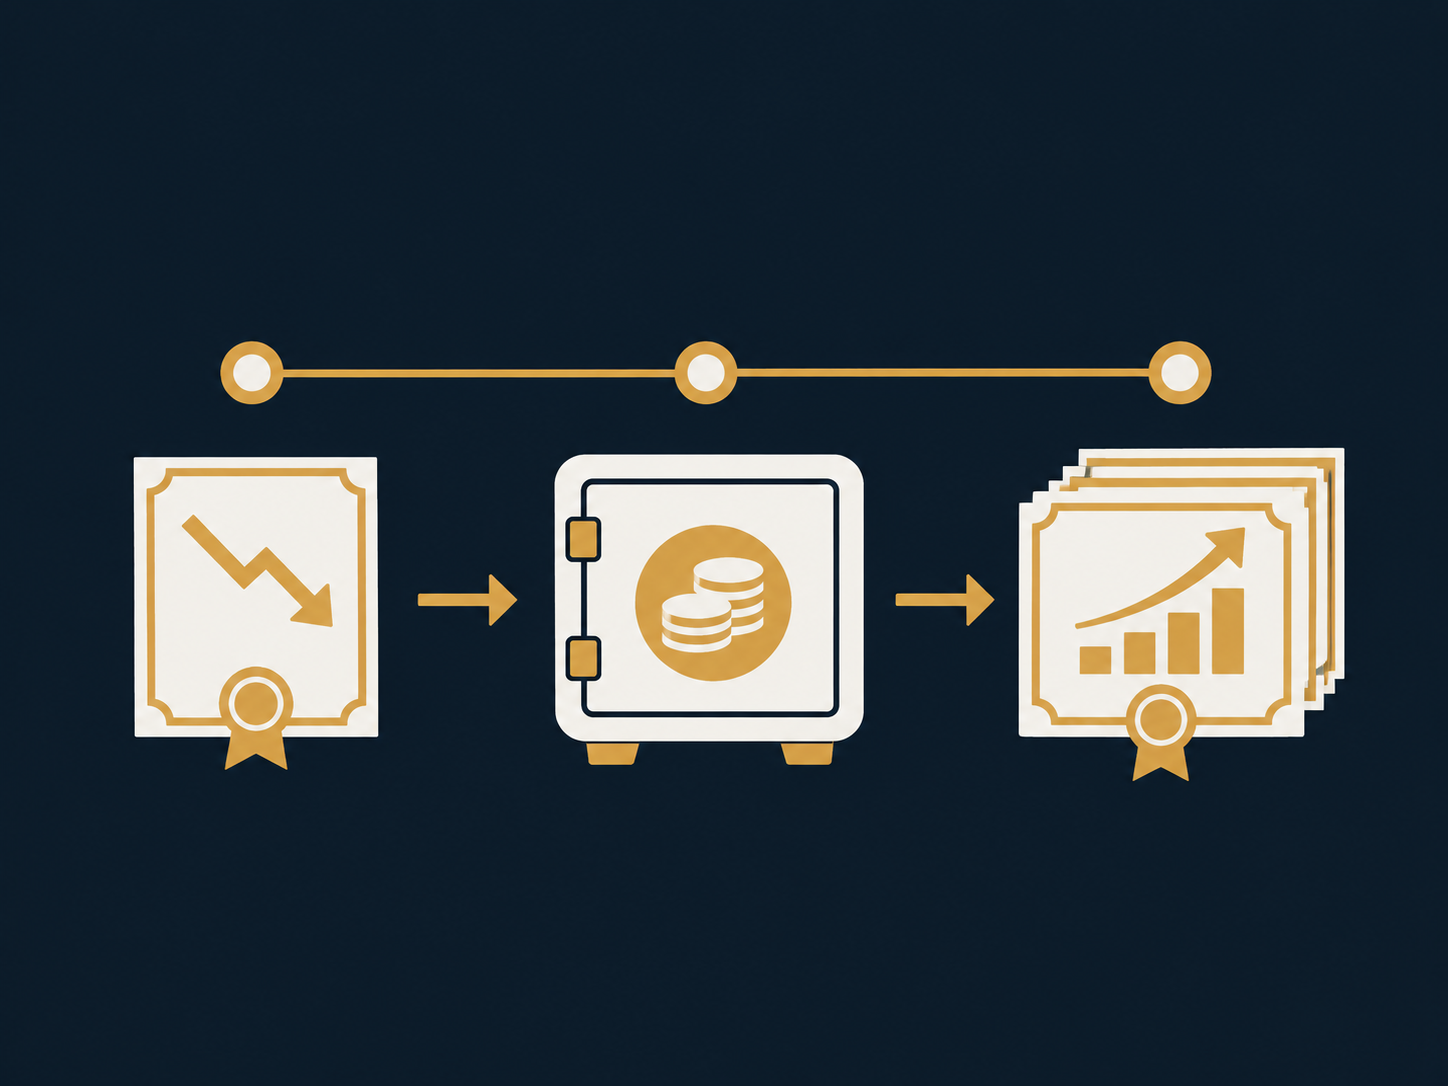
- CSP 被指派:投资者以“行权价 − 权利金”的实际成本接货成为持股方;持股之后,若价位与观点合适,可以转而对持仓卖出备兑 Call,形成“收 Put 权利金 → 接货 → 持股后收 Call 权利金”的循环安排。这一衔接只是头寸管理逻辑,不代表每个环节都会盈利。
六、与直接持股、与裸卖期权的对比
6.1 与直接持股对比
备兑看涨本质上仍是持股:下跌时同样承担正股风险,权利金只提供一笔有限的缓冲;上行收益在行权价以上被让渡。CSP 在被指派前持有现金,不承担股价下跌的持仓亏损,但也错过标的上涨;一旦接货,就转为按实际成本持股,之后的涨跌与普通股东一致。
6.2 与裸卖 Call、裸卖 Put 对比
| 维度 | 备兑看涨(持保 Call) | 裸卖 Call | 现金担保看跌(CSP) | 裸卖 Put |
|---|---|---|---|---|
| 担保 | 足额现货覆盖,数量匹配 | 无现货,缴纳保证金 | 足额现金预留 | 无足额现金,缴纳保证金 |
| 亏损上限 | 股价归零(买入价 − 权利金) | 理论上无上限 | 行权价 − 权利金(股价归零) | 同口径,但通常不想接货、资金未预留 |
| 指派意愿 | 愿意按行权价卖出 | 通常不愿交付标的 | 愿意按行权价接货 | 通常不愿接货 |
裸卖 Call 的理论亏损没有上限,详见站内 卖出看涨期权;裸卖 Put 亏损虽有理论上限(股价最低归零),但数额可能很大,详见 卖出看跌期权。期权组合层面的其他搭配可参见 期权组合策略。
6.3 Put-Call Parity 视角:两者到期盈亏等价
在同一标的、同一行权价、同一到期日,且忽略股息与利息差异的前提下,根据 put-call parity(认购-认沽平价):买入股票 + 卖出 Call,与预留现金 + 卖出 Put 的到期盈亏结构等价。OIC 的合成头寸关系表也列示:Short Put = Long Stock + Short Call。MAI 投资管理与 OIC 托管的研究材料同样指出,同行权价、同到期日下,CSP 与备兑看涨的到期收益 Payoff 等价、风险收益特征相同;若两者定价明显偏离,理论上会出现套利空间。
需要强调,“等价”是理论上的到期盈亏对照;实操中两者的资金占用、指派机制、股息处理、税费与流动性并不相同:备兑持股期间享有股息,但面临除息日前夕被提前指派而失去股息的风险;CSP 接货前持有现金,不享有持股期间的股息。
七、各自的主要风险
7.1 备兑看涨的风险
- 上行机会成本:标的大幅上涨时,股票在行权价被买走,超出部分的涨幅与投资者无关;上涨行情中被迫交出持股是该策略最常见的遗憾。
- 下跌保护有限:缓冲仅为一笔权利金;股价跌幅超过权利金后,组合仍随股票亏损,且最大亏损对应股价归零。
- 提前行权风险:美式 Call 在除息日前夕被提前行权的可能性上升;若持有的 Call 被提前指派,投资者可能失去即将派发的股息。除息与股息基础可参见站内 股息。
7.2 现金担保看跌的风险
- 接货风险:标的暴跌时,投资者仍须按行权价接货;浮亏可能远超已收权利金,股价归零情形下亏损为“行权价 − 权利金”。
- 资金占用与机会成本:担保现金在接货前被预留,若标的一路上涨,现金既错过上涨,也只赚取现金等价物的少量利息。
- 接货后的持股风险:一旦指派,头寸转为持股,此后承担与普通股东相同的方向性风险。
两类策略都不消除正股本身的方向性风险:备兑看涨仍持有股票,CSP 接货后同样持有股票;权利金是承担义务的对价,不是无成本的收入。
八、两策略对照总表
| 对照项 | 备兑看涨 Covered Call | 现金担保看跌 CSP |
|---|---|---|
| 构成 | 持有正股/ETF + 卖出 Call | 预留足额现金 + 卖出 Put |
| 担保安排 | 足额现货覆盖,数量匹配 | 行权价 × 合约股数的现金(或现金等价物) |
| 最大收益 | 行权价 − 买入价 + 权利金(每股) | 权利金 |
| 盈亏平衡点 | 买入价 − 权利金 | 行权价 − 权利金(即实际接货成本) |
| 最大亏损 | 买入价 − 权利金(股价归零) | 行权价 − 权利金(股价归零) |
| 适用行情 | 中性偏震荡/温和看涨 | 中性偏温和看涨,等待低价接货 |
| 指派结果 | 按行权价卖出股票 | 按行权价买入股票 |
| 主要风险 | 上行机会成本、有限下跌缓冲、除息前提前指派 | 暴跌仍须接货、资金占用与机会成本、接货后持股风险 |
结语:收入增强工具,而非稳赚策略
备兑看涨与现金担保看跌是两类持保/担保的卖方策略:前者为已有持股增厚一点收益、设一个预设卖出价;后者为计划买入设一个预设接货价、用权利金折让成本。它们适合观点中性偏温和、且能接受指派结果的投资者,并需配合对标的本身的基本面判断使用。权利金收入有限,标的的方向性风险仍在,历史表现不代表未来结果。
本文内容仅供学习参考,不构成投资建议;文中价格、权利金与盈亏数字均为虚构示例,已忽略手续费、税费与利息,数据截至 2026 年 11 月。期权交易存在本金损失风险,具体规则以交易所、结算机构及所在券商的最新规定为准。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。