


风险揭示(请先阅读)
- 杠杆性:期权是杠杆化的衍生品,价格波动可能同时放大盈利和亏损。
- 买方风险:买入期权的一方,可能损失全部已付权利金。
- 卖方风险可能很大:卖出期权(包括组合策略中“卖出”的那一条腿)收取的权利金是有限的,但需要承担履约义务,亏损可能远超收到的权利金,甚至超过账户本金/保证金。
- 保证金与强制平仓:卖方需要缴纳保证金;行情不利、保证金不足时,可能被要求追加保证金,未能按时补足的,可能被强制平仓,且平仓价格与时点可能对投资者不利。
- 流动性与价格波动:部分合约成交稀少,买卖价差可能较大,可能无法在理想价格平仓;标的价格、隐含波动率和时间价值都会剧烈变化。
- 其他风险:美式期权可能被提前行权/指派;到期时存在行权、交割与结算价风险;参与交易须符合所在市场的投资者适当性要求。
本文仅为知识科普,不构成投资建议。 文中所有价格、权利金、盈亏数字均为虚构示例,仅为演示计算,已忽略手续费、税费、保证金占用成本和利息,不代表任何真实合约、真实标的或历史行情。
核心速览
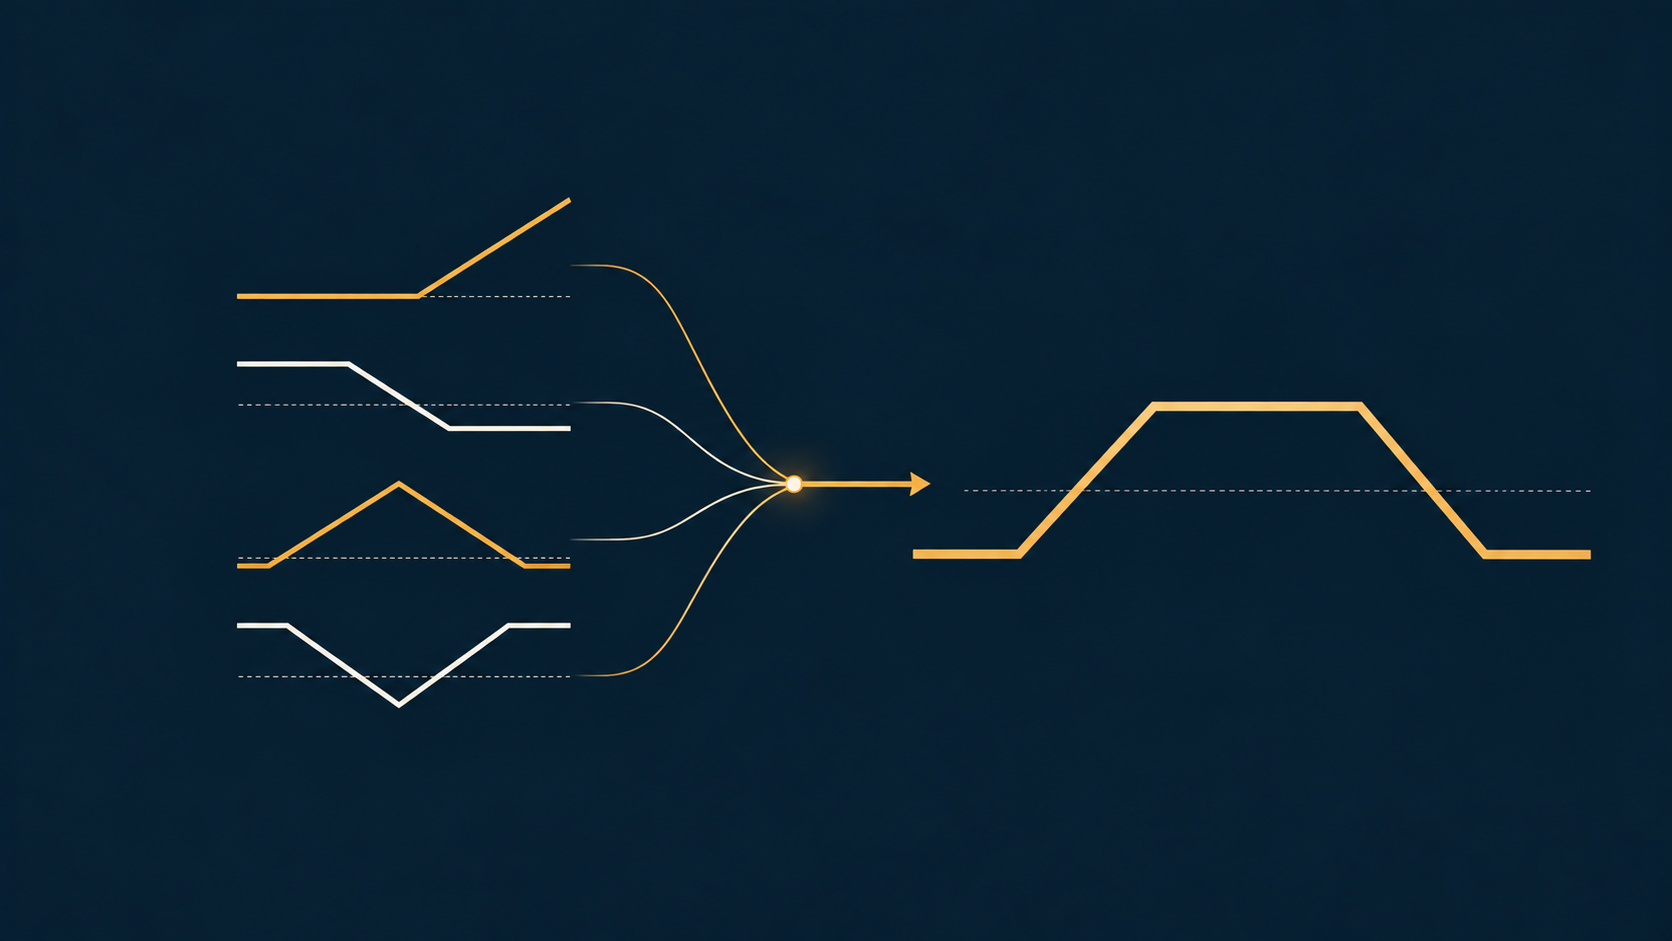
- 组合期权策略(又称多腿期权策略):同时持有两个或以上的期权合约,或把期权与标的资产(如股票)搭配起来,目的是改变单一头寸的盈亏形状——例如给收益设上限、给损失设下限,或让盈亏取决于“涨跌幅度”而不是“涨跌方向”。
- 组合不会让风险消失,只是把风险换了一种形状:多数组合会用封顶的收益换取更低的成本,或用更高的成本换取更宽的盈利区间。
- 典型结构:价差(如牛市看涨价差)、跨式(同价位买入看涨+看跌)、备兑开仓(持股+卖出看涨)。下文用同一套虚构数字逐一演示,并说明各自的风险。
- 原文曾列出的“组合策略占比”“胜率”“收益增强幅度”等统计数字,因无法查到可对应的公开来源,已全部删除,本文不再提供任何“胜率”类数字(见文末“修订说明”)。
 文章源自好财迷-https://www.haocaimi.com/options-combination-strategy.html
一、组合期权策略的本质
 文章源自好财迷-https://www.haocaimi.com/options-combination-strategy.html
1. 什么是“腿”
一份期权合约有几个基本要素:标的资产、类型(看涨/看跌)、行权价、到期日、行权方式、合约单位和结算方式(来源:港交所期权入门教材 Options ABC 第2章,检索日 2026-10-16〔S1〕)。组合策略就是把这些要素不同的合约搭配起来,每一份合约叫一条“腿”。文章源自好财迷-https://www.haocaimi.com/options-combination-strategy.html
两个最基础的概念:文章源自好财迷-https://www.haocaimi.com/options-combination-strategy.html
- 看涨期权(Call):买方有权按行权价买入标的;看跌期权(Put):买方有权按行权价卖出标的〔S1〕。
- 买入(Long)与卖出(Short):买方付出权利金,最大亏损通常是所付权利金;卖方收取权利金,但要承担履约义务,损失可能很大〔S2〕。
2. 为什么要组合
单腿期权的盈亏形状比较单一。例如,单独买入看涨期权,盈利理论上没有封顶,但权利金可能全部损失;单独卖出看涨期权,收益只有权利金,理论上损失没有上限(港交所教材对四种基本策略的归纳,检索日 2026-10-16〔S2〕)。文章源自好财迷-https://www.haocaimi.com/options-combination-strategy.html
把几条腿组合在一起,可以:
- 用一条卖出腿收到的权利金,抵减买入腿的成本,代价是放弃一部分潜在收益(价差);
- 同时买入看涨和看跌,让盈利取决于波动幅度,代价是权利金成本更高(跨式);
- 在已持有股票的基础上卖出看涨,提高收入,代价是放弃股价大涨时的部分收益(备兑开仓)。
3. 常见组合类型一览
| 策略类型 | 核心构成 | 一般对应的市场预期 | 风险收益特征(到期时) | 来源 |
|---|---|---|---|---|
| 牛市看涨价差 | 买入较低行权价的看涨 + 卖出较高行权价的看涨(同到期日) | 预期温和上涨 | 最大亏损=净支付权利金;最大盈利=行权价差-净支付权利金(均有上限) | 〔S4〕 |
| 长跨式 | 买入同行权价、同到期日的看涨 + 看跌 | 预期出现较大波动(方向不限) | 最大亏损=两份权利金之和;向上盈利理论上无上限,向下盈利受“价格不能低于零”限制 | 〔S5〕 |
| 备兑开仓 | 持有标的 + 卖出相应数量看涨期权 | 预期价格持平或小幅上涨 | 收益有限;下跌时亏损大但有限(标的归零为极端情形),权利金只提供部分缓冲 | 〔S6〕 |
说明:表中“一般对应的市场预期”是策略教材的常见描述,不等于“应该这样做”。预期可能落空,实际结果取决于价格路径、时间和波动率。
二、用虚构数字看懂三种组合(虚构示例,仅为演示计算)
统一设定(全部为虚构):示例股票 A,当前价格 100 元;每份期权合约对应 100 股;到期日相同;忽略手续费、税费、保证金成本与利息。真实合约的合约单位因标的而异:在港交所 2026-10-05 更新的股票期权清单中,合约单位从 20 股到 20,000 股不等〔S9〕。
案例 1:牛市看涨价差
| 腿 | 行权价 | 权利金(每股,虚构) |
|---|---|---|
| 买入看涨 | 100 | 6 |
| 卖出看涨 | 110 | 2 |
- 净支付权利金 = 6 - 2 = 4 元/股,每份合约 4 × 100 = 400 元。
- 最大亏损 = 净支付 = 400 元(到期价 ≤ 100 时,两条腿都作废)。
- 最大盈利 = (110 - 100 - 4) × 100 = 600 元(到期价 ≥ 110)。
- 盈亏平衡点 = 100 + 4 = 104 元(公式:较低行权价 + 净支付权利金〔S4〕)。
| 到期价格 | 买入看涨(100)价值 | 卖出看涨(110)需支付 | 价差净值(每股) | 扣除成本4后(每股) | 每份盈亏 |
|---|---|---|---|---|---|
| 90 | 0 | 0 | 0 | -4 | -400 元 |
| 104 | 4 | 0 | 4 | 0 | 0 元 |
| 108 | 8 | 0 | 8 | +4 | +400 元 |
| 115 | 15 | 5 | 10 | +6 | +600 元 |
要点:到期价从 110 涨到 115,收益没有再增加——这就是用“卖出腿”换来的收益上限。持有到期还有额外风险:若价格恰好在卖出行权价附近,可能出现“是否被指派”的不确定性,周末价格变动会改变持仓结果(OCC 期权教育网站对该策略到期风险的说明,检索日 2026-10-16〔S4〕)。
案例 2:长跨式
| 腿 | 行权价 | 权利金(每股,虚构) |
|---|---|---|
| 买入看涨 | 100 | 5 |
| 买入看跌 | 100 | 4 |
- 总权利金 = 5 + 4 = 9 元/股,每份 900 元,即最大亏损(到期价恰为 100 时,两条腿都作废)〔S5〕。
- 盈亏平衡点:上方 100 + 9 = 109 元,下方 100 - 9 = 91 元〔S5〕。
| 到期价格 | 看涨价值 | 看跌价值 | 合计(每股) | 扣除成本9后(每股) | 每份盈亏 |
|---|---|---|---|---|---|
| 85 | 0 | 15 | 15 | +6 | +600 元 |
| 91 | 0 | 9 | 9 | 0 | 0 元 |
| 100 | 0 | 0 | 0 | -9 | -900 元 |
| 105 | 5 | 0 | 5 | -4 | -400 元 |
| 109 | 9 | 0 | 9 | 0 | 0 元 |
| 120 | 20 | 0 | 20 | +11 | +1,100 元 |
要点:价格需要在到期时偏离行权价超过 9 元(约 9%)才能盈利;若价格长时间“不动”,两份权利金都会随时间损耗。OCC 期权教育网站指出,长跨式承受“时间损耗(负面影响很大)”与“波动率变化”的双重影响,隐含波动率下降时,即使价格有波动也可能亏损〔S5〕。因此,跨式并不是“震荡市更容易盈利”的策略——它需要的是足够大的波动。
案例 3:备兑开仓
设定:以 100 元买入 100 股示例股票 A,同时卖出 1 份行权价 110 的看涨期权,收取权利金 2 元/股(共 200 元)。
- 盈亏平衡点 = 100 - 2 = 98 元(公式:买入价 - 权利金〔S6〕)。
- 最大盈利 = (110 - 100 + 2) × 100 = 1,200 元(到期价 ≥ 110,股票被指派卖出)〔S6〕。
- 最大亏损 = (100 - 2) × 100 = 9,800 元(股价归零的极端情形)。
| 到期价格 | 股票盈亏(每股) | 权利金(每股) | 看涨期权结算 | 合计(每股) | 每 100 股盈亏 |
|---|---|---|---|---|---|
| 90 | -10 | +2 | 作废 | -8 | -800 元 |
| 100 | 0 | +2 | 作废 | +2 | +200 元 |
| 105 | +5 | +2 | 作废 | +7 | +700 元 |
| 120 | 以 110 被指派卖出,+10 | +2 | — | +12 | +1,200 元 |
要点:备兑开仓“多收一笔权利金”,但股价大涨时收益被封顶;股价大跌时,权利金只能抵消很小一部分损失。OCC 期权教育网站也指出,卖出看涨期权后,在期权存续期间持有的股票面临被指派而卖出的可能,需要持续留意〔S6〕。
三、组合期权的风险特征
1. 并非所有组合都“风险有限”
- 价差和跨式的买方结构,最大亏损通常是已付净权利金(如上例 400 元、900 元),但这笔钱可能全部损失。
- 含有卖出腿而没有足额对冲的组合(例如部分比率价差、卖出跨式/宽跨式),亏损可能很大。上海证券交易所在其“组合策略”说明中列出的6种常用组合,就包含“跨式空头与宽跨式空头策略”〔S7〕;对卖方,监管规则要求交纳保证金,并明确保证金不足且未按时追加或自行平仓的,经营机构应当强行平仓〔S8〕。
2. 希腊字母(Delta、Gamma、Vega 等)风险
希腊字母是衡量期权价格对不同因素敏感程度的指标。组合之后,各条腿的敏感度会部分抵消或叠加,但并不会消失:标的价格、剩余时间、波动率、利率、股息等因素都会影响期权价格(港交所 Options ABC 第5章,检索日 2026-10-16〔S3〕)。本文不提供任何“应把 Delta 控制在多少以内”之类的参数,因为合适与否因人、因标的、因时点而异。
3. 时间价值与波动率风险
- 期权的时间价值会随时间流逝而减少(时间损耗),且在临近到期时加速;时间损耗对期权买方不利,对卖方有利〔S3〕。
- 波动率越高,期权价格通常越高;买入类组合(如长跨式)在波动率下降时可能受损;卖出类组合在波动率上升时可能受损〔S3, S5, S6〕。
4. 流动性风险
不同合约的成交量差别很大。成交稀少的合约,买卖报价差可能较大,平仓时可能无法以理想价格成交。组合策略涉及多条腿,每条腿都要面对各自的买卖价差,建仓和平仓成本比单腿更高,且多条腿未必能同时成交。
5. 提前指派与到期风险
- 美式期权的买方可以在到期前行权,卖方可能随时被指派。例如,港交所股票期权属于美式,期权卖方应随时准备被指派,行权后须实物交收;到期时,价内达 1.5% 或以上的未平仓合约,在经纪未发出相反指令时会被自动行使,但经纪商可自行设定处理方式,具体以经纪商规则和结算所规则为准(港交所期权常见问题,检索日 2026-10-16〔S10〕)。
- 指数期权多为欧式、现金结算,但仍需阅读具体合约规格(见本站《指数期权》一文)。
四、监管与规则框架(核对日 2026-10-16)
- 股票期权的监管规则:《股票期权交易试点管理办法》(证监会令第112号,2015-01-09 公布并施行)规定,股票期权交易实行投资者适当性制度;买方支付权利金,卖方收取权利金并应交纳保证金;保证金不足且未在规定时间内追加或自行平仓的,经营机构应当强行平仓〔S8〕。
- 组合策略与保证金:上交所提供 6 种常用组合策略(认购牛市价差、认沽牛市价差、认购熊市价差、认沽熊市价差、跨式空头、宽跨式空头)及认购期权保证金开仓转备兑开仓功能,投资者可以按规则申请构建或解除组合策略以减免保证金〔S7〕。是否可用、如何计算,以交易所、结算机构及期权经营机构的最新规则为准。
- 个人投资者门槛(以上交所股票期权为例):申请开户前 20 个交易日日均资产不低于 50 万元(不含融资融券融入部分)、6 个月以上相关经历、通过知识测试、有模拟交易经历、通过综合评估等;个人投资者权限分为一级、二级、三级,其中“保证金卖出开仓”属于三级权限〔S7〕。(深交所相关指引的原文本文未能打开核验,未对照原始文件核对。)
- 上述规则可能调整,请以交易所官网当日公布的版本为准。
五、常见误区
- 误区一:组合策略比单腿更安全。 组合只是改变了风险形状。买方结构的组合可能全部损失成本;含卖出腿的组合可能损失很大。
- 误区二:看到“最大亏损有限”就等于“亏得起”。 “有限”不等于“很小”,例如上例备兑开仓在极端情形下的最大亏损为 9,800 元,远大于 200 元权利金。
- 误区三:把历史回测或“胜率”当作未来结果。 本文不提供也不依赖任何胜率数字;任何单一数字都无法概括价格路径、费用和极端行情带来的差异。
- 误区四:忽略交易成本与流动性。 多条腿意味着多笔手续费和多个买卖价差。
文末提示(再次提醒)
期权及其组合策略具有杠杆性,买方可能损失全部权利金,卖方亏损可能超过本金并面临追加保证金和强制平仓风险,同时存在流动性与价格波动风险。本文仅为知识科普,不构成投资建议;文中数字均为虚构示例。
参考来源(均于 2026-10-16 实际打开核对;各页面如无标注日期,以检索日为准)
- 〔S1〕港交所 Options ABC 第2章:https://www.hkex.com.hk/eng/sorc/frontend/optionabc_2.htm
- 〔S2〕港交所 Options ABC 第3章(基本期权策略):https://www.hkex.com.hk/eng/sorc/frontend/optionabc_3.htm
- 〔S3〕港交所 Options ABC 第5章(期权金、时间价值、波动率):https://www.hkex.com.hk/eng/sorc/frontend/optionabc_5.htm
- 〔S4〕OCC 期权教育(optionseducation.org)牛市看涨价差:https://www.optionseducation.org/strategies/all-strategies/bull-call-spread-debit-call-spread
- 〔S5〕OCC 期权教育 长跨式:https://www.optionseducation.org/strategies/all-strategies/long-straddle
- 〔S6〕OCC 期权教育 备兑看涨:https://www.optionseducation.org/strategies/all-strategies/covered-call-buy-write
- 〔S7〕上海证券交易所“期权投资一件事”:https://one.sse.com.cn/onething/qqtz/
- 〔S8〕中国证监会《股票期权交易试点管理办法》(2015-01-09):https://www.csrc.gov.cn/csrc/c106256/c1653988/content.shtml
- 〔S9〕港交所股票期权页(清单更新于 2026-10-05):https://www.hkex.com.hk/Products/Listed-Derivatives/Single-Stock/Stock-Options?sc_lang=en
- 〔S10〕港交所股票期权常见问题:https://www.hkex.com.hk/eng/sorc/frontend/stk_opt_faq_3_c.htm
修订说明(给读者)
本文为旧文修订稿:删除了原文中无法核实来源的统计数字(如“组合策略占比”“胜率”“年增幅度”等)、与事实不符的个股案例与仓位/止损类参数,改用虚构示例并核对了算术。资料核对日:2026-10-16。
好财迷原创发布,未经授权,严禁转载。本文信息来源于公司官网及网络公开资料,图片版权归原公司所有。本站对文中信息的准确性、完整性和及时性不作任何保证或承诺。本文内容仅用于信息传播与分享,不构成任何证券、金融产品或工具的邀约、招揽、建议、意见或任何形式的投资建议,好财迷不为任何公司、券商、金融产品或服务作背书。投资有风险,投资者应充分了解相关风险因素,根据自身实际情况独立判断,审慎决策。如有疑问,请咨询具有资质的独立专业人士。本站不对因使用本文信息所产生的任何直接或间接损失承担责任。